




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khấu trừ thuế thu nhập từ cổ phiếu OTC theo giá nào?


Bộ Tài chính xác định 3 trường hợp làm cơ sở xét giá chuyển nhượng cổ phiếu chưa niêm yết để tính thuế thu nhập cá nhân
Bộ Tài chính vừa có công văn hướng dẫn thực hiện việc khấu trừ thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán, trong đó xác định 3 trường hợp cụ thể để xác định giá chuyển nhượng đối với chứng khoán chưa niêm yết.
Thứ nhất là các cổ phiếu chưa niêm yết nhưng đã đăng ký giao dịch tại sàn Hà Nội (HASTC).
Với trường hợp này, các công ty chứng khoán được HASTC cho phép tham gia thực hiện các giao dịch cổ phiếu chưa niêm yết nhưng đã đăng ký giao dịch thực hiện khấu trừ thuế, khai thuế và nộp thuế như đối với chứng khoán đã niêm yết (khấu trừ theo thuế suất 0,1% trên tổng giá trị chứng khoán chuyển nhượng).
Thứ hai là với những cổ phiếu chưa niêm yết, chưa đăng ký giao dịch tại HASTC nhưng công ty phát hành cổ phiếu ủy quyền cho công ty chứng khoán quản lý sổ đăng ký cổ đông.
Các công ty chứng khoán được ủy quyền có trách nhiệm khấu trừ thuế, kê khai và nộp thuế. Căn cứ để khấu trừ thuế là giá chuyển nhượng và số lượng cổ phiếu của mỗi lần chuyển nhượng; giá chuyển nhượng được xác định theo giá ghi trên hợp đồng chuyển nhượng.
Trường hợp hợp đồng chuyển nhượng không ghi giá hoặc ghi giá nhưng thấp hơn giá ghi trên sổ sách kế toán tại thời điểm chuyển nhượng, hoặc tại thời điểm gần nhất so với thời điểm chuyển nhượng của công ty phát hành cổ phiếu, thì công ty chứng khoán căn cứ vào giá ghi trên sổ sách kế toán của công ty phát hành để khấu trừ thuế.
Thứ ba, đối với cổ phiếu chưa niêm yết, chưa đăng ký giao dịch tại HASTC và công ty phát hành không ủy quyền cho công ty chứng khoán quản lý danh sách cổ đông hoặc chỉ được ủy quyền quản lý một phần, thì công ty phát hành chứng khoán có trách nhiệm khấu trừ, kê khai và nộp thuế.
Căn cứ để khấu trừ thuế là giá chuyển nhượng cổ phiếu và số lượng cổ phiếu của từng lần chuyển nhượng; giá chuyển nhượng được xác định theo giá được ghi trên hợp đồng.
Trường hợp hợp đồng chuyển nhượng không ghi giá hoặc có ghi giá nhưng thấp hơn giá trị ghi trên sổ sách kế toán tại thời điểm gần nhất, công ty phát hành cổ phiếu được căn cứ vào giá theo sổ sách kế toán tại thời điểm gần nhất để khấu trừ.

Đề xuất kéo dài hỗ trợ doanh nghiệp nhỏ và vừa thêm 2–3 năm khi vượt ngưỡng quy mô
Tại Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Ủy ban Kinh tế và Tài chính đề xuất doanh nghiệp nhỏ và vừa vẫn được hưởng chính sách hỗ trợ trong 2–3 năm sau khi vượt ngưỡng quy mô, nhằm tạo khoảng đệm để doanh nghiệp thích ứng với các điều kiện mới khi mở rộng hoạt động…
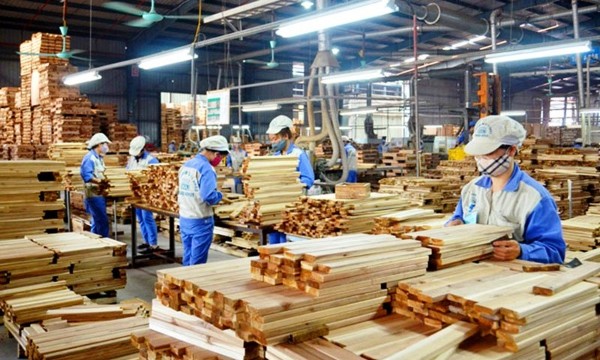
Doanh nghiệp gỗ lao đao vì vướng mắc thủ tục nhập khẩu và thuế VAT
Gỗ và sản phẩm gỗ là một trong những ngành hàng xuất khẩu chủ lực của Việt Nam. Tuy nhiên, những vướng mắc trong xác định nguồn gốc gỗ rừng trồng nhập khẩu, phân loại gỗ sơ chế và xử lý thuế VAT đang khiến doanh nghiệp phát sinh chi phí, tồn đọng vốn và gặp khó trong kế hoạch sản xuất...
Đề xuất thay thế danh mục khoáng sản sẽ điều chỉnh thuế giá trị gia tăng
Bộ Tài chính dự kiến sửa đổi Nghị định số 181/2025/NĐ-CP, loại bỏ một số mặt hàng khoáng sản gồm nhôm, đồng, kẽm và thiếc tại phụ lục II. Từ đó, tạo điều kiện cho các doanh nghiệp trong ngành chủ động mở rộng quy mô sản xuất, tối ưu hóa giá thành...
Ba giải pháp định giá đất sát giá trị thực
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…
Ngăn nguy cơ khuếch đại mặt bằng giá đất khi định giá
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...