


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lập ngân hàng mới: “Bánh” ngon không dễ “xơi"


Hoạt động kinh doanh ngân hàng được xem là lĩnh vực nóng nhất hiện nay bởi lợi nhuận của nó đem lại
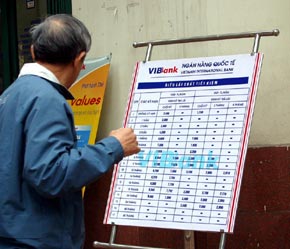
Hoạt động kinh doanh ngân hàng được xem là lĩnh vực nóng nhất hiện nay bởi lợi nhuận của nó đem lại. Tuy nhiên, việc cho ra đời một ngân hàng mới trong thời điểm hiện nay không hề dễ dàng và miếng bánh ngon này thực tế không hề dễ xơi.
Cuộc đua mới
Theo Ngân hàng Nhà nước Việt Nam, hiện tại đã có 13 hồ sơ xin phép thành lập ngân hàng được trình lên. Trong số các hồ sơ đã trình, hầu hết các ngân hàng đang xin phép được thành lập đều đưa ra mức vốn điều lệ trên 1.000 tỷ đồng theo đúng như quy chế cấp phép thành lập và hoạt động của ngân hàng thương mại cổ phần.
Thậm chí, có những hồ sơ đưa ra mức vốn điều lệ lên đến trên 3.000 tỷ đồng mặc dù theo quy định phải sau thời điểm 31/8/2008 trở đi số vốn đó mới là bắt buộc. Phía sau những hồ sơ đó là sự có mặt của các “ông lớn” là các tập đoàn, các tổng công ty và các định chế tài chính như: Dệt may, Bưu chính Viễn thông, Bảo Việt, Tổng công ty Sông Đà…
Không chỉ có các ng
ân h
àng
, hiện có ít nhất 3 doanh nghi
ệp
lớn cũng đang đẩy nhanh tiến độ để thành lập các công ty tài chính lớn như: Công ty Tài chính Sông Đà có số vốn điều lệ khoảng 1.500 tỷ đồng, Công ty Tài chính Vinalines có số vốn điều lệ dự kiến là 1.000 tỷ đồng và Công ty Tài chính Vinaconex với vốn điều lệ dự kiến là 1.000 tỷ đồng.
Ông Lê Xuân Nghĩa, Vụ trưởng Vụ Chiến lược Ngân hàng Nhà nước, cho rằng nhu cầu thành lập các ngân hàng thương mại cổ phần là phù hợp với xu thế hiện nay. Thị trường tài chính ngân hàng ở Việt Nam có rất nhiều tiềm năng, bởi khi nền kinh tế đang trong giai đoạn phát triển nhanh chóng, các hoạt động đầu tư trực tiếp, đầu tư gián tiếp… tăng mạnh kéo theo những nhu cầu về vốn tín dụng và dịch vụ ngân hàng.
Người dân Việt Nam đã dần quen với việc sử dụng các tiện ích do dịch vụ ngân hàng đem lại, như: thẻ ATM, vay tiêu dùng, thanh toán, mở tài khoản… Đặc biệt, trong khoảng 2-3 năm trở lại đây các chỉ số lợi nhuận của các ngân hàng luôn rất ấn tượng, tốc độ tăng trưởng về tổng tài sản, huy động vốn, dư nợ… đều ở mức từ 40% trở lên.
Các ngân hàng đều tỏ ra rất nhanh chân khi liên tục mở rộng mạng lưới, gia tăng dịch vụ, hợp tác chiến lược… nhằm khẳng định vị trí, thương hiệu trên thị trường. Bên cạnh đó, các ngân hàng nước ngoài cũng tăng cường thâm nhập vào Việt Nam bằng nhiều con đường khác nhau. Họ tìm cách mua cổ phần của các ngân hàng thương mại cổ phần trong nước để trở thành đối tác chiến lược. Không chỉ có vậy, họ cũng đang tìm cách để thành lập ngân hàng con 100% vốn nước ngoài tại Việt Nam.
Quy định “cứng”
Tuy nhiên, trong quá trình chờ đợi hồ sơ xin cấp phép ngân hàng được thông qua thì đang có rất nhiều động thái cho thấy Ngân hàng Nhà nước và các cơ quan có thẩm quyền sẽ không dễ dãi trong việc cấp phép. Vừa qua, Thống đốc Ngân hàng Nhà nước Nguyễn Văn Giàu đã chỉ đạo Vụ Các ngân hàng phải khẩn trương rà soát các hồ sơ xin thành lập ngân hàng thương mại cổ phần và dứt khoát chỉ xem xét những hồ sơ nào đầy đủ, bảo đảm tuân thủ các điều kiện quy định tại Quyết định số 24/2007/QĐ-NHNN.
Ngoài ra, Thống đốc cũng lưu ý Vụ Các ngân hàng cần đề xuất cách xử lý việc các ngân hàng thương mại nhà nước, ngân hàng thương mại cổ phần tham gia thành lập ngân hàng thương mại cổ phần mới, đánh giá các rủi ro và đề xuất biện pháp giảm bớt rủi ro, bảo đảm an toàn hệ thống. Một quan chức Ngân hàng Nhà nước cho rằng sẽ không để xảy ra tình trạng thành lập ngân hàng theo kiểu phong trào.
Có thể sẽ không có nhiều ngân hàng mới trong năm nay và dự kiến cũng chỉ khoảng 2-3 hồ sơ được chấp nhận. Những quy định chặt chẽ về vốn điều lệ, tỷ lệ góp vốn cổ đông… đã và sẽ được ban hành nhằm đảm bảo cho ra đời những ngân hàng đủ mạnh, năng lực hoạt động cao giúp cho hệ thống hoạt động an toàn và hiệu quả. Các ngân hàng mới thành lập sẽ phải đối mặt với những thách thức như: an toàn hệ thống, quản trị điều hành, nhân lực, mạng lưới, công nghệ…
Theo ông Kiều Hữu Dũng, Vụ trưởng Vụ Các ngân hàng, thị trường vốn đã càng ngày càng trở nên “chật chội” với 5 ngân hàng thương mại nhà nước, 35 ngân hàng thương mại cổ phần, 6 ngân hàng liên doanh. Do đó sự có mặt của các ngân hàng mới sẽ khiến sức ép cạnh tranh sẽ trở nên gay gắt hơn. Tuy nhiên đó là xu thế tất yếu, buộc những ai vào cuộc chơi đều phải chấp nhận.
Việc đua nhau xin thành lập ngân hàng cho thấy đây là một lĩnh vực hấp dẫn các nhà đầu tư trong và ngoài nước. Qua đó có thể nhìn thấy động cơ lợi nhuận được xem là ưu tiên hàng đầu. Tuy nhiên, để đạt được kỳ vọng đó là điều không dễ dàng.


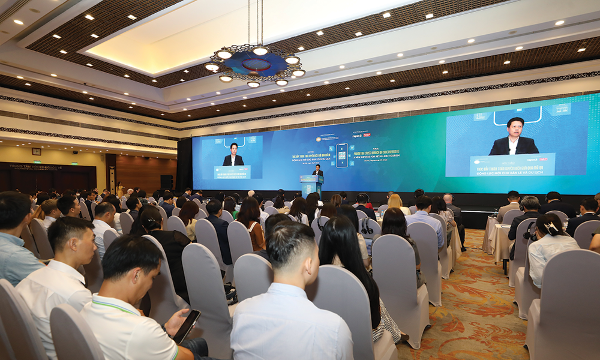
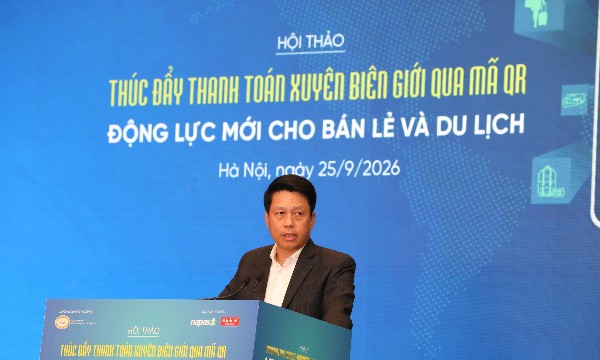
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
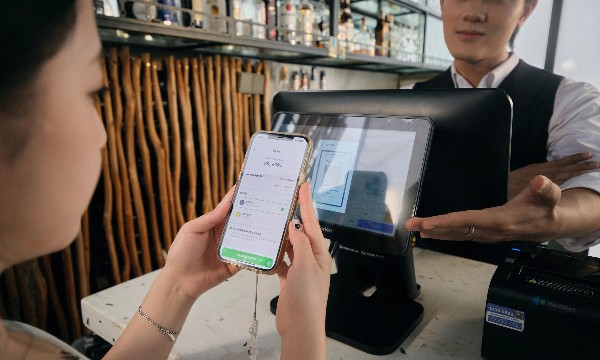
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...
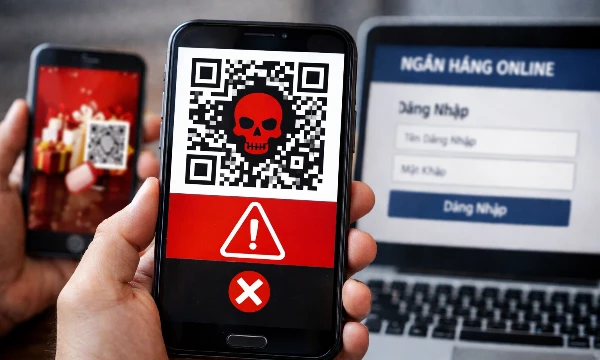
Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
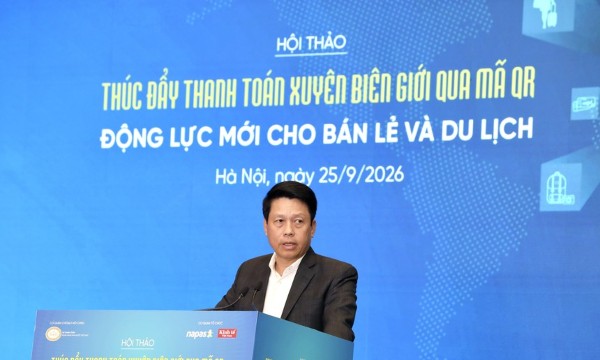
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
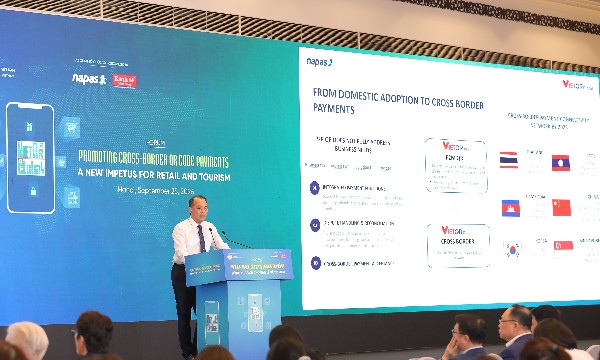
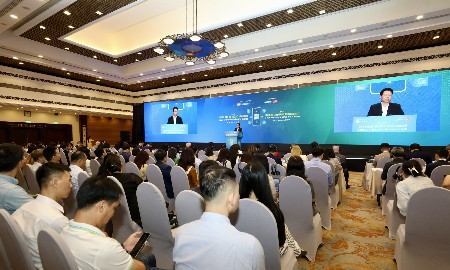
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…



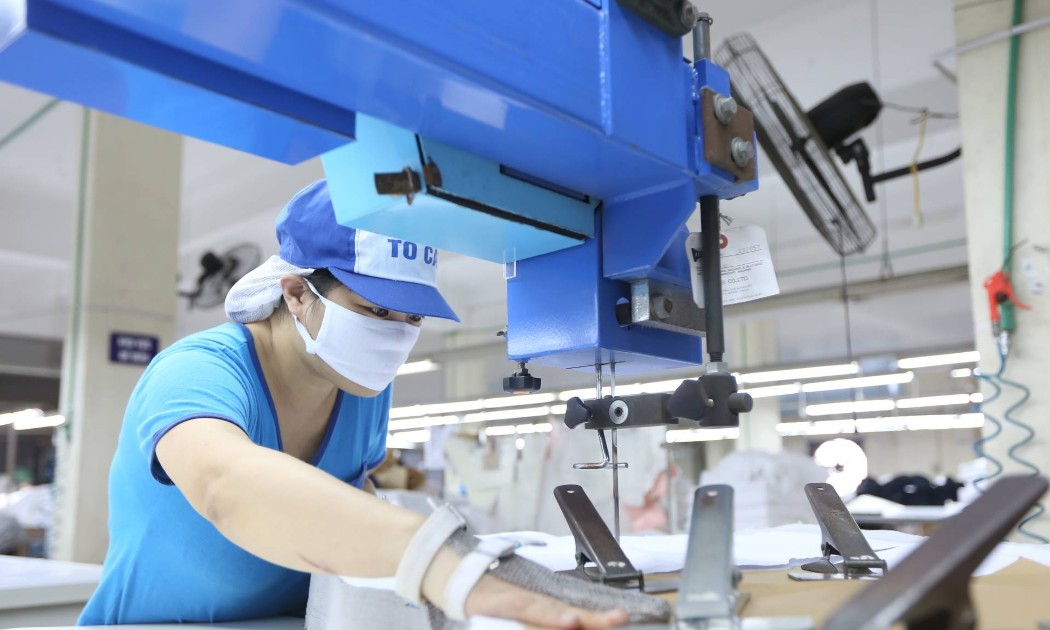
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

