




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lợi nhuận doanh nghiệp bảo hiểm đang đến từ đâu?


Hầu hết các doanh nghiệp bảo hiểm trong nước đều lỗ hoạt động kinh doanh bảo hiểm, ngoại trừ một số ít có lãi
Doanh thu cao, tăng trưởng mạnh song hiệu quả kinh doanh của các doanh nghiệp bảo hiểm phi nhân thọ tại Việt Nam xem ra vẫn không tương xứng.
Nhiều doanh nghiệp công bố mức lãi cao hàng chục, hàng trăm tỷ đồng song thực tế hiệu quả của nghiệp vụ kinh doanh chính là bảo hiểm lại là con số âm. Vậy thực chất lợi nhuận của doanh nghiệp bảo hiểm đến từ đâu?
Đánh giá chung về hiệu quả hoạt động kinh doanh của các doanh nghiệp bảo hiểm phi nhân thọ trong năm 2009, lãnh đạo Cục Quản lý giám sát bảo hiểm cho rằng, các doanh nghiệp có được mức tăng trưởng nhưng chưa bền vững, chưa chú trọng đến chất luợng và hiệu quả kinh doanh.
Hầu hết các doanh nghiệp đều lỗ, tuy số lỗ đã giảm hơn so với năm 2008. Năm 2009, tổng số lỗ của toàn thị trường là 264 tỷ đồng, giảm 105,9 tỷ đồng so với năm 2008.
Trong số 27 doanh nghiệp bảo hiểm phi nhân thọ đang hoạt động trên thị trường hiện nay thì có tới 16 doanh nghiệp lỗ hoạt động kinh doanh bảo hiểm, 1 doanh nghiệp không đảm bảo khả năng thanh toán theo quy định, 2 doanh nghiệp có biên khả năng thanh toán cao hơn không đáng kể so với quy định.
Năm 2009, lợi nhuận trước thuế của các doanh nghiệp bảo hiểm hầu hết đều có lãi, ngoại trừ 4 doanh nghiệp lỗ như: Liberty, Groupama (lỗ do lũy kế từ hoạt động kinh doanh bảo hiểm quá lớn), MSIG, Furbon (do mới đi vào hoạt động).
Các doanh nghiệp bảo hiểm trong nước đạt lợi nhuận trước thuế tăng so với năm 2008. Bảo Long đạt 19,9 tỷ đồng, tăng 149 lần so với năm 2008, MIC đạt 50 tỷ đồng - tăng gấp 87 lần so với năm 2008, GIC đạt 28 tỷ đồng - tăng 11,4 tỷ đồng, PVI đạt 220 tỷ đông - tăng 28%, PJICO đạt 61,6 tỷ đồng - 12%.
Lỗ vì chi phí quá cao
Hầu hết các doanh nghiệp bảo hiểm trong nước đều lỗ hoạt động kinh doanh bảo hiểm, ngoại trừ một số ít có lãi. Bảo Việt có lãi cao nhất thị trường là 20 tỷ đồng, tăng 55% so với năm 2008. Tiếp đến là PVI với mức lãi 19,2 tỷ đồng - gấp hơn 4 lần so với năm 2008, MIC lãi 9,5 tỷ đồng dù năm 2008 lỗ 45,6 tỷ đồng, Bảo Ngân lãi 7,5 tỷ đồng (năm 2008 lỗ 7,6 tỷ đồng), PJICO lãi 3 tỷ đồng - tăng 121% so với năm 2008, Toàn Cầu lãi 1 tỷ đồng (năm 2008 lỗ 14 tỷ đồng).
Các doanh nghiệp có số lỗ cao như: AAA, Bảo hiểm Hàng không (VNI), Bảo Minh, ABIC, Bảo hiểm Than - Khoáng sản.
Theo Cục Quản lý giám sát bảo hiểm, các doanh nghiệp bảo hiểm trong nước bị lỗ hầu hết là những doanh nghiệp mới đi vào hoạt động, phải chi phí nhiều, đặc biệt là tăng chi phí dưới hình thức khuyến mại, để có được khách hàng và thị phần.
So với các doanh nghiệp trong nước, kết quả kinh doanh của các doanh nghiệp nước ngoài có phần khả quan hơn do doanh thu chủ yếu khai thác trực tiếp, hầu như không qua hệ thóng trung gian, do vậy tỷ lệ chi hoa hồng bảo hiểm gốc thấp, trung bình là 2-3% doanh thu.
Doanh nghiệp có lãi cao như: UIC (53 tỷ đồng, tăng 1% so với năm 2008), Samsung Vina lãi 7,2 tỷ đồng - tăng 2 lần so với năm 2008, QBE lãi 5,6 tỷ đồng - trong khi năm 2008 lỗ 1,7 tỷ đồng, VIA lãi 4,3 tỷ đồng - giảm lãi gần 61% so với năm 2008.
Bên cạnh đó, một số doanh nghiệp mới vào thị trường vẫn tiếp tục lỗ như: Liberty, Chartis, MSIG, Furbon, ACE, Grouppama.
Doanh thu tăng (24,78%), tỷ lệ chi bồi thường bảo hiểm gốc của thị trường ở mức trung bình (gần 39%) song với tỷ lệ chi phí bán hàng, chi quản lý của nhiều doanh nghiệp quá cao đã dẫn đến tình trạng lỗ như hiện nay.
Lợi nhuận cao từ hoạt động tài chính
Khi nghiệp vụ kinh doanh chính là bảo hiểm không thuận lợi, nhiều doanh nghiệp bảo hiểm buộc phải trông chờ vào kết quả từ hoạt động tài chính.
Năm 2009, tổng số tiền đầu tư của thị trường phi nhân thọ đạt 19.313 tỷ đồng, tăng 27,23% so với năm 2008. Lợi nhuận từ hoạt động tài chính đạt 1.357,8 tỷ đồng, tăng 36% so với năm 2008, chủ yếu là của các doanh nghiệp bảo hiểm trong nước với 1.204,5 tỷ đồng, tăng 45%.
Các doanh nghiệp bảo hiểm trong nước có lợi nhuận từ hoạt động tài chính cao và tăng so với năm 2008 như: Bảo Việt (240 tỷ đồng, tăng 46% so với năm 2008), PVI (200,1 tỷ đồng, tăng 20,2% so với năm 2008), Bảo Minh (206 tỷ đồng, tương đương mức của năm 2008), AAA (78,6 tỷ đồng, gấp 5 lần so với 2008), BIC đạt 89,6 tỷ đồng, Bảo hiểm hàng không dù mới đi vào hoạt động nhưng lợi nhuận từ hoạt động tài chính đạt khá cao 66,2 tỷ đồng, Bảo hiểm Than - Khoáng sản đạt 32,4 tỷ đồng, MSIG đạt 21,7 tỷ đồng, Furbon đạt 19,1 tỷ đồng.
Riêng các doanh nghiệp bảo hiểm liên doanh và 100% vốn nước ngoài, mức lợi nhuận từ hoạt động tài chính có phần kém hơn, giảm 12% so với năm 2008, đạt 153,4 tỷ đồng.
Theo nhận xét của Cục Quản lý giám sát bảo hiểm, sở dĩ các doanh nghiệp trong nước đạt được hiệu quả đầu tư cao hơn bởi hình thức đầu tư đa dạng hơn, trong khi các doanh nghiệp bảo hiểm có vốn đầu tư nước ngoài chủ yếu đầu tư dưới hình thức gửi tiền tại các tổ chức tín dụng (chiếm gần 90%).
Ngoài hình thức gửi tiền, các doanh nghiệp bảo hiểm trong nước còn đầu tư dưới nhiều hình thức như: cho vay và ủy thác đầu tư (chiếm 13,95%, có xu hướng giảm 25,65% so với năm 2008), góp vốn vào các doanh nghiệp khác tăng 56,45%, đạt 2.160 tỷ đồng (chiếm 11,18%), đầu tư bất động sản đạt 502,2 tỷ đồng, tăng 5,29 lần so với năm 2008 và đầu tư vào trái phiếu Chính phủ tăng 49%, đạt 825 tỷ đồng.
Cũng trong năm 2009, các doanh nghiệp bảo hiểm đầu tư mới vào cổ phiếu, trái phiếu doanh nghiệp có bảo lãnh với số tiền là 308 tỷ đồng, chiếm 1,6% tổng nguồn vốn đầu tư.

TP.HCM tăng kết nối việc làm, xử lý chậm đóng bảo hiểm thất nghiệp
TP.HCM đang đẩy mạnh chi trả đúng, đủ, tăng kết nối việc làm đồng thời xử lý chậm đóng bảo hiểm, hướng tới bảo đảm tốt hơn quyền lợi của người lao động.
Học nghề từ bảo hiểm thất nghiệp: Mở "cánh cửa" trở lại thị trường lao động
Trong bối cảnh thị trường lao động có nhiều biến động, chính sách bảo hiểm thất nghiệp đã và đang đóng vai trò quan trọng trong việc hỗ trợ người lao động học nghề và quay trở lại thị trường lao động. Tại Hà Nội, các số liệu từ Trung tâm Dịch vụ việc làm cho thấy sự gia tăng đáng kể trong việc tiếp cận các dịch vụ này, đặc biệt là trong tháng 8/2026…
Không được khấu trừ trực tiếp lương hưu để thu hồi nợ ngân hàng
Bảo hiểm xã hội Việt Nam lưu ý các đơn vị chi trả không được khấu trừ trực tiếp lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp thất nghiệp của người hưởng để thu hồi khoản vay nợ ngân hàng. Đồng thời, không lôi kéo, ép buộc người hưởng sử dụng các dịch vụ khác do cơ quan hoặc tổ chức dịch vụ cung cấp...
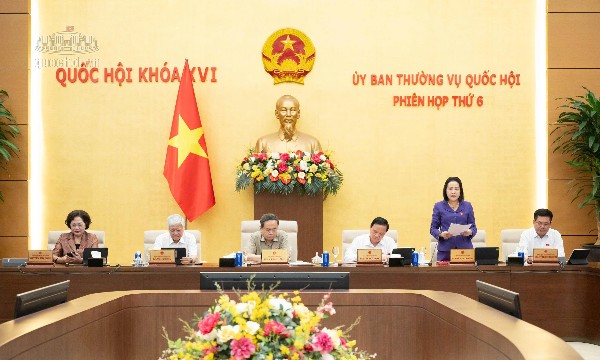
Ủy ban Thường vụ Quốc hội đồng ý mở rộng đối tượng tham gia bảo hiểm xã hội
Ủy ban Thường vụ Quốc hội cơ bản thống nhất với chủ trương mở rộng đối tượng tham gia bảo hiểm xã hội nhằm gia tăng độ bao phủ an sinh. Tuy nhiên, để chính sách thực sự đi vào cuộc sống, cơ quan thường trực của Quốc hội lưu ý cần đánh giá kỹ tác động, làm rõ khái niệm, đồng thời hoàn thiện cơ chế thu - chi và lộ trình thực hiện đảm bảo tính khả thi cao nhất...
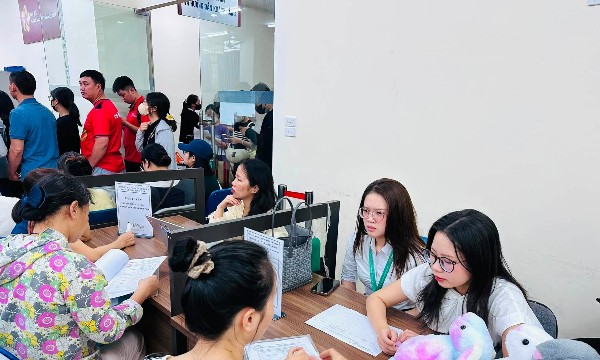
Làm giả hồ sơ bảo hiểm thất nghiệp, người sử dụng lao động có thể bị phạt đến 150 triệu đồng
Người sử dụng lao động làm giả, gian lận hồ sơ hưởng bảo hiểm xã hội, bảo hiểm thất nghiệp có thể bị phạt đến 20 triệu đồng với mỗi hồ sơ; nếu là tổ chức, mức phạt bằng 2 lần. Trường hợp đủ yếu tố cấu thành tội phạm, người vi phạm còn có thể bị xử lý hình sự.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







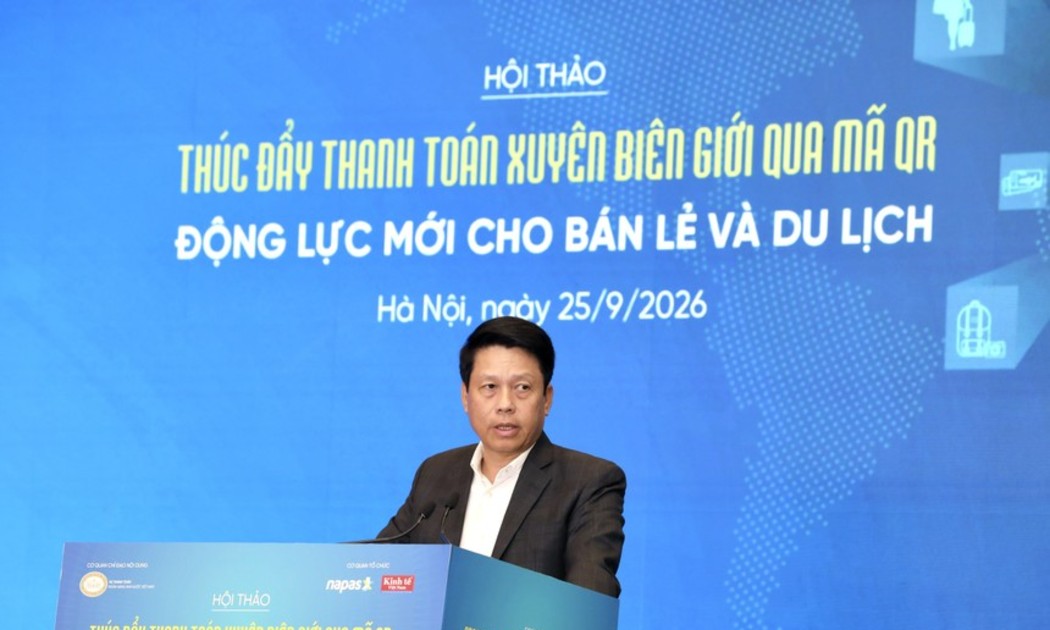
 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...