




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng đang mạo hiểm với thanh khoản?


Có một chỉ tiêu liên quan đến thanh khoản trong đề án tái cơ cấu hệ thống ngân hàng nhiều khả năng không đạt được
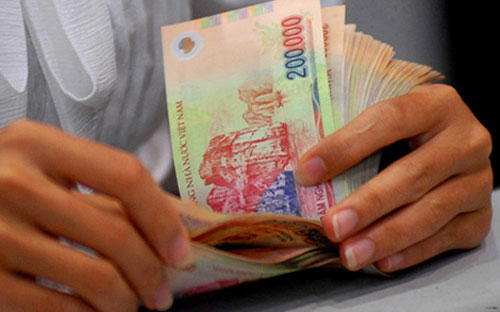
Tốc độ tăng trưởng huy động vốn thấp, trong khi tín dụng liên tục tăng trưởng khá cao từ đầu năm đến nay, đang dẫn đến những thay đổi đáng chú ý trong cân đối vốn của hệ thống các tổ chức tín dụng, gắn với các chỉ báo về thanh khoản.
Vắng mặt LDR
Theo dõi hệ thống dữ liệu của Ngân hàng Nhà nước công bố trong bốn năm qua, người quan tâm có thể đặt câu hỏi: vì sao thời gian thời gian gần đây tiểu mục tỷ lệ cho vay so với vốn huy động (LDR) bị vắng mặt?
Đây là một chỉ báo quan trọng để tham khảo về cân đối vốn và tình hình thanh khoản hệ thống. Về lý thuyết, tỷ lệ này càng cao, rủi ro thanh khoản tiềm tàng càng lớn. Với ý nghĩa đó, giảm LDR là một chỉ tiêu quan trọng nằm trong đề án tái cơ cấu hệ thống mà Thủ tướng Chính phủ đã thông qua.
Từ tháng 6/2015, dữ liệu thống kê của Ngân hàng Nhà nước đã không còn thể hiện tình hình tỷ lệ LDR của hệ thống, cũng như theo các khối tổ chức tín dụng.
Tỷ lệ công bố gần nhất cho thấy, đến 31/5/2015, LDR tính trên thị trường 1 của khối ngân hàng thương mại nhà nước đã lên mức cao với 94,3%, trong khi cùng kỳ 2014 dễ chịu hơn với 90,74%.
Tốc độ tăng trưởng huy động vốn thấp còn tăng trưởng tín dụng cao đã và vẫn đang thể hiện. Theo đề án tái cơ cấu hệ thống, một yêu cầu đặt ra là đến năm 2015 khối ngân hàng thương mại nhà nước phải giảm được tỷ lệ dư nợ tín dụng so với vốn huy động về mức không quá 90%. Thời gian còn lại ngắn ngủi, nhiều khả năng chỉ tiêu này sẽ không đạt được.
Ở diễn biến khác, một xu hướng đang thể hiện rõ từ đầu năm đến nay, cụ thể là từ tháng 2/2015, các ngân hàng thương mại dường như đang mạo hiểm hơn với vấn đề thanh khoản, khi đẩy mạnh sử dụng vốn ngắn hạn cho vay trung dài hạn.
Cụ thể, cập nhật gần nhất cho thấy, tính đến 31/7/2015, khối ngân hàng thương mại nhà nước đã nâng cao tỷ lệ vốn ngắn hạn cho vay trung dài hạn, lên tới 31,95%, trong khi cùng kỳ 2014 chỉ ở mức 24,26%.
Trước đó, xu hướng này cũng đã thể hiện ở khối ngân hàng thương mại cổ phần, đến tháng 7/2015 đã lên 33,08%, cùng kỳ 2014 chỉ 20,78%.
Diễn biến trên cho thấy các ngân hàng thương mại đã đẩy mạnh “bóc ngắn cắn dài”. Trước đây, Ngân hàng Nhà nước xác định tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn đến 30% là đánh động tới vấn đề thanh khoản.
Tuy nhiên, với Thông tư 36 có hiệu lực từ tháng 2/2015, giới hạn về tỷ lệ vốn ngắn hạn cho vay trung dài hạn bất ngờ được nới mạnh từ 30% lên tới 60%. Điều này gián tiếp cho thấy khẩu vị rủi ro của nhà điều hành đã thay đổi; các ngân hàng thương mại cũng lập tức đẩy mạnh sử dụng vốn theo giới hạn mới như diễn biến ở trên.
Trên 90% ngắn hạn
Trong hoạt động ngân hàng, khai thác tốt nguồn vốn ngắn hạn cho vay trung dài hạn luôn là thử thách lớn. Một mặt nó là yêu cầu tạo hiệu quả sử dụng vốn cao hơn, nhưng áp lực quản trị rủi ro thanh khoản cũng lớn hơn.
Việc đẩy mạnh sử dụng vốn ngắn hạn cho vay trung dài hạn cũng là áp lực khai thác vốn gắn với cơ cấu vốn đặc thù của các ngân hàng hiện nay.
Hiện không có thống kê cụ thể được công bố về thay đổi của cơ cấu kỳ hạn trong nguồn vốn huy động của các ngân hàng, nhưng tập hợp từ báo cáo tài chính nửa đầu năm nay của các thành viên cho thấy, phần lớn tiền gửi của khách hàng là ngắn hạn.
Tính đến 30/6/2015, nguồn tiền gửi ngắn hạn đều chiếm trên 90% cơ cấu tiền gửi của hầu hết các nhà băng, phổ biến từ 90-95%, thậm chí có những thành viên lên tới 97-98%. Những tỷ lệ này không nhiều thay đổi so với cùng kỳ 2014.
Đáng chú ý, cơ cấu trên đã được định hình và đã có cải thiện nhất định trong những năm gần đây, khi đường cong lãi suất huy động đã thay đổi theo hướng tạo lãi hấp dẫn hơn cho các kỳ hạn dài.
Dù đã nâng cao so với đầu năm, nhưng tỷ lệ vốn ngắn hạn cho vay trung dài hạn vẫn nằm sâu dưới giới hạn 60% mà Ngân hàng Nhà nước cho phép. Nhưng nếu xu hướng đẩy lên tiếp tục thể hiện, cùng sự mất cân đối kéo dài giữa tốc độ huy động và cho vay, tỷ lệ LDR của khối ngân hàng thương mại nhà nước tăng cao, rủi ro thanh khoản là điểm đáng để dự phòng.
Cùng đó, với cơ cấu phần lớn là tiền gửi ngắn hạn, độ lỏng của vốn huy động còn có ở sự năng động hơn của dòng tiền trong dân cư. Điển hình như với con sóng lớn của tỷ giá xuất hiện trong tháng 8 vừa qua, hẳn các nhà băng đã có thêm một trải nghiệm đáng nhớ và không mong muốn với sự năng động đó.

Sắp diễn ra Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”
Vào lúc 14 giờ ngày 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”. Các chuyên gia đến từ Hiệp hội ngân hàng Việt Nam, Hiệp Hội Thị trường Trái phiếu Việt Nam, VAMC... sẽ phân tích nguyên nhân và đưa ra một số giải pháp nhằm hạ nhiệt lãi suất, góp phần hỗ trợ tăng trưởng kinh tế 2 con số...

Yếu tố gây sức ép lên mặt bằng lãi suất năm 2027
Chuyên gia kỳ vọng lãi suất các đồng tiền chủ chốt hạ nhiệt trong năm 2027 sẽ giảm một phần áp lực lên lãi suất trong nước. Dẫu vậy, việc mở rộng các công cụ hỗ trợ thanh khoản đang gặp thách thức; do đó, phải đẩy nhanh giải ngân nguồn tiền đang ùn ứ tại Kho bạc, kết hợp với mở rộng các kênh vốn trung dài hạn khác để hỗ trợ cho điều hành chính sách tiền tệ...

Giá vàng nhẫn “4 số 9” tăng 7,5 triệu đồng mỗi lượng trong 4 phiên
Trong 4 phiên (2-5/11), tổng mức tăng giá mua bán đối với vàng miếng SJC phổ biến là 5,5 triệu đồng/lượng. Trong khi đó, với vàng nhẫn 4 số 9, mức tăng lớn hơn, dao động từ 5 triệu – 7,5 triệu đồng/lượng...
Lãi suất bắt đầu hạ nhiệt
Sau hơn nửa tháng Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động và cho vay, mặt bằng lãi suất đã bắt đầu điều chỉnh. Tuy nhiên, mức giảm của lãi suất cho vay thực tế mới đạt 0,2–0,5%, thấp hơn mức giảm 1,5–2% đối với các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên…
Ngân hàng đối mặt 4 thách thức khi ứng dụng AI
Sau nhiều năm đẩy mạnh số hóa quy trình, nghiệp vụ, các ngân hàng đang mở rộng ứng dụng trí tuệ nhân tạo (AI), hướng tới mô hình AI có thể tự thực hiện một số nhiệm vụ dưới sự giám sát của con người. Tuy nhiên, quá trình này đối mặt với 4 thách thức lớn: dữ liệu phân mảnh, quy trình rời rạc, năng lực kiểm soát hành động của AI và bảo đảm chủ quyền dữ liệu...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







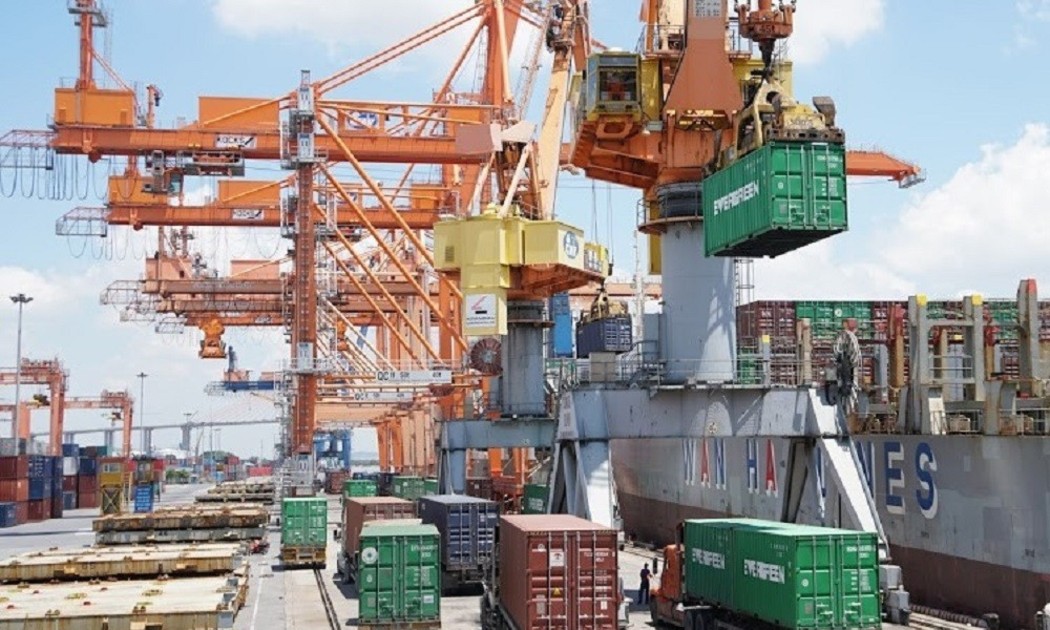
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

