




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng kết bạc cắc, mắc bạc tỷ


Cái bắt tay bạc tỷ từ đại gia với ngân hàng khác với cái bắt tay bạc cắc từ những công chức, người dân tằn tiện
Cái bắt tay bạc tỷ từ đại gia với ngân hàng khác với cái bắt tay bạc cắc từ những công chức, người dân tằn tiện…
Gần đây, trong hoạt động tiền gửi của các ngân hàng thương mại xuất hiện hình thức thưởng xe Vespa, iPad… cho những người gửi khoản tiền lớn, hay giới thiệu được đại gia đến với ngân hàng.
Với những công chức thu nhập nhỏ lẻ, những người nông dân tiền lận cạp quần, hay anh đánh giày rong gom từng loại tiền lẻ trên phố, đó là những phần thưởng xa xỉ mà có lẽ họ chẳng được biết tới. Nhưng có thể khẳng định rằng, họ là những người gắn bó với ngân hàng nhất.
Ngân hàng kết bạc cắc
Tại một cuộc gặp gỡ gần đây, ông Nguyễn Ngọc Bảo, Chủ tịch Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) có kể về một khách hàng rất gần gũi của mình, anh đánh giày rong trên phố.
Lên Hà Nội kiếm sống, mỗi ngày anh gom góp từ 100 - 200 ngàn đồng, mở tài khoản ở ngân hàng, đều đặn gửi về quê cho vợ. Nhỏ, lẻ nhưng cần mẫn và lâu dài, đây là một vị khách điển hình của Agribank trong con đường huy động vốn từ dân cư và mở rộng dịch vụ ngân hàng theo cách tiếp cận khá riêng của mình.
Trên cả nước, tại hơn 2.400 chi nhánh của Agribank hẳn có nhiều khách hàng như vậy. Ông Bảo cho rằng đó là những khách hàng nền tảng và tiềm năng, một phần giải thích vì sao hoạt động ngân hàng gắn với nông nghiệp - nông thôn, với những cá thể như vậy lại có sự hấp dẫn riêng.
Trong những lần trò chuyện với VnEconomy, ông Trương Hoàng Lương, Tổng giám đốc Ngân hàng Kiên Long (Kienlong Bank), thường nhắc đến điều mà ông tâm đắc nhất là câu chuyện gắn bó với nguồn tiền gửi của những người nông dân trên ruộng đồng các tỉnh miền Tây. Những khoản thu nhập sau mỗi vụ mùa đều đặn chảy về ngân hàng, gắn bó mà không nhiều toan tính hay mặc cả.
“Họ là những người nông dân mà ngân hàng chúng tôi luôn tâm niệm sống cùng. Những món tiền gửi nhỏ nhưng bền và ổn định, chứ không nóng - lạnh bất thường như thường thấy ở các khoản tiền gửi lớn. Tích tiểu thành đại, nguồn tiền gửi này có tính quyết định đối với các cân đối vốn của ngân hàng”, ông Lương chia sẻ.
Ở phố thị, những khoản dư sau chi phí của đời sống công chức nhỏ lẻ cũng là một dòng chảy tiềm năng. Những năm gần đây, thị trường ghi nhận sự thành công của Techcombank ở khả năng thu hút dòng chảy này, qua sản phẩm tiết kiệm online. Hay tại một thành viên mới ra đời là TienPhong Bank, đó là nguồn vốn có tính quyết định.
Ông Nguyễn Việt Anh, Phó tổng giám đốc TienPhong Bank, cho biết, tỷ trọng các món tiết kiệm nhỏ hiện dao động khoảng 40 - 50% tổng nguồn vốn huy động từ thị trường dân cư của ngân hàng này, trong đó tiết kiệm điện tử chiếm khoảng 20 - 25%.
Đó là một tỷ trọng đáng kể từ một lượng khách hàng lớn, bởi nguồn bạc cắc này chủ yếu là các món nhỏ lẻ, tích cóp của giới công chức đều đặn qua các tháng. Lợi thế của TienPhong Bank là có hơn 10.000 cán bộ nhân viên Tập đoàn FPT nhận chi trả lương tại đây, nhưng cú hích chính vẫn là tiện ích của công nghệ để mở rộng khả năng gom góp qua mỗi cú click chuột…
“Người dân Việt Nam chưa quá giàu, khách hàng sở hữu nhiều món tiền lớn không nhiều. Số đông mọi người đều có nhu cầu tích lũy, thanh toán trích ra từ thu nhập thường xuyên. Với khoản thu nhập từ 5 - 30 triệu đồng/tháng, mỗi cá nhân hay gia đình đều phải tích lũy một số tiền nhất định nhưng không thể hoặc ngại ra ngân hàng gửi vài triệu đồng cho một sổ tiết kiệm. Tiết kiệm online giải quyết được trở ngại này”, ông Việt Anh giải thích.
Cũng theo Phó tổng giám đốc TienPhong Bank, chính đặc thù là các món tiền tiết kiệm nhỏ, chủ yếu là tiền tích lũy của khách hàng nên khá ổn định, kỳ hạn dài hơn nên ngân hàng “kết” hơn vì dễ cân đối nguồn vốn và thanh khoản ổn định hơn.
Ngân hàng mắc bạc tỷ
Về đặc thù của các loại tiền gửi, Tổng giám đốc Kienlong Bank Trương Hoàng Lương lưu ý rằng, đã đành các khoản tiền gửi lớn là hấp dẫn với ngân hàng, nhưng cũng phải dè chừng bởi những đặc tính của nó.
“Các khoản tiền gửi lớn có thể nhanh đến cũng có thể nhanh đi, bởi đặc tính của dòng vốn đầu tư. Hôm nay nó có thể trú tại ngân hàng, nhưng nếu có cơ hội xuất hiện ở các kênh khác, người gửi có thể nhanh chóng rút ra để đầu tư tìm khả năng lợi nhuận cao hơn”, ông Lương nói. Và phía sau sự linh hoạt đó có thể gây khó khăn nhất định đối với ngân hàng khi phụ thuộc quá nhiều vào “hàng nóng”.
Cùng quan điểm trên, ông Nguyễn Việt Anh cũng nhìn nhận: Những khoản tiền lớn đến chục tỷ, trăm tỷ thường gắn với mục đích đầu tư nên nằm ở ngân hàng ít khi “ấm chỗ”. Các khoản này đến số lượng lớn nhưng đi cũng đột ngột và chủ yếu gửi không kỳ hạn hoặc kỳ hạn ngắn khiến ngân hàng khó chủ động quản lý sử dụng nguồn.
Thực tế trong thời gian qua, khá nhiều trường hợp ngân hàng phải chóng mặt, chật vật khi có khoản tiền gửi lớn đột ngột ra đi, thậm chí ngay cả với những khoản đã tính toán theo kỳ hạn và được báo trước…
Trung tuần tháng 10/2011, VnEconomy nhận được phản ánh từ lãnh đạo một công ty chứng khoán. Công ty có khoản tiền gửi khoảng 30 tỷ đồng tại ngân hàng nọ, đã đến ngày đáo hạn, đã được báo trước nhưng ngân hàng lần lữa cả tuần mà chưa chi trả nổi. Không biết xử lý làm sao, họ đành phản ánh đến báo chí…
Xác minh từ tổng giám đốc ngân hàng này, thông tin nhận được là “bình thường thôi và không có vấn đề gì” (?), và phải đến tối muộn cùng ngày khoản tiền gửi đó mới được xoay đủ.
Tương tự, những ngày cuối tháng 12 vừa qua, một nhóm người năm lần bảy lượt tới mấy ngân hàng nọ “đòi nợ”. Những khoản tiền đầu tư vào kỳ phiếu cỡ vài chục đến dăm chục tỷ đồng trở thành khó đòi, dù đã báo trước và đã quá hạn. Lý do chung phía ngân hàng đưa ra là do những khoản tiền đó lớn, họ khó khăn trong cân đối nguồn. Cho đến nay, kết quả xử lý cho những khoản bạc tỷ đó vẫn chưa thấy đâu.
Qua những trường hợp như vậy, có thể thấy rằng cái bắt tay giữa ngân hàng với những khoản tiền gửi bạc tỷ không hẳn lúc nào cũng được chặt và nồng ấm một cách trọn vẹn…

Tỷ giá tăng nhanh, Ngân hàng Nhà nước rút bớt thanh khoản
Bước sang nửa cuối tháng 9, tỷ giá USD/VND trên thị trường quay đầu tăng cùng chiều với tỷ giá điều hành. Trong hai phiên 14–15/9, tỷ giá USD tại các ngân hàng tăng khoảng 90 đồng. Trong bối cảnh đó, Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản, lãi suất VND liên ngân hàng bật tăng và nới rộng khoảng cách với lãi suất USD, qua đó tạo thêm lực đỡ cho VND và hạn chế áp lực tăng tỷ giá...
Giá dầu tăng mạnh thử thách khả năng hỗ trợ tăng trưởng của chính sách tiền tệ
Trước rủi ro gián đoạn nguồn cung, các tổ chức quốc tế đã nâng dự báo giá Brent bình quân năm 2026 lên khoảng 85–91 USD/thùng, song vẫn chưa xem mức trên 100 USD/thùng là kịch bản cơ sở. Mặt bằng giá mới chưa đẩy Việt Nam vào một cú sốc năng lượng cực đoan, nhưng rủi ro lạm phát và tỷ giá tăng sẽ khiến Ngân hàng Nhà nước khó xoay xở để đồng thời ổn định các cân đối vĩ mô và hỗ trợ tăng trưởng...
Giá USD ngân hàng rục rịch tăng từ vùng thấp
Hôm nay, các ngân hàng thương mại tăng tỷ giá mua - bán USD khoảng 20 - 25 đồng so với cuối tuần trước, song vẫn thấp hơn đầu năm, lần lượt 1,26% và 0,94%. Trong khi đó, tỷ giá trung tâm đã tăng 1,92%. Tín hiệu trái chiều giữa tỷ giá thị trường và tỷ giá điều hành đáng được doanh nghiệp lưu ý khi xây dựng kế hoạch ngoại tệ và phòng ngừa rủi ro tỷ giá trong những tháng cuối năm...

Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...







Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
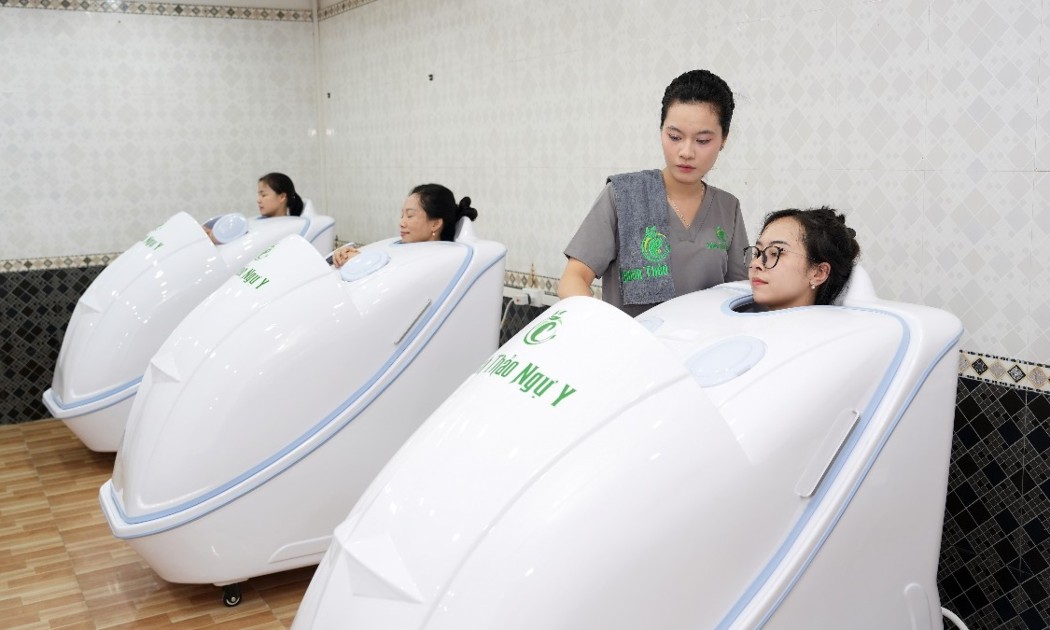
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...