




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng: Khó khăn thanh khoản do đâu?


Có 5 nguyên nhân cơ bản, xuất phát từ những yếu tố nội tại của các ngân hàng thương mại và chính cả từ phía khách hàng
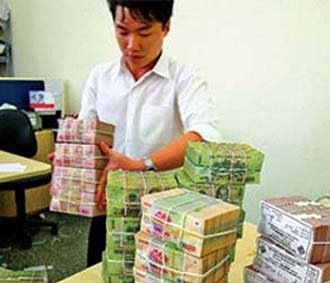
Có 5 nguyên nhân cơ bản, xuất phát từ những yếu tố nội tại của các ngân hàng thương mại và chính cả từ phía khách hàng.
Đến thời điểm này, theo báo cáo của Ngân hàng Nhà nước, tính thanh khoản của hệ thống được đảm bảo, vốn khả dụng đã dư thừa ở mức cao.
Đây cũng là thời điểm để các ngân hàng và các chuyên gia ngồi lại, trong khuôn khổ cuộc hội thảo do Ngân hàng Liên Việt và Học viên Ngân hàng tổ chức cuối tuần qua, cùng nhìn nhận những nguyên nhân gây căng thẳng thanh khoản trong những tháng đầu năm.
Qua tham luận, các ý kiến tại hội thảo trên tập trung vào 5 nguyên nhân chính.
Thứ nhất, thanh khoản căng thẳng do tăng trưởng tín dụng quá nóng. Tốc độ tăng trưởng tín dụng của các ngân hàng thương mại năm 2007 là 53,89%, theo PGS.TS. Nguyễn Thị Mùi – Phó Giám đốc Học viện Tài chính, là quá nóng so với tốc độ tăng trưởng kinh tế và tốc độ huy động.
TS. Tô Ngọc Hưng, Giám đốc Học viện Ngân hàng, phân tích thêm: “Sự tăng trưởng tín dụng quá nóng đi kèm với cơ cấu đầu tư không hợp lý, tập trung lớn vào đầu tư bất động sản, chạy theo lợi nhuận sẽ phát sinh rủi ro cao khi thị trường đóng băng, tạo sự mất cân đối về kỳ hạn giữa Tài sản có và Tài sản nợ do ngân hàng đã sử dụng quá nhiều nguồn vốn ngắn hạn để cho vay dài hạn. Chính điều này đã tạo ra sự rủi ro thanh khoản cao đối với ngân hàng thương mại”.
Thứ hai, công tác dự báo và phân tích thị trường của các ngân hàng còn nhiều hạn chế. Ở đây, các ngân hàng Việt Nam cần phải nhìn sang các ngân hàng bạn đến từ nước ngoài.
TS. Tô Ngọc Hưng cho rằng các ngân hàng Việt Nam hiện vẫn còn có tư tưởng ỷ lại quá nhiều vào cơ chế nhà nước, trong khi các ngân hàng nước ngoài, ngoài việc chấp hành nghiêm túc các tỷ lệ an toàn còn thường xuyên nghiên cứu, dự báo sát các diễn biến của thị trường nên đã dự phòng vốn thanh khoản và điều chỉnh kịp thời, không bị động trước những tác động thị trường.
Thứ ba, tính liên kết hệ thống giữa các ngân hàng thương mại để đảm bảo an toàn thanh toán còn yếu. Từ đây thị trường xuất hiện sự cạnh tranh không lành mạnh, đẩy lãi suất lên cao gây xáo trộn các dòng tiền gửi, làm suy yếu khả năng chống đỡ thiếu hụt thanh khoản của hệ thống.
Từ nguyên nhân trên, TS. Lê Thị Kim Nga, Ủy viên Hội đồng Quản trị Ngân hàng Ngoại thương Vietcombank, cho rằng các ngân hàng cần tính đến tính đồng đều trong quản trị thanh khoản, cũng như trong liên kết hệ thống, bởi “nếu một hay hai ngân hàng rủi ro có thể lây sang ngay các ngân hàng khác”.
Thứ tư, vấn đề quản trị thanh khoản tại các ngân hàng thương mại chưa tốt. Đây cũng là nguyên nhân được nhiều đại diện ngân hàng và chuyên gia nhấn mạnh trong kỳ căng thẳng thanh khoản vừa qua.
Theo TS. Nguyễn Thị Mùi, từ sự yếu kém trong quản trị tài sản Nợ, Có của các ngân hàng thương mại và sự thiếu hụt của các công cụ quản lý hữu hiệu, chính Ngân hàng Nhà nước cũng khó nắm bắt chắc chắn tình hình thanh khoản cũng như sự thay đổi lớn trong tài sản của mỗi thành viên để có thể điều chỉnh các quy định, giải pháp hỗ trợ.
Và thứ năm, nguyên nhân căn bản xuất phát từ phía khách hàng. Từ nguyên nhân này mà các ngân hàng khó có thể dùng công cụ thị trường để điều tiết có hiệu quả thanh khoản của các ngân hàng.
“Trong điều kiện thông tin bất cân xứng, lại chưa minh bạch, một số khách hàng (kể cả pháp nhân) đã rút tiền ra khỏi ngân hàng này và chuyển sang ngân hàng khác, hoặc dân cư rút tiền để mua vàng, mua USD để tích trữ… đã làm tăng tính bất ổn của thị trường, nội và ngoại tệ, gây khó khăn cho chính khách hàng đã và đang sử dụng dịch vụ gửi và vay tiền tại ngân hàng”, TS. Nguyễn Thị Mùi phân tích.
Việc một số ngân hàng tăng lãi suất huy động quá nóng càng khuyến khích sự xáo trộn của các dòng tiền gửi nói trên, trong khi các ngân hàng khác không thể quá tay với công cụ lãi suất để điều tiết theo sự xáo trộn đó.
Trước những nguyên nhân trên, khuyến nghị mà các chuyên gia, người trong cuộc đưa ra tại hội thảo trên là các ngân hàng phải đưa công tác quản trị thanh khoản lên vị trí ưu tiên số 1. Trước khi Ngân hàng Nhà nước “cứu”, ngân hàng phải tự bảo vệ mình. Và theo ông Nguyễn Đức Hưởng, Tổng giám đốc Ngân hàng Liên Việt, đó là sự chủ động trong quản trị, tránh hiện tượng bị động và “giật mình” khi đưa ra những giải pháp ứng phó.
Trong những giải pháp khác, liên kết hệ thống là thông điệp đang cần được các thành viên hưởng ứng. Sự liên kết này vừa tạo sự liên thông, kịp thời của các dòng vốn hỗ trợ, vừa hướng tới môi trường cạnh tranh lành mạnh. Và nếu tìm được tiếng nói chung trong yêu cầu liên kết này, những cuộc đua lãi suất nóng sốt sẽ có thêm cơ sở để hạn chế.

Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
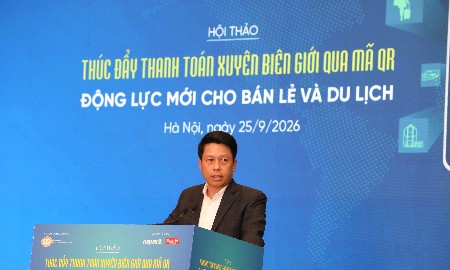
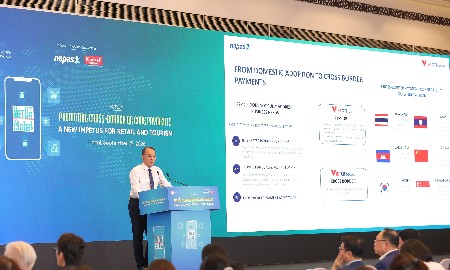
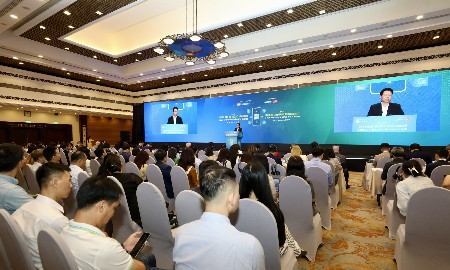
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
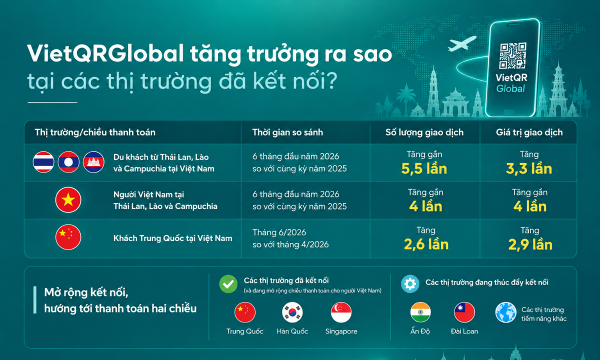
Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
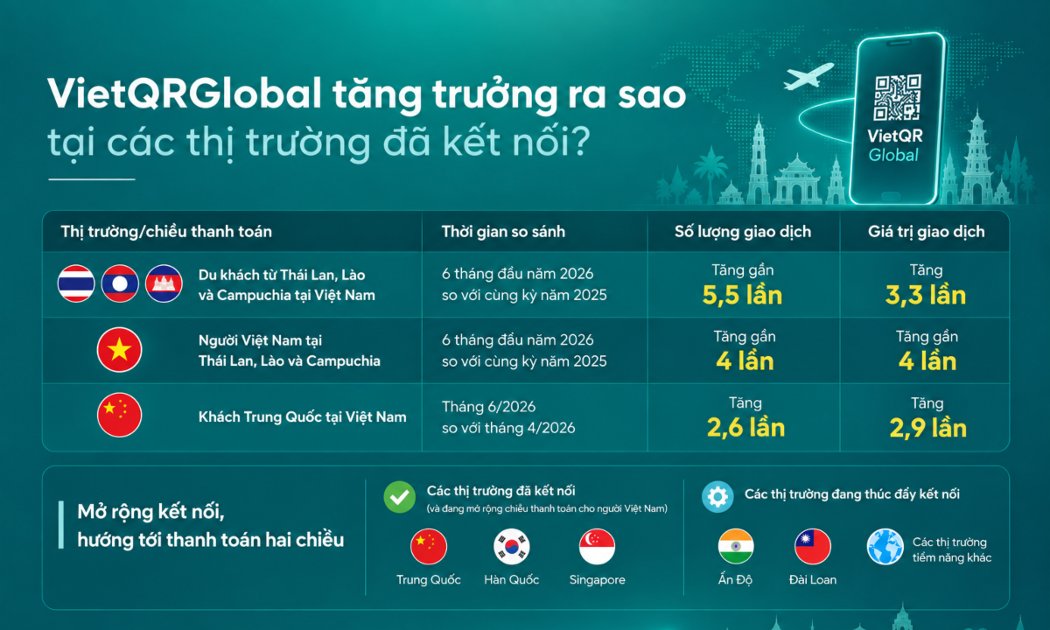
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.
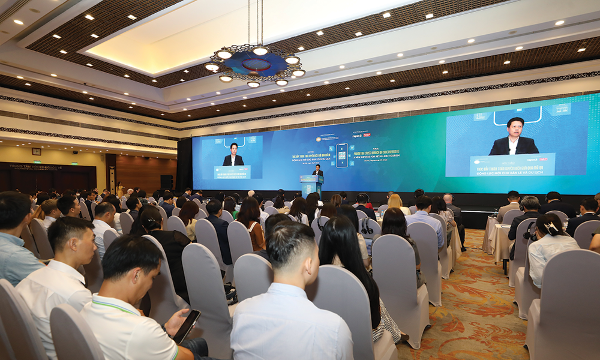
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
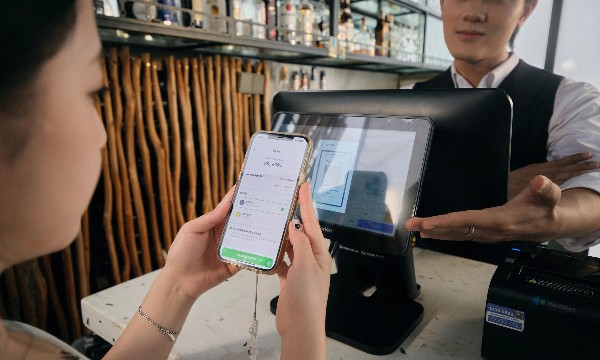
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...

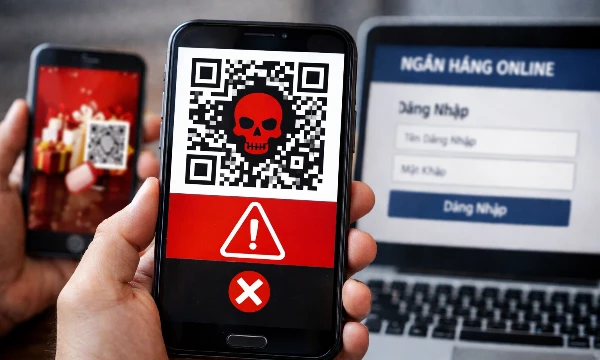




Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...