




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Phép thử đo thanh khoản để tiến tới tự do hóa lãi suất”


Thông tư 19 của Ngân hàng Nhà nước vừa ra đời được 13 ngày đã bị các ngân hàng thương mại lách luật
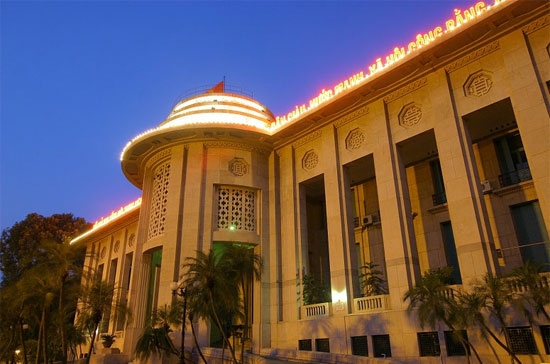
Khống chế trần lãi suất tiền gửi ngắn hạn nhưng thả nổi lãi suất tiền gửi trung dài hạn, Thông tư 19/2012/TT-NHNN của Ngân hàng Nhà nước vừa ra đời được 13 ngày đã bị các ngân hàng thương mại lách luật, khiến nhà điều hành phải tức tốc ra văn bản răn đe. Giả định đó là phép thử để Ngân hàng Nhà nước tiến tới “tự do hóa lãi suất” thì kết quả đã ngoài ý muốn bởi thanh khoản hệ thống vẫn còn bất ổn.
Chỉ sau một tuần triển khai, Thông tư 19 đã bị các ngân hàng thương mại bóp méo với nhiều cách khác nhau như: ngân hàng nhận tiền gửi trung dài hạn nhưng lại cho phép rút trước hạn. Có những hợp đồng ghi 24 tháng nhưng khách hàng có thể rút bất cứ lúc nào mà không bị phạt; hoặc: hợp đồng ghi 12 tháng 1 ngày, khách hàng được hưởng lãi suất thỏa thuận tới 12% - 14%/năm như gửi trung dài hạn nhưng thực chất vẫn là ngắn hạn...
Tổng giám đốc một ngân hàng thương mại phân tích, với lãi suất tiền vay trung dài hạn được thả nổi, đã xuất hiện tình trạng vốn từ ngân hàng này chảy sang ngân hàng khác. Muốn giữ vốn, ngân hàng phải dâng lãi suất tiền gửi theo, báo hiệu cuộc đua lãi suất và “vốn chạy vòng quanh” như từng xảy ra năm 2008.
Theo ông này, thực tế này còn làm cho chi phí vốn đầu vào tăng cao, dẫn đến lãi suất tiền vay cao. Đây là điều khó chấp nhận trong bối cảnh các ngân hàng thương mại đang tích cực hạ lãi vay, cơ cấu lại nợ cho khách hàng để gia tăng tiếp cận tín dụng; còn các doanh nghiệp đang hồ hởi vì được vay vốn giá rẻ để tiếp tục đầu tư sản xuất kinh doanh.
Chưa kể, khi lãi suất vay tăng, sẽ đẩy giá vốn hàng bán tăng, góp phần kích hoạt lạm phát trở lại. Điều đó cũng cho thấy, những thành quả kiềm chế lạm phát đã được đánh đổi bằng quá trình giảm tổng cầu cũng như sự phá sản, giải thể của 18,3 nghìn doanh nghiệp trong gần một năm qua có thể trở nên vô nghĩa.
Cũng trong một tuần qua, không khí đua tranh lãi suất tiền gửi đã lan sang các phiên đấu thầu trái phiếu Chính phủ, trái phiếu Ngân hàng Chính sách Xã hội và trái phiếu Ngân hàng Phát triển theo hướng lãi suất đấu thầu tăng, thậm chí kết quả không thành công.
Ví dụ, ngày 14/6, Ngân hàng Chính sách Xã hội gọi thầu 1.000 tỷ đồng trái phiếu kỳ hạn 3 năm, lãi suất trần 9,7%năm và 1.000 tỷ đồng trái phiếu kỳ hạn 5 năm, lãi suất trần 10%/năm nhưng không thành công, dù trước đó, lãi suất của những giấy tờ có giá nói trên trong xu hướng giảm điểm.
Trước tình trạng lách luật nói trên, ngày 21/6, Ngân hàng Nhà nước tức tốc ban hành Văn bản số 3772/NHNN - CSTT khẳng định hành vi trên là vi phạm quy định của Thống đốc Ngân hàng Nhà nước về lãi suất áp dụng trong trường hợp tổ chức, cá nhân rút tiền gửi trước hạn tại tổ chức tín dụng.
Đồng thời, nhà điều hành cũng yêu cầu các tổ chức tín dụng “phải công bố công khai các quy định về tiền gửi trong hệ thống của mình tại các địa điểm huy động vốn theo quy định tại Quy chế về tiền gửi tiết kiệm ban hành kèm theo Quyết định số 1160/2004/QĐ-NHNN ngày 13/9/2004, niêm yết rõ các mức lãi suất áp dụng đối với tiền gửi rút trước hạn, các mức phí phạt (nếu có) đối với tiền gửi rút trước hạn và trường hợp áp dụng, thời hạn tối thiểu người gửi tiền phải thông báo trước khi có nhu cầu rút tiền trước hạn, mức thu phí đối với các dịch vụ liên quan đến tiền gửi...”.
Câu hỏi đặt ra ở đây là tại sao trong Thông tư 19, Ngân hàng Nhà nước đã không lường trước tình huống này để ngăn chặn luôn mà phải đợi đến khi thị trường diễn biến theo chiều hướng không thuận, mới vội vã ban hành văn bản răn đe? Một số người tỏ rõ quan điểm ủng hộ Thống đốc đã cho rằng, đó là “phép thử đo thanh khoản để tiến tới tự do hóa lãi suất”.
Hãy khoan bàn đến chuyện “thử” hay sự sơ hở trong điều hành khi Ngân hàng Nhà nước không đính kèm các giải pháp kỹ thuật như yêu cầu ngân hàng thương mại duy trì lãi suất phạt nếu rút trước hạn và/hoặc cho phép cầm cố ngay hợp đồng tiền gửi nhưng phải chịu lãi suất chiết khấu ở mức tương đương lãi suất phạt thì câu chuyện lách luật nói trên đã lộ rõ tính thanh khoản hệ thống vẫn còn khá bất ổn và không đồng đều giữa các ngân hàng.
Và như vậy, trong tuần này, Ngân hàng Nhà nước có sẵn sàng “chỉ mặt điểm tên” những ngân hàng nào đã lách luật cũng như thái độ ứng xử của cơ quan quản lý?
Hơn thế, điều đó cũng cho thấy, quá trình tái cơ cấu những ngân hàng yếu kém chưa đạt được mục đích cuối cùng là ổn định thanh khoản cho cả hệ thống. Đến thời điểm này, ngoài 3 ngân hàng hợp nhất về một chủ, Habubank sáp nhập vào SHB, TienPhong Bank được “gia đình nhà Doji” mua lại tới 40% cổ phần thì vẫn còn nhiều ngân hàng khác trong số “mươi” ngân hàng cần phải tái cơ cấu nhưng chưa được Ngân hàng Nhà nước... tái cơ cấu!

Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...
Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...



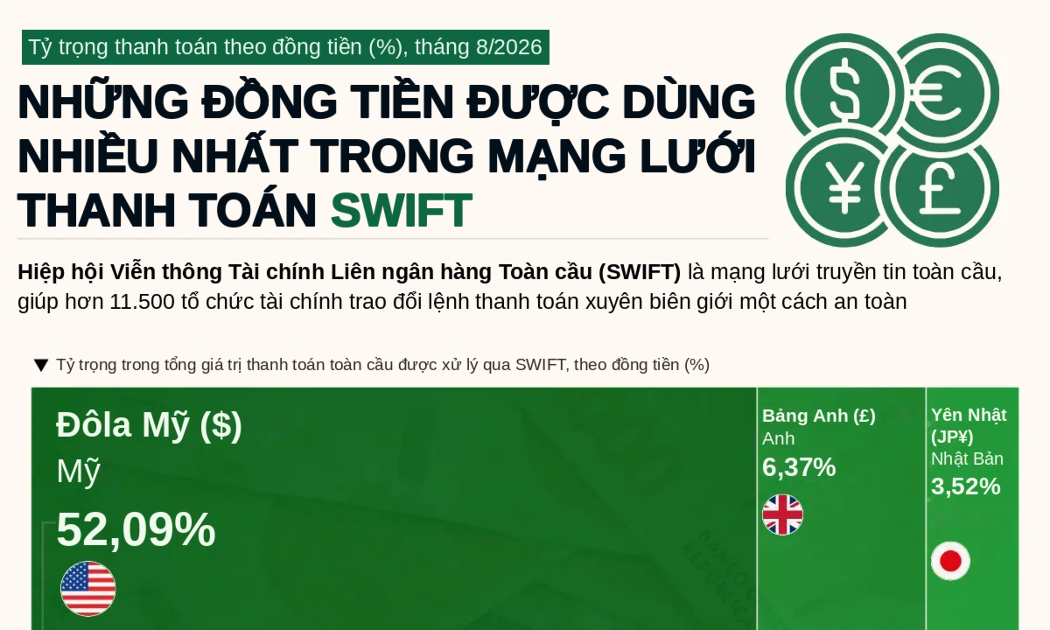

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...