




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thêm nhiều hình thức gian lận thương mại mới


Sự gian lận tập trung trong những lĩnh vực, loại hình xuất nhập khẩu tương đối mới hoặc phức tạp trong quản lý
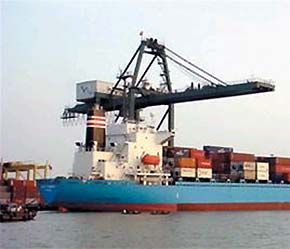
Theo ngành hải quan, tình trạng gian lận thương mại được phát hiện trong kiểm soát hoạt động xuất nhập khẩu trong thời gian gần đây có thêm nhiều hình thức, thủ đoạn mới
.
Sự gian lận tập trung trong những lĩnh vực, loại hình xuất nhập khẩu tương đối mới hoặc phức tạp trong quản lý.
Phổ biến là việc gian lận giá trong khâu khai báo, làm thủ tục. Phương thức phổ biến là chủ hàng nhập khẩu các mặt hàng theo đường biển nhưng khai báo với cơ quan hải quan là thuê tàu theo hạn định cả năm nên không xác định được chi phí vận chuyển cho từng lô hàng và chỉ trình hóa đơn giá trị gia tăng của đơn vị cung cấp dịch vụ.
Nếu cơ quan hải quan tính toán, xác định trên cơ sở phí vận chuyển tính bằng 15% giá FOB đối với vận tải đường biển theo thông lệ thì số tiền phải trả cho người vận chuyển lớn hơn nhiều so với số tiền tính toán của hải quan.
Đối với việc nhập hàng vận chuyển bằng máy bay (phí vận chuyển thường lớn hơn đường biển) cũng có các hình thức gian lận tương tự. Doanh nghiệp khai báo giá CIF, nhưng thực tế khi kiểm tra trên AIR WAY BILL có chữ FREIGHT COLLECT (cước trả sau), kiểm tra TK 331 “Phải trả cho người bán” đang hạch toán một khoản tiền phải trả chi phí vận chuyển cho người cung cấp dịch vụ, qua đấu tranh xác định doanh nghiệp nhập khẩu giá FOB, song đã khai báo giá CIF để trốn thuế phần giá trị cước phí vận chuyển.
Tiếp theo, ở các lô hàng nhập khẩu theo dự án trúng thầu cung cấp, việc “down” giá được thực hiện khá tinh vi khi phần chệch thực trả so với khai báo tại cơ quan hải quan được thực hiện thông qua việc cấn trừ qua lại trị giá hàng bán được trả lại, doanh nghiệp không hạch toán giảm giá vốn hàng bán để che giấu số lãi khá lớn trong năm.
Qua kiểm tra đối chiếu hồ sơ với các quy định của pháp luật, cơ quan hải quan phát hiện nhiều chủ hàng có trả lại cho đối tác nước ngoài hàng hóa khác và đã bác bỏ trị giá giao dịch và truy thu thuế.
Ở khối các doanh nghiệp Nhà nước cũng đã phát sinh trường hợp nhập hàng khai báo giá khá thấp, che dấu không khai báo trên tờ khai hải quan việc nhập khẩu ủy thác cho doanh nghiệp tư nhân, hóa đơn giá trị gia tăng đầu ra doanh nghiệp ghi tách rõ phần phí ủy thác nhập khẩu tạo trị giá giao dịch khác.
Các hợp đồng gia công tiếp tục là những loại hình dễ bị lợi dụng. Một hiện tượng mới là doanh nghiệp làm thủ tục nhập khẩu nguyên phụ liệu gia công, nhưng khi hết thời hạn gia công theo quy định, vẫn không đến cơ quan hải quan để thanh khoản tờ khai, thậm chí cố tình không lưu giữ, cung cấp hồ sơ thanh khoản để làm thủ tục thanh khoản đúng hạn và tự ý sử dụng nguyên liệu nhập khẩu để sản xuất hàng gia công không đúng mục đích đăng ký.
Theo ngành hải quan, các hành vi gian lận này đòi hỏi cần đẩy mạnh việc kiểm tra hệ thống kế toán tại doanh nghiệp, coi đây là nội dung quan trọng trong công tác kiểm tra sau thông quan đối với các doanh nghiệp hoạt động xuất nhập khẩu, đặc biệt đối với các hoạt động gia công, sản xuất hàng xuất khẩu.

Doanh nghiệp gỗ lao đao vì vướng mắc thủ tục nhập khẩu và thuế VAT
Gỗ và sản phẩm gỗ là một trong những ngành hàng xuất khẩu chủ lực của Việt Nam. Tuy nhiên, những vướng mắc trong xác định nguồn gốc gỗ rừng trồng nhập khẩu, phân loại gỗ sơ chế và xử lý thuế VAT đang khiến doanh nghiệp phát sinh chi phí, tồn đọng vốn và gặp khó trong kế hoạch sản xuất...
EU tuyên bố đã mua 209 tỷ USD năng lượng Nga từ 2022, ít hơn 112 tỷ USD so với số liệu của Nga
Theo Ủy ban châu Âu (EC), tổng giá trị năng lượng Nga mà EU đã mua kể từ năm 2022 vào khoảng 209 tỷ USD, thấp hơn 112 tỷ USD so với con số mà phía Moscow công bố, trong bối cảnh khối này đẩy mạnh giảm phụ thuộc vào nguồn cung năng lượng từ Nga…
Xuất khẩu rau quả tăng tốc, mốc kỷ lục 10 tỷ USD đã rất gần
Trong 9 tháng năm 2026, xuất khẩu rau quả Việt Nam đạt gần 7,35 tỷ USD, tăng 19,9% so với cùng kỳ năm trước. Nhu cầu tiêu dùng tăng cao dịp lễ, Tết cuối năm cùng nguồn cung đa dạng đang mở ra cơ hội để ngành hàng duy trì đà tăng trưởng, hướng tới mục tiêu lập mốc kỷ lục 10 tỷ USD...
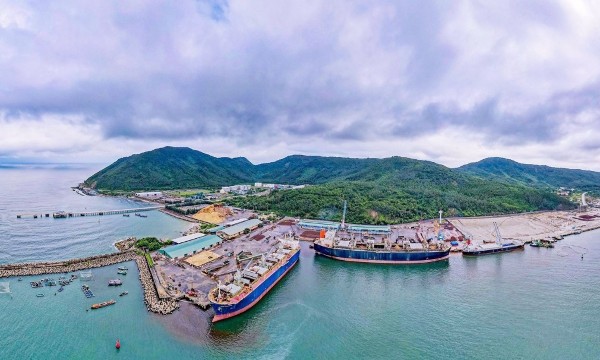
9 tháng năm 2026: Xuất khẩu Hà Tĩnh giảm 4,57%, nhập khẩu tăng tới 17,79%
Trong 9 tháng năm 2026, hoạt động xuất nhập khẩu của Hà Tĩnh ghi nhận những diễn biến trái chiều. Dù xuất khẩu có dấu hiệu phục hồi vào tháng 9 nhưng lũy kế từ đầu năm vẫn giảm 4,57%; ngược lại, kim ngạch nhập khẩu lại tăng tới 17,79% so với cùng kỳ năm trước...
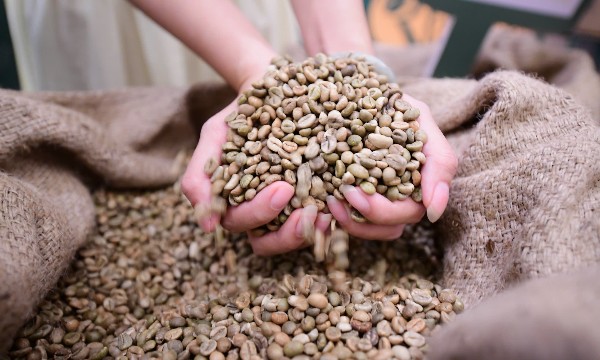
Robusta Việt cần thoát vai “làm nền”, khẳng định thương hiệu trên thị trường quốc tế
Dù kim ngạch xuất khẩu cao, cà phê Robusta Việt Nam vẫn chủ yếu được biết đến như nguồn nguyên liệu cho các nhà rang xay quốc tế. Để thoát vai “làm nền”, ngành cà phê cần thu hẹp khoảng trống về thương hiệu, nâng cao giá trị chế biến và tăng cường liên kết trong chuỗi cung ứng…

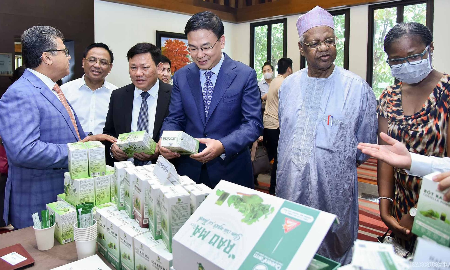
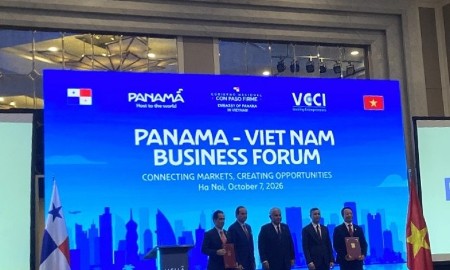




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...