




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thiết lập và quản lý danh mục đầu tư


Bài viết này sẽ đưa ra một hướng tiếp cận để xây dựng danh mục đầu tư dựa trên khả năng chịu đựng rủi ro khác nhau

Thị trường chứng khoán là một kênh đầu tư tiềm ẩn nhiều rủi ro và phương pháp giảm thiểu rủi ro là đầu tư vào nhiều loại chứng khoán khác nhau hay đầu tư theo danh mục
.
Bài viết này sẽ đưa ra một hướng tiếp cận để xây dựng danh mục đầu tư dựa trên khả năng chịu đựng rủi ro khác nhau.
Đừng bỏ tất cả trứng vào một rọ
Nhà đầu tư chơi chứng khoán luôn mong muốn lợi nhuận cao nhất mà rủi ro thua lỗ thấp nhất. Nếu dồn toàn bộ khoản tiền mình có vào một loại cổ phiếu thì nguy cơ thua lỗ khi cổ phiếu đó giảm giá là rất rõ ràng.
Nếu một khoản tiền được "rải" ra nhiều cổ phiếu khác nhau thì tính tổng khoản đầu tư, việc thua lỗ của cổ phiếu này khi giảm giá sẽ được bù đắp lại bằng khoản lãi của cổ phiếu khác tăng giá. Đó chính là đa dạng hoá đầu tư để giảm thiểu rủi ro.
Quá trình đầu tư của một nhà đầu tư chuyên nghiệp hay các tổ chức đầu tư gồm hai bước chính: Phân tích thị trường và phân tích về cổ phiếu để đánh giá rủi ro và lợi nhuận kỳ vọng của tất cả các loại chứng khoán có thể đầu tư; xây dựng danh mục đầu tư tối ưu bao gồm nhiều loại chứng khoán khác nhau.
Nếu có 2 cổ phiếu có mức sinh lợi như nhau thì nhà đầu tư sẽ chọn loại có rủi ro thấp hơn. Tuy nhiên, mức độ chấp nhận rủi ro của từng người còn tương quan với lợi nhuận mà họ có thể nhận được.
Xác định "mức ngại rủi ro"
Mỗi nhà đầu tư đều có mức ngại rủi ro nhất định ở mức độ khác nhau tuỳ thuộc vào tâm lý và khối lượng tiền sở hữu. Các nhà kinh tế học tài chính hiện đại đã xây dựng lý thuyết hàm hữu dụng biểu thị mối quan hệ hữu dụng của một đơn vị tiền tệ kiếm thêm với mức độ rủi ro của khoản đầu tư và mức ngại rủi ro của nhà đầu tư.
Với giả thiết này, họ đưa ra công thức cho mối tương quan rủi ro và mức đền bù rủi ro tương xứng. Mỗi nhà đầu tư phải gán một mức độ chấp nhận nào đó (hay giá trị hữu dụng) vào những danh mục đầu tư ngang nhau dựa trên lợi suất đầu tư ước tính và rủi ro của danh mục đó.
Từ đó, nhà đầu tư tính toán thang điểm để sắp xếp thứ tự danh mục đầu tư. Danh mục đầu tư hấp dẫn hơn là danh mục có mức rủi ro bằng hay thấp hơn danh mục khác, nhưng có lợi suất ước tính cao hơn.
Ví dụ, nhà đầu tư X lựa chọn giữa danh mục có rủi ro với tỉ suất lợi nhuận ước tính E (r)=23% và độ lệch chuẩn Y= 33,3% so với tín phiếu Kho bạc Nhà nước có mức lãi giả thiết 5,5%, nhà đầu tư có mức ngại rủi ro A=3. Chúng ta thấy rằng mức đền bù rủi ro viết tắt là RS là:
RS=23-5,5=17.5%
, đây là mức khá cao.
Ta có giá trị hữu dụng của danh mục:
(U) =23%-0,5x3x(33,3%)2=5%.
Con số 5% lại thấp hơn so với lãi suất tín phiếu Kho bạc Nhà nước (5,5% theo giả thiết). Vậy về lý thuyết, nhà đầu tư sẽ mua tín phiếu thay vì lựa chọn danh mục trên. Mức đền bù rủi ro cho danh mục này với
A=3
là
0,5AY2=18%
.
Nhưng nếu nhà đầu tư X có mức ngại rủi ro
A=2
thì ta có
0,5AY2=12%
, khi đó
U=22%-12%=10%
, cao hơn lãi suất trái phiếu không rủi ro. Vậy với
A=2
thì có thể chấp nhận danh mục này.
* Công thức thể hiện mối tương quan giữa mức ngại rủi ro, lợi tức với mức rủi ro theo thang điểm hữu dụng:
U=E(r)-0,5A.Y2
U: Là giá trị hữu dụng; 0.5: Số quy ước theo thông lệ của xác suất thống kê; A: Chỉ số biểu thị mức ngại rủi ro; E(r): Lợi suất ước tính bình quân; Y: Độ lệch chuẩn của giá trị bình quân. 0,5A.Y2: Mức đền bù rủi ro.
Từ công thức có thể thấy giá trị hữu dụng tăng nếu lợi suất ước tính bình quân tăng, giá trị hữu dụng giảm nếu mức độ rủi ro tăng.

Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.
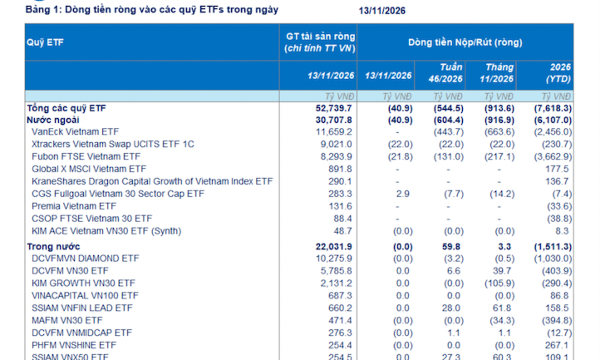
Vốn ETF bất ngờ bị rút ròng mạnh trong tuần qua, áp lực đến từ quỹ ngoại
Nhóm quỹ nước ngoài bị rút ròng khoảng 604,4 tỷ đồng, tăng 47,6% so với tuần trước. VanEck Vietnam ETF bị rút ròng 443,7 tỷ đồng, theo sau là Fubon FTSE Vietnam ETF với 131,0 tỷ đồng.
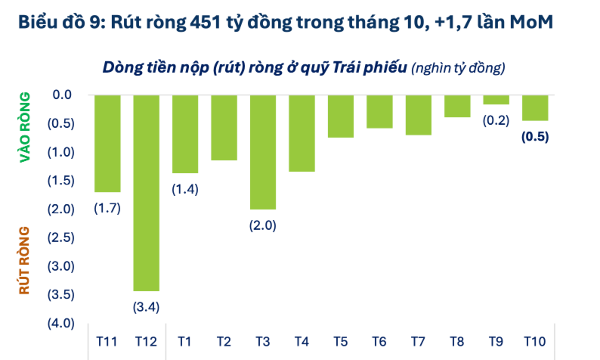
Quỹ trái phiếu gặp áp lực rút ròng lớn bất chấp hiệu suất tăng
Trong khi các quỹ cổ phiếu và quỹ cân bằng tiếp tục chịu áp lực về hiệu suất, nhóm quỹ trái phiếu duy trì khả năng sinh lời ổn định, với mức tăng bình quân 0,57%.
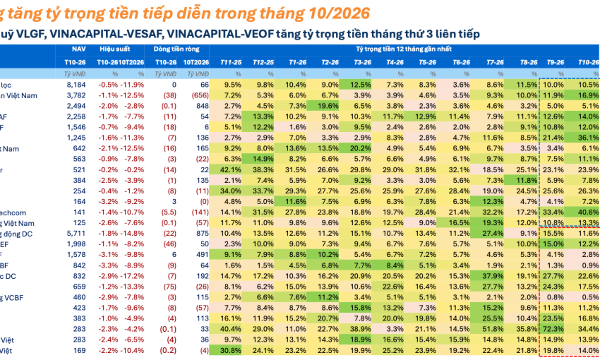
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
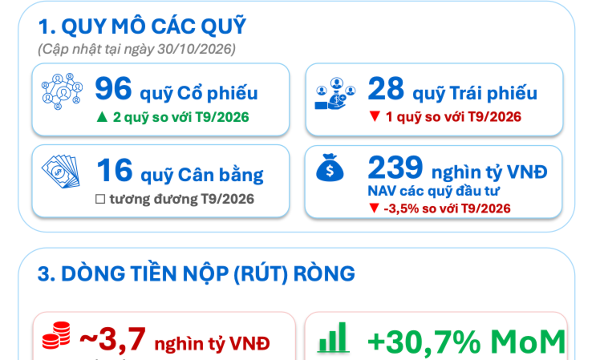
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.

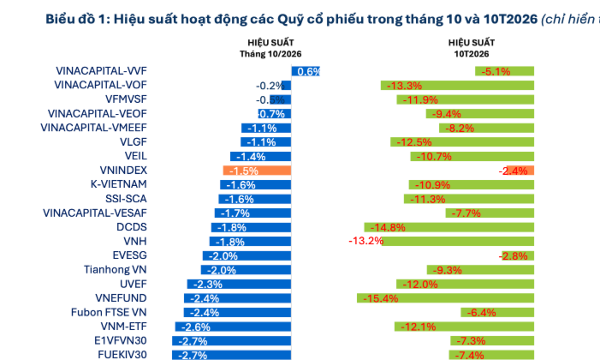
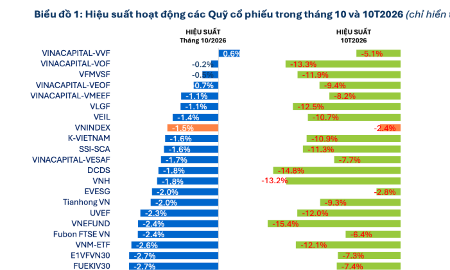


Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 552.000 vụ tấn công mạng: Bài toán quản trị rủi ro số cho doanh nghiệp vừa và nhỏ
Khoảng 552.000 vụ tấn công mạng; 52,3% doanh nghiệp được khảo sát cho biết đã chịu thiệt hại và khoảng 25,5 triệu tài khoản bị lộ lọt... là những con số xảy ra trong một năm ở Việt Nam. Những rủi ro đến với doanh nghiệp nhỏ và vừa trong bối cảnh số hóa... ngày càng lớn.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

