




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thống đốc: “Đến hết tháng 6, bỏ trần lãi suất là không tưởng”


Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình định hướng sẽ tiếp tục áp trần lãi suất ít nhất cho đến hết tháng 6/2012
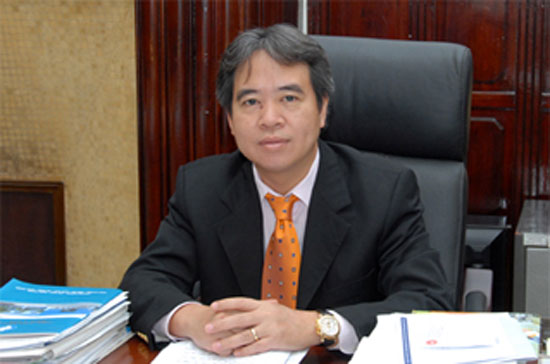
Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình định hướng sẽ tiếp tục áp trần lãi suất huy động ít nhất cho đến hết tháng 6/2012.
Bao giờ bỏ trần lãi suất huy động VND là câu hỏi VnEconomy đặt ra với Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình tại cuộc gặp mặt báo chí chiều nay (11/1).
Trả lời câu hỏi này, Thống đốc dẫn lại những nguyên do buộc phải áp cơ chế trần lãi suất huy động VND từ năm 2010, là một biện pháp hành chính.
“Nếu bao giờ không còn những lý do để áp trần lãi suất thì lúc đó sẽ bỏ, nhưng giờ vẫn chưa giải quyết được những lý do đó”, Thống đốc nói.
Cụ thể, từ năm 2010, cơ chế trần lãi suất huy động được đưa ra xuất phát từ những xáo trộn trên thị trường. Nhu cầu vốn của hệ thống ngân hàng cao, nếu để tự do thì mặt bằng lãi suất huy động cao dẫn tới lãi suất cho vay cao và doanh nghiệp khó khăn, tăng trưởng kinh tế theo đó khó đảm bảo… Và cơ chế trần đưa ra nhằm đảm bảo hệ thống huy động vốn ở một mức nhất định, cho vay ra ở mức lãi suất “chấp nhận được”.
Đến nay, các điều kiện để áp trần lãi suất vẫn còn nên cơ chế này chưa bỏ được. Thống đốc nói: “Từ nay đến hết tháng 6/2012, bỏ trần là không tưởng. Nếu bỏ thì mức biến động của lãi suất như thế nào cần phải tính toán”.
Về định hướng lâu dài, để bỏ trần lãi suất theo Thống đốc cần phải xử lý được những bất cập hiện nay trên thị trường. Đó cũng là mục tiêu của tái cấu trúc.
Định hướng của Ngân hàng Nhà nước là tiến tới đưa thị trường tiền tệ trở về đúng nghĩa của nó, hạn chế sự “lấn sân” thị trường vốn như trong thời gian qua.
Hiện tại, nguồn vốn cho hệ thống ngân hàng vẫn bắt nguồn từ doanh nghiệp và dân cư. Lãi suất thấp hoặc kém hấp dẫn thì họ hạn chế gửi, trong khi thanh khoản ngân hàng đang khó khăn và cầu huy động vẫn cao. Thực tế thời gian qua hệ thống ngân hàng từ kênh nhận tiền gửi và cung vốn cho nền kinh tế trở thành một kênh đầu tư, lấn vai trò của thị trường vốn.
Với thực tế trên, một lần nữa Thống đốc Nguyễn Văn Bình nêu lại quan điểm rằng, nếu đúng là thị trường tiền tệ thì không đặt vấn đề thực dương; hệ thống ngân hàng là kênh tiền gửi, thanh toán và dịch vụ. “Vì anh gửi tiền ở ngân hàng, ngân hàng có kinh doanh trên nguồn vốn đó thì trả cho anh một phần lãi suất. Nếu anh muốn kinh doanh đồng vốn đó thì tìm đến các kênh đầu tư, sản xuất kinh doanh, tìm cổ tức doanh nghiệp…”.
“Tái cấu trúc, mục tiêu cuối cùng là đưa thị trường tiền tệ trở về đúng vai trò của nó. Nếu làm được điều đó thì nhất định không có trần lãi suất, không còn chuyện căng thẳng, khó khăn thanh khoản!”, Thống đốc nêu quan điểm.
Trước mắt, bên cạnh việc duy trì cơ chế trần lãi suất, trọng tâm của Ngân hàng Nhà nước là làm sao góp phần kiềm chế lạm phát trong 3 tháng tới - “mùa” cao điểm lạm phát do nhu cầu tiêu dùng tăng cao dịp lễ tết.
Cùng với đó nhà điều hành sẽ tập trung xử lý các ngân hàng yếu kém, để tránh những sự “khuấy đảo” ảnh hưởng xấu đến thị trường. Tiếp đến là xử lý quyết liệt hơn vấn đề thanh khoản, tạo vốn tốt hơn. Theo đó, dự kiến Ngân hàng Nhà nước có thể đẩy mạnh cung tiền, định hướng nguồn vốn đi vào sản xuất hỗ trợ vốn cho doanh nghiệp.
“Mục tiêu vẫn là kiềm chế CPI nên cung tiền cũng ở mức độ phù hợp. Khi đó mới giải quyết một bước thanh khoản hệ thống, chặn bớt sự hút vốn ở những mảng hạn chế, rồi sẽ tính đến giảm lãi suất”, Thống đốc cho biết.
Và khi lạm phát được kiềm chế tốt, thanh khoản hệ thống tốt hơn, các tỷ lệ đảm bảo an toàn của các ngân hàng tốt hơn, cũng như có hiệu quả trong việc định hướng lại vai trò của thị trường tiền tệ như nêu trên, thì mới tính đến việc bỏ trần.
“Cái khó bó cái khôn, chúng tôi cũng không mong muốn áp trần. Nhưng có những thời điểm là cần thiết để đảm bảo ổn định, vì lợi ích chung của nền kinh tế”, Thống đốc Nguyễn Văn Bình nói thêm.

Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
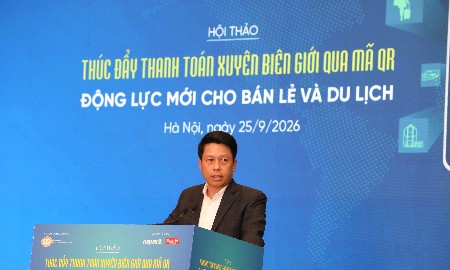
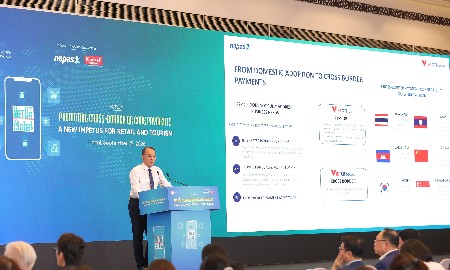
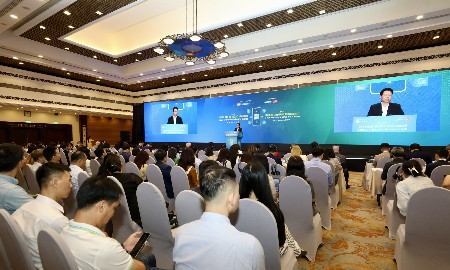
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
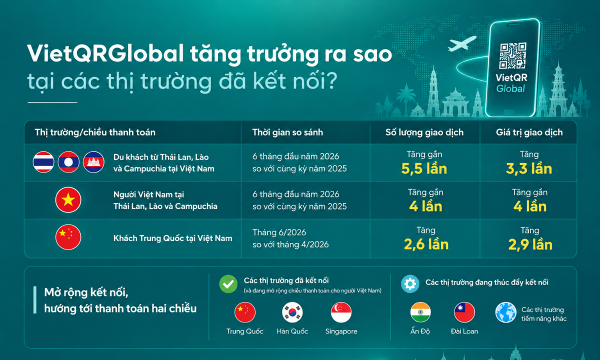
Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.
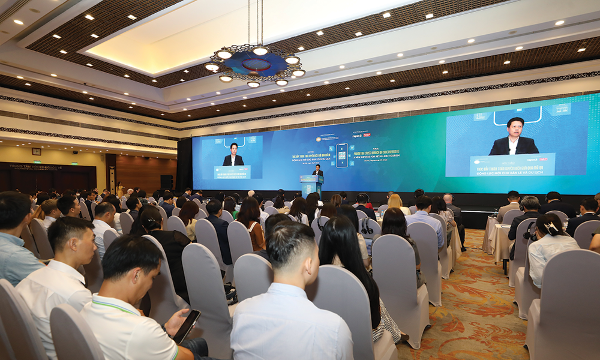
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
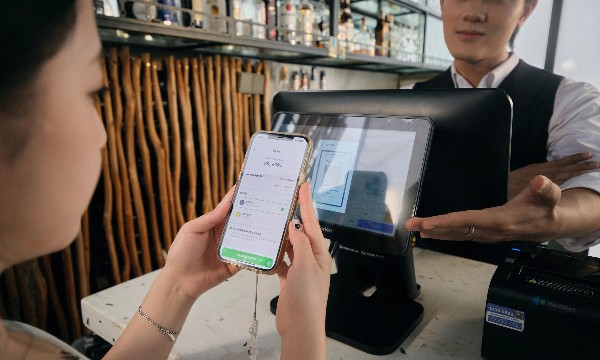
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








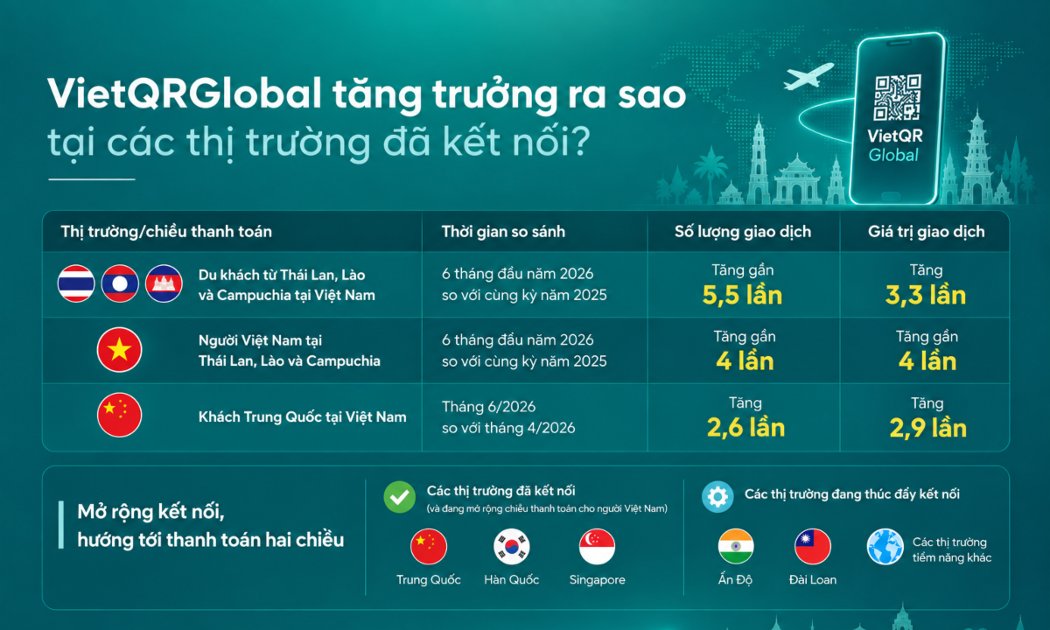
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...