




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thuế chuyển nhượng chứng khoán: “Khó khả thi!”


"Giả sử nếu phương pháp tính thuế như dự thảo xảy ra thì tôi e thị trường chứng khoán sẽ sụp đổ"
Ông Nguyễn Hoàng Hải, Tổng thư ký Hiệp hội Các nhà đầu tư tài chính (VAFI) bày tỏ sự không ủng hộ đối với phương pháp tính thuế chứng khoán đang dự thảo.
Theo ông, phương pháp tính thuế nêu trong Dự thảo Luật thuế thu nhập cá nhân đối với hoạt động chuyển nhượng chứng khoán đã hợp lý chưa?
Theo Điều 14 Dự thảo Luật Thuế thu nhập cá nhân, phương pháp tính thuế chuyển nhượng chứng khoán dựa trên cơ sở lấy giá bán trừ giá mua và các khoản chi phí.
Với phương pháp này, theo giải thích của Ban soạn thảo, sau mỗi năm hoạt động tài chính thì thu nhập kinh doanh chứng khoán sẽ được tính bằng tổng giá trị các loại chứng khoán đã bán, trừ đi tổng giá trị các loại chứng khoán đã mua (chỉ tính số lượng chứng khoán đã mua tương ứng với số lượng chứng khoán đã bán) và trừ tiếp các loại chi phí trực tiếp liên quan đến việc mua bán chứng khoán.
Theo VAFI, phương pháp tính thuế khả thi nhất đối với hoạt động chuyển nhượng chứng khoán chính là thông qua việc đi sâu phân tích các phương pháp tính thuế theo thông lệ quốc tế. Dù đây mới chỉ là dự thảo, nhưng tôi nghĩ rằng nội dung dự thảo đã bất cập ngay từ phương pháp tính thuế.
Theo thông lệ quốc tế thì không có phương pháp tính thuế này.
Ông có thể phân tích kỹ hơn về sự bất cập của phương pháp tính thuế như Dự thảo?
Theo phương pháp này, đối với các giao dịch trên thị trường OTC sẽ không có cơ sở pháp lý để xác định được giá mua, giá bán của các cá nhân giao dịch. Từ việc không xác định được đó, rõ ràng không thể tính được thuế hoặc tạo sự bất công trong việc xác định mức thuế.
Từ đó, chuyện trốn thuế sẽ trở thành phổ biến và làm cho môi trường đầu tư chứng khoán bị bóp méo. Ngay cả việc nhà đầu tư kê khai trung thực các hợp đồng mua bán chứng khoán thì cũng không thể thuyết phục được cơ quan thuế. Vấn đề ở đây là không thể tạo lập được những chứng từ pháp lý. Một vấn đề nữa là ai sẽ đứng ra thu thuế khi hàng triệu giao dịch diễn ra.
Còn đối với thị trường chứng khoán tập trung, theo giao dịch hiện hành có thể xác định được giá mua, giá bán hàng ngày bởi các trung tâm giao dịch chứng khoán và công ty chứng khoán, nhưng chi phí về mua bán chứng khoán thì không xác định được. Nếu vậy thì không thể xác định được thu nhập ròng từ đầu tư chứng khoán. Điều này dẫn tới việc rất nhiều trường hợp lỗ cũng phải đóng thuế, mà đóng thuế rất nặng.
Ví dụ, khi kinh doanh chứng khoán bắt đầu lỗ thì chúng ta xác định được mức dự phòng giảm giá. Nếu là tổ chức, sẽ xác định được dễ dàng, nhưng nếu là cá nhân sẽ không xác định được.
Chẳng hạn, một cá nhân kinh doanh 5 chứng khoán, kết quả 2 chứng khoán có lãi được 100 triệu đồng, 3 chứng khoán lỗ 300 triệu đồng, trên thực tế là lỗ 200 triệu đồng. Nhưng do cá nhân đó không khấu trừ dự phòng giảm giá nên vẫn phải đóng với mức thuế 25 triệu đồng (thuế suất 25%).
Vì vậy, tôi nghĩ phương pháp tính thuế như vậy không khả thi, chắc chắn Quốc hội sẽ không thể ban hành phương pháp như vậy.
Vậy nguy cơ xảy ra với thị trường chứng khoán là gì nếu phương pháp tính thuế này vẫn được áp dụng trong thực tế?
Giả sử nếu phương pháp tính thuế như dự thảo xảy ra thì tôi e thị trường chứng khoán sẽ sụp đổ. Bởi vì, phương pháp tính thuế không rõ ràng và mức thuế nêu ra quá cao, quá rủi ro đối với các nhà đầu tư nên kinh doanh chứng khoán không còn hấp dẫn và họ sẽ không đầu tư vào chứng khoán nữa.
Thị trường chứng khoán vốn rất nhạy cảm, nhưng một vài ngày vừa qua, một quan chức của Bộ Tài chính đã phát biểu về phương pháp tính thuế và cho rằng mức thuế suất 25% không cao đã ảnh hưởng rất lớn đến tâm lý nhà đầu tư. Vì vậy, không phải đợi đến năm 2009, khi thực thi Luật này mới tác động đến thị trường chứng khoán mà mấy hôm nay, các nhà đầu tư đang ào ạt bán ra nhiều chứng khoán vì tác động một phần của Dự Luật này.
Nếu người ta bán hết thì ai đầu tư chứng khoán nữa. Thị trường chứng khoán sụp đổ thì dòng tiền nhàn rỗi đi đâu, gửi tiết kiệm thì chưa hấp dẫn, còn giá vàng lúc tăng lúc giảm, chắc chắn dòng tiền khổng lồ sẽ lại chuyển sang bất động sản... Vì vậy, cần có một tầm nhìn chiến lược.
Hiện phương thức như trong Dự thảo đang được áp dụng với các doanh nghiệp được thành lập theo pháp luật Việt Nam. Nếu áp dụng trong tổ chức đầu tư thì sẽ xác định được giá mua, giá bán và chi phí đầu tư chứng khoán trong mọi tình huống. Tuy nhiên, không áp dụng được với các tổ chức đầu tư nước ngoài không hiện diện tại Việt Nam và với các tổ chức này hiện đang áp dụng phương thức thuế khoán.
Vì vậy, để “sân chơi” chứng khoán được bình đẳng giữa tổ chức trong nước với nước ngoài và với nhà đầu tư cá nhân thì đòi hỏi cần phải có một phương thức tính thuế thống nhất.
Từ thực tiễn áp dụng phương pháp tính thuế, mức thuế của các quốc gia trên thế giới, VAFI có đề xuất gì đối với Ban soạn thảo Luật?
Chúng tôi đã nghiên cứu, kinh nghiệm quốc tế và kinh nghiệm tại Việt Nam, không có một phương pháp nào toàn diện, nhưng nguyên tắc tối đa phải đảm bảo công bằng xã hội.
Về thuế chứng khoán tại Việt Nam, nên áp dụng phương pháp khoán trên tổng giá trị bán với tỷ lệ khoảng 0,1% như nhiều nước trên thế giới.

Nan giải "làm sạch" mã số thuế
Theo chuyên gia, để đẩy nhanh tiến độ làm sạch mã số thuế, cần phân loại để tách riêng những trường hợp không còn hoạt động với các doanh nghiệp có dấu hiệu gian lận, rủi ro về thuế. Vấn đề này trở nên bức bối trong bối cảnh cần xoá 617.000 mã số thuế nhưng 3 tháng qua mới xử lý được 125.000...
Đề xuất giảm thuế xuất khẩu phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%
Bộ Tài chính dự kiến trình Chính phủ phương án điều chỉnh thuế suất thuế xuất khẩu của 3 mặt hàng phân bón gồm phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%...
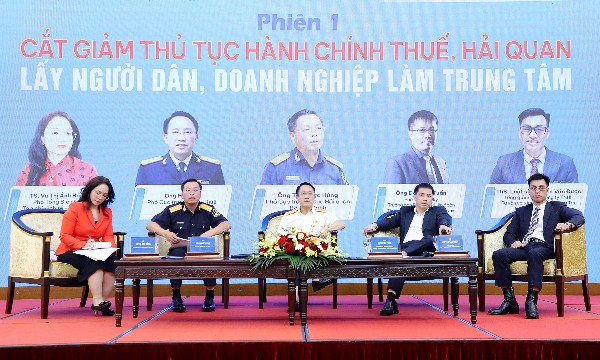
Doanh nghiệp vẫn gặp khó khăn từ cách phân loại mã hàng hoá xuất nhập khẩu
Trong khi ngành Hải quan đẩy mạnh tự động hóa và chuyển từ tiền kiểm sang hậu kiểm, doanh nghiệp vẫn gặp không ít vướng mắc ở khâu phân loại mã HS. Cùng một mặt hàng nhưng cách áp mã chưa thống nhất có thể dẫn đến thay đổi nghĩa vụ thuế, phát sinh truy thu và làm tăng rủi ro cho doanh nghiệp trong quá trình xuất nhập khẩu…
Hộ kinh doanh muốn được khấu trừ thuế phải chuyển đổi thành doanh nghiệp
Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ (6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng, muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải chuyển đổi sang doanh nghiệp...
Bộ Tài chính đối phó với nạn mạo danh cá nhân lập doanh nghiệp
Khoảng 4.000 cá nhân bị phản ánh mạo danh để thành lập doanh nghiệp đang đặt ra yêu cầu mới đối với cơ chế đăng ký kinh doanh vốn được thiết kế theo hướng đơn giản hóa thủ tục và tăng quyền tự khai, tự chịu trách nhiệm. Vấn đề đặt ra là làm thế nào để vẫn duy trì sự thông thoáng nhưng đủ khả năng để bảo vệ thông tin cá nhân…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







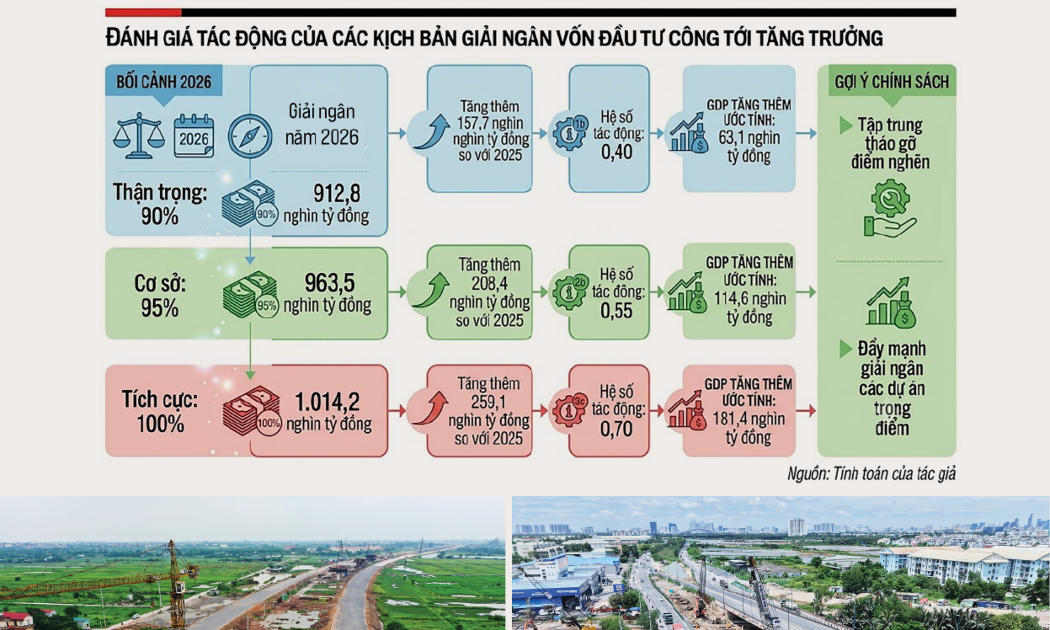
 Kịch bản tăng trưởng 3 tháng cuối năm
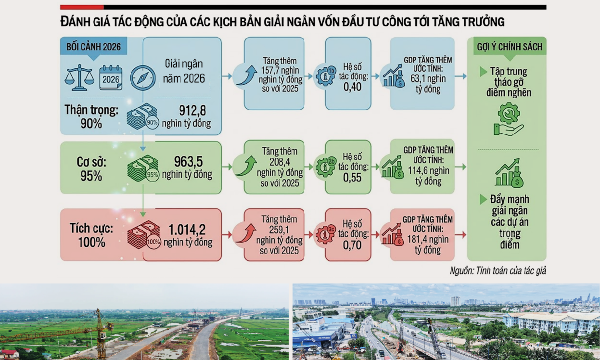
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...