




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiền thật và tiền ảo


Hàng chục ngàn tỉ đồng đã "bốc hơi" khỏi thị trường chứng khoán Việt Nam, thể hiện ở mức vốn hóa suy giảm
Hàng chục ngàn tỉ đồng đã "bốc hơi" khỏi thị trường chứng khoán Việt Nam, thể hiện ở mức vốn hóa suy giảm, nhưng đây có thể xem là tiền ảo, còn tiền thật chính là giá trị giao dịch trên sàn.
1. Một lần, trong một hội thảo, một nhà đầu tư tham dự hỏi ông Lê Xuân Nghĩa, Phó chủ tịch Ủy ban Giám sát tài chính quốc gia, có nên mua cổ phiếu vào thời điểm hiện tại.
Ông Nghĩa nói: “Tôi đầu tư bốn lần, có một lần thất bại, đấy là lần đấu giá mua cổ phiếu Vietcombank. Với kinh nghiệm 25% thất bại đó, tôi e không dám khuyên gì nhà đầu tư”.
Cũng như ông Nghĩa, tất cả các nhà đầu tư đã bỏ tiền vào IPO Vietcombank đều đang “tạm thời thất bại”, khi giá cổ phiếu VCB trên thị trường OTC chỉ còn 33.000 đồng, trong khi giá đấu giá bình quân là 107.000 đồng. Cổ phiếu VCB không tránh khỏi sự sụt giảm chung của thị trường chứng khoán.
Với giá này, giá trị vốn hóa thị trường của Vietcombank còn 39.930 tỉ đồng (vốn điều lệ là 12.100 tỉ đồng), tương đương 2,35 tỉ Đô la Mỹ. So với mức vốn hóa thị trường khi IPO là 12.947 tỉ đồng, xấp xỉ 7,62 tỉ Đô la Mỹ, mức vốn hóa hiện tại giảm 2,25 lần. Xem ra quá lớn!
Thế nhưng một số nhà đầu tư nước ngoài lại bảo giá cổ phiếu VCB vẫn còn quá đắt. Họ so sánh thế này: Citigroup cách đây một năm có giá thị trường 246 tỉ Đô la Mỹ, song vào ngày 22/11/2008 mức vốn hóa của tập đoàn này chỉ còn 20,5 tỉ Đô la Mỹ, giảm 12 lần. Cùng ngày đó Vietcombank có giá 2,35 tỉ Đô la Mỹ, so với 20,5 tỉ Đô la Mỹ của Citigroup, thì giá Citigroup liệu có rẻ hơn?
Tất nhiên sự so sánh này là khiên cưỡng bởi quy mô của cả hai khác nhau, vị thế đối với quốc gia và thế giới cũng khác nhau. Nhưng các con số thì vẫn nói lên một điều gì đó về sự rẻ, đắt.
Đánh giá cổ phiếu đắt rẻ, dù muốn hay không cũng phải nhìn vào triển vọng tương lai. Mới đây, Vietcombank đã xin ý kiến cổ đông điều chỉnh chỉ tiêu kinh doanh năm 2009. Theo đó, tổng tài sản của Ngân hàng Ngoại thương sẽ giảm 9.000 tỉ đồng (từ 209.000 tỉ đồng tính đến 30/9/2008 còn 200.000 tỉ đồng); tăng trưởng tín dụng là 15%, tăng trưởng vốn huy động 0%, nợ xấu dưới 5,8% (nợ xấu đến 30-9-2008 là 5,55% tổng dư nợ).
Năm nay tăng trưởng tín dụng, huy động vốn, nợ xấu của VCB cũng không đạt chỉ tiêu đề ra. Nhưng chỉ tiêu quan trọng nhất là lợi nhuận thì VCB vượt. Lợi nhuận trước thuế chín tháng đầu năm của ngân hàng lên đến 3.424 tỉ đồng, tăng 176% so với cùng kỳ. Dự đoán lợi nhuận cả năm của VCB không dưới 4.000 tỉ đồng. Nhưng khi xây dựng lợi nhuận năm 2009, ngân hàng dự báo chỉ 3.400 tỉ đồng. Vậy VCB có quá “khiêm tốn”, đưa ra các chỉ tiêu cho năm sau thấp để dễ đạt?
Ông Nguyễn Phước Thanh, Tổng giám đốc VCB, giải thích: “Không phải chúng tôi xây dựng kế hoạch thấp để dễ đạt, mà chủ yếu trong điều kiện chịu tác động của khủng hoảng kinh tế toàn cầu, quy mô càng nhỏ, bộ máy càng gọn càng dễ thoát khỏi khó khăn và thoát nhanh”. Nhưng “thoát” như thế nào mới là điều đáng nói. Nếu lợi nhuận thực tế năm 2009 giảm đi, lúc bấy giờ cổ phiếu Vietcombank có trở nên đắt hơn so với bây giờ?
2. Mức vốn hóa của thị trường chứng khoán Việt Nam đang suy giảm, hàng chục ngàn tỉ đồng đã “bay hơi”. Ngày 28/11/2008 mức vốn hóa cổ phiếu của sàn Tp.HCM còn 172.944 tỉ đồng, sàn Hà Nội còn 52.807 tỉ đồng, tổng cộng 225.751 tỉ đồng. Nếu tính cả trái phiếu, mức vốn hóa hai sàn là 403.147 tỉ đồng.
So với mức vốn hóa của thị trường 13 tháng trước đó là 423.000 tỉ đồng (ngày 28-10-2007), giá trị vốn hóa hiện tại không thấp hơn bao nhiêu. Nhưng nằm giữa hai con số đó có hai yếu tố: thứ nhất giá trị trái phiếu niêm yết tăng vọt và thứ hai số lượng công ty niêm yết cũng tăng lên. Lẽ ra với số lượng hàng hóa được bổ sung, nếu VN-Index ít biến động, mức vốn hóa thị trường phải tăng gấp nhiều lần.
Minh chứng cho những đồng tiền “bay hơi” là mức vốn hóa của nhiều doanh nghiệp tụt giảm. Vào ngày 12/3/2007, ngày VN-Index đạt đỉnh 1.170 điểm, SAM (Công ty Cáp và Vật liệu viễn thông Sacom) có giá thị trường 9.172 tỉ đồng, nhưng đến ngày 28/11/2008 chỉ còn 1.007 tỉ đồng; REE (Công ty cổ phần Cơ điện lạnh) là 7.888 và 1.811 tỉ đồng; STB (Sacombank) là 27.922 và 10.282 tỉ đồng; VNM (Công ty Sữa Việt Nam) là 31.482 và 13.408 tỉ đồng; FPT là 37.094 và 7.060 tỉ đồng; VSH là 10.250 và 3.492 tỉ đồng...
Có thật những đồng tiền đã “không cánh mà bay” đi không? Một tỷ lệ lớn cổ phiếu của các công ty không được giao dịch (như VNM, Nhà nước nắm giữ trên 50% cổ phần) và sự tăng hay giảm giá trị của những cổ phần nằm yên ấy chỉ mang ý nghĩa tương đối. Có cổ phiếu trong nhiều phiên, giá trị giao dịch thực sự chỉ vài trăm ngàn, thậm chí vài chục ngàn cổ phiếu/phiên, nên sự xê dịch mức vốn hóa có thể không chính xác. Vì thế sự tăng giảm đó, những đồng vốn đến và đi đó, gần như là tiền ảo.
Tuy nhiên có những đồng tiền không ảo. Đấy là giá trị giao dịch thực sự đang giảm dần của sàn Tp.HCM từ tháng 8/2008 đến nay. Theo thống kê của Sở Giao dịch Chứng khoán Tp.HCM, sau khi lên đến 16.532 tỉ đồng trong tháng 8/2008, giá trị giao dịch khớp lệnh của tháng 9 là 14.914 tỉ đồng; tháng 10 là 9.705 tỉ đồng; tháng 11 là 7.626 tỉ đồng.
Càng ngày càng có nhiều nhà đầu tư từ vị trí tham gia giao dịch chuyển sang vị trí đứng ngoài quan sát thị trường.
Vì sao gọi tiền giao dịch chứng khoán là tiền thật? Vì phải có đủ tiền ký quỹ 100% trong tài khoản mới được đặt lệnh mua cổ phiếu. Chưa kể đặt lệnh mà có thể không khớp nên tiền thật trong tài khoản nhiều hơn giá trị khớp lệnh trên sàn. Tỷ lệ tiền thật 100% này đang góp phần làm giảm hấp lực của chứng khoán.
Trên sàn vàng Sài Gòn ACB, giá trị giao dịch hơn 1.000 tỉ đồng/ngày là chuyện bình thường, tính ra khoảng 30.000 tỉ đồng/tháng. Giao dịch vàng chỉ cần có tiền ký quỹ dưới 10%, bằng 1/10 tiền ký quỹ giao dịch chứng khoán. Có phải vì vậy mà chứng khoán chậm phát triển?
Hải Lý
(TBKTSG)

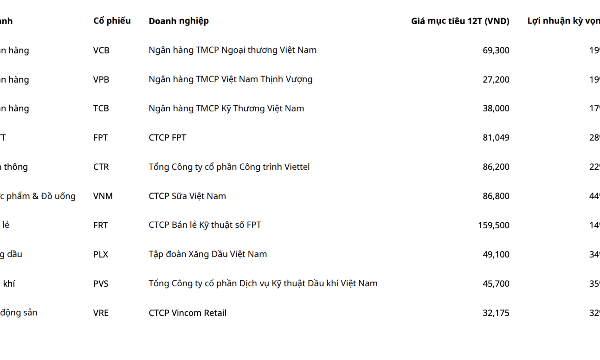
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
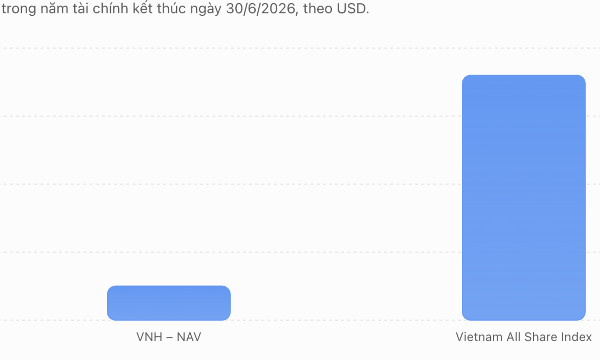
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
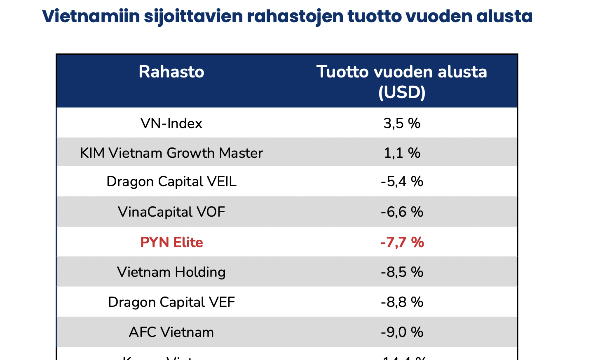
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
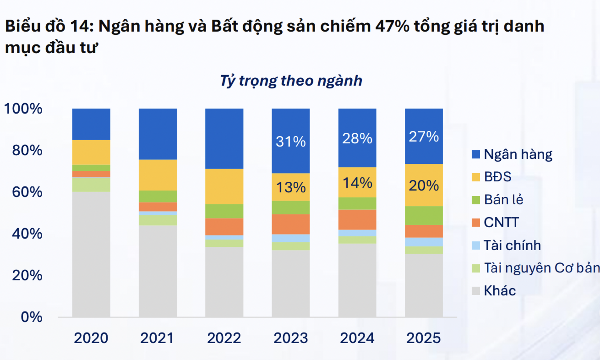
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

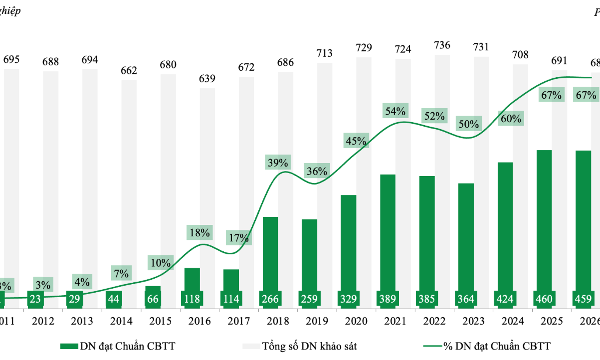


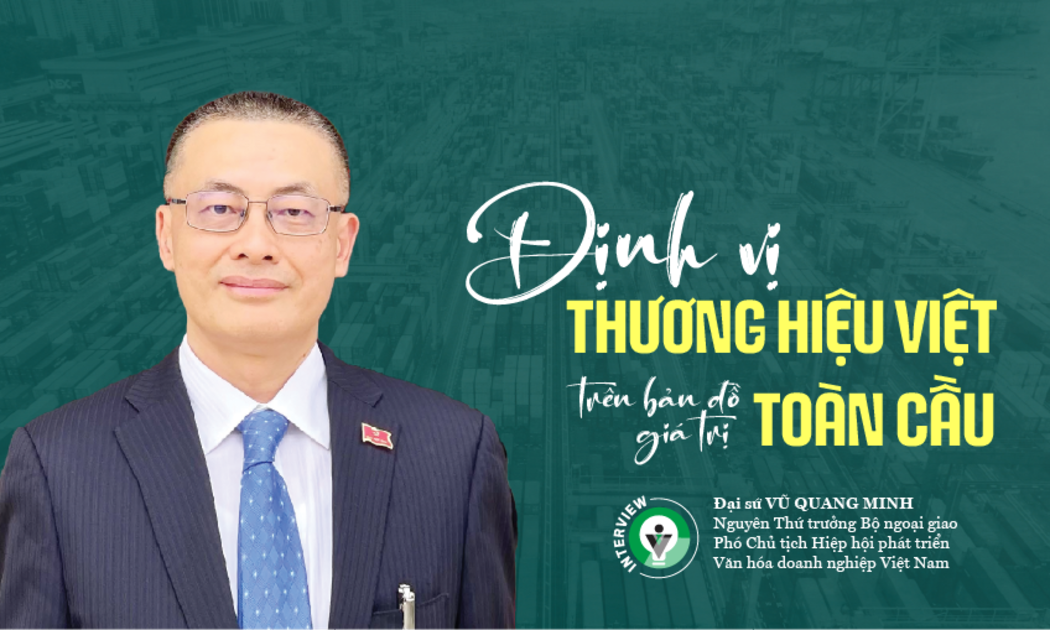

Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





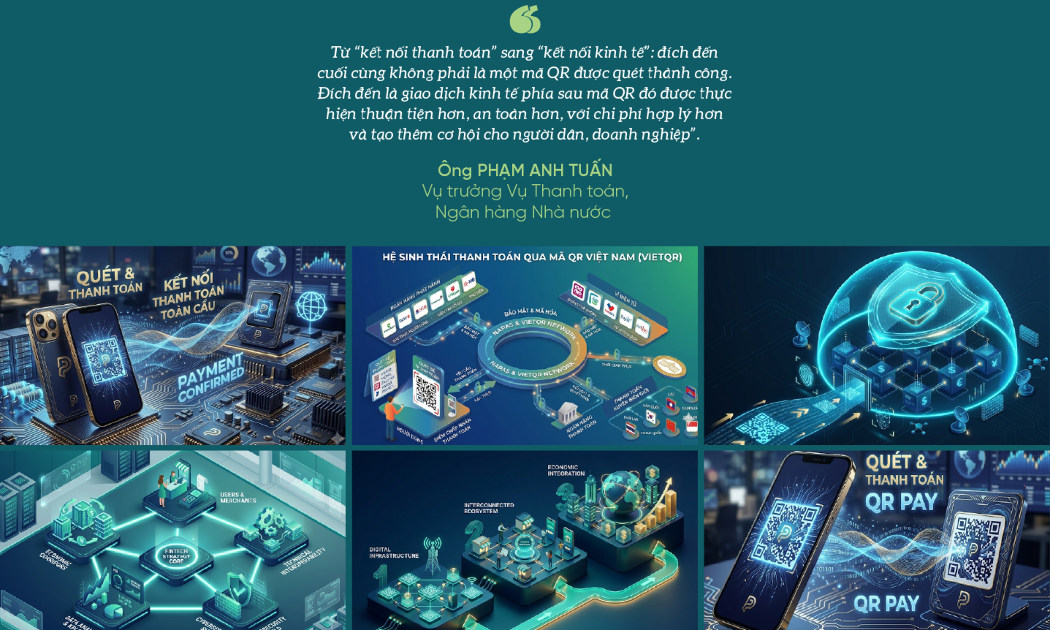
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...