




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vật vã “cai chứng”!


Chứng khoán có thể gây nghiện và "cai" không dễ, nhất là trong bối cảnh thị trường xuống dốc.
Ai đã từng lăn lộn với chứng khoán vài năm, kiếm sống nhờ dao động của thị trường sẽ rất hiểu cảm giác “vật vã” nếu không được nhìn bảng điện. Chứng khoán cũng gây nghiện và “cai” không dễ.
Ôm mớ tiền trên 3 tỷ đi gửi tiết kiệm cách đây đúng hai tháng, một anh bạn bảo chắc như đinh đóng cột “sẽ tạm cai chứng. Tiết kiệm lãi suất khá mà lại lành”. Tuy nhiên đầu tuần trước, chưa được sự “đồng ý” của... vợ, anh đã lại “lén” chuyển 1 tỷ đồng vào tài khoản để chơi cho đỡ “vật” vì thấy nhiều cổ phiếu giảm quá mạnh, cơ hội bắt đáy quá nhiều.
Khi được hỏi lời lãi mấy khoản bắt đáy hôm nay thế nào, nhà đầu tư cũng thuộc dạng thâm niên này không nói cụ thể, nhưng cứ tâm lý mà suy thì rất có thể nhiều khoản đã lỗ: “Cai chứng khó chẳng khác gì cai nghiện”!
Anh trút nỗi bực lên đủ các phân tích nhận định của tổ chức này, tổ chức kia là “chứng” đã rẻ quá rồi, thấp nhất trong khu vực. “PE này nọ toàn thứ vớ vẩn. Thị trường Việt Nam toàn các “bố” đầu cơ, tính toán lắm khéo còn “vỡ mặt” hơn”.
Quả thực kể từ hai tháng nay, không ít các phân tích, tính toán về chỉ số các loại trên thị trường chứng khoán Việt Nam đều chỉ ra rằng giá đã về tương đương đáy khủng hoảng cuối 2008, đầu 2009. Kết quả kinh doanh của các doanh nghiệp niêm yết cũng không phải là xấu, thậm chí nhiều doanh nghiệp rất tốt. Vậy mà giá cổ phiếu cứ “ngang nhiên” giảm, đi ngược lại logic của phân tích cơ bản!
Một thống kê sơ bộ cũng cho thấy hiện trên cả hai sàn có khoảng gần 70 mã có P/E dương, nhỏ hơn 5 lần, giá từ 15.000 đồng/cổ phiếu trở xuống. Cũng có hơn 60 doanh nghiệp làm ăn có lãi, giá trị vốn hóa dưới 100 tỷ đồng nhưng tổng tài sản từ 150 tỷ đồng trở lên, hệ số nợ nhỏ hơn 1. Số lượng cổ phiếu có P/E dương, thị giá nhỏ hơn mệnh giá thì cũng lên tới trên 50 mã.
Một điểm khá lý thú là đa số các phân tích của tổ chức, ngay cả tổ chức nước ngoài cũng đều nhìn nhận “tiềm năng trong dài hạn” và cho rằng giá hợp lý. Tuy nhiên không một phân tích nào chỉ ra thời điểm nên vào thị trường. Nhà đầu cơ “lỡ” mua theo trường phái đầu tư dài hạn, chịu áp lực mất giá sau khi mua, chắc chắn cảm giác như bị lừa và uy tín của những bản phân tích cũng “lao dốc” theo.
Lòng tham là điều khó kiềm chế nhất đối với nhà đầu tư trong thời điểm thị trường đi xuống. “Mấy ông bạn ôm tiền đều nói làu làu câu của Buffet: Phải tham lam khi người khác sợ hãi. Mình tham mấy lần, lúc ai cũng sợ nhưng giờ cũng bắt đầu lại sợ rồi!”, anh bạn than thở.
Đối với những nhà đầu tư tay ngang, vừa làm vừa chơi “chứng” có lẽ công việc sẽ là niềm vui, đồng thời là “thuốc cai nghiện” thời điểm này. Nhưng với những người ngày ngày ngắm bảng, sáng tối cafe bàn luận chuyện “chứng trường” thì thông tin cứ dội vào đầu: “Sáng nghe bản tin, trong giờ giao dịch lên mạng đọc tin, tối ăn cơm lại nghe bản tin. Trước khi đi ngủ không thể không ghé qua xem tình hình cho ngày mai. Đó là chưa kể tin nhắn ngày ít cũng vài chục cái. Nhiều lúc phát điên”, nhà đầu tư nói trên than thở.
Tắt bảng điện thì không thể vì “chứng là cuộc sống” nhưng không phải ai cũng đủ khả năng nhìn giá trị danh mục của mình âm mỗi ngày. Ngay cả với người cầm tiền, thị trường giảm là cơ hội nhưng trong bối cảnh rối ren đầy tin xấu như thế này, chưa biết lúc nào mới có sự phục hồi bền vững.
Một cuộc điều tra bỏ túi với 5 nhà đầu tư đều đang 100% tiền mặt, tất cả đều nâng mức “ngắm nghía” lên hạng cao nhất: Tiền đã chuyển từ trạng thái tiết kiệm kỳ hạn sang tài khoản chứng khoán để sẵn sàng “nhả đạn”. Tuy nhiên không một nhà đầu tư nào xác định được sẽ vào lúc nào mà hoàn toàn “phụ thuộc vào tình hình thị trường lúc đó”. Chiến thuật rất thống nhất là chỉ đặt mua giá sàn hoặc trên sàn một bước giá. “Tuyệt đối không “nhảy nhót”, giải ngân chỉ mang tính “ném đá dò đường”, không thay đổi danh mục” là những nguyên tắc được đặt ra.

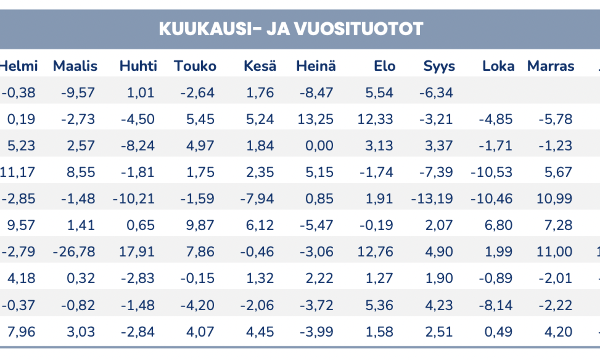
Báo lỗ gần 20% trong 12 tháng, Pyn Elite Fund nói rằng thị trường giảm thật vô lý
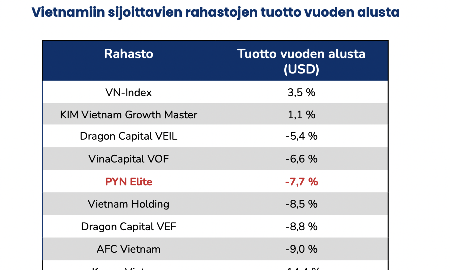
Tính đến ngày 30/9/2026, hiệu suất PYN Elite âm 12,67% từ đầu năm. Trong vòng 12 tháng, hiệu suất của quỹ âm 19,47%.
Quỹ ngoại: Giai đoạn hiện tại là cơ hội tích lũy hấp dẫn, thị trường dài hạn rất tích cực
Lumen Vietnam Fund duy trì quan điểm tích cực trong dài hạn đối với thị trường cổ phiếu Việt Nam, đồng thời nhìn nhận giai đoạn tích lũy hiện tại là cơ hội tích lũy hấp dẫn, thay vì dấu hiệu cho thấy xu hướng tăng trưởng mang tính cấu trúc đã thay đổi.
Chuyên gia: Sức mạnh của lãi kép chỉ phát huy khi tài sản được để yên đủ lâu
Theo một khảo sát năm 2026, trên 1.000 nhà đầu tư cá nhân, tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36%, vàng 14%. Cộng lại, ba kênh truyền thống này chiếm tới 87% tổng tài sản.
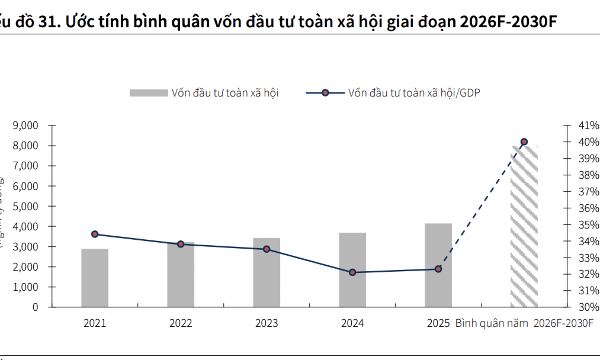
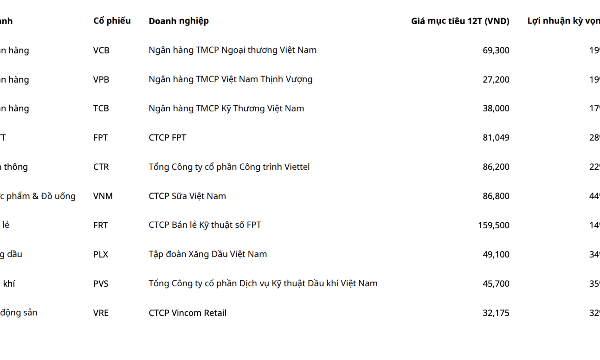
Ba nhóm cổ phiếu tâm điểm "hút tiền" trong những tháng cuối năm nhờ tăng trưởng GDP
Với mục tiêu tăng trưởng GDP của Chính phủ từ 10% trở lên trong năm 2026 và tiếp tục duy trì định hướng tăng trưởng cao trong các năm tới, nhu cầu vốn của nền kinh tế sẽ ở mức rất lớn trong trung và dài hạn.
Năm 2027 sẽ có cơ hội lớn khi lãi suất giảm, VN-Index có thể tăng mạnh?
Ông Petri Deryng, người đứng đầu quản lý quỹ Pyn Elite Fund, tin rằng bước sang tháng 1/2027, xung đột tại khu vực Trung Đông nhiều khả năng sớm kết thúc. Khi đó, triển vọng lạm phát sẽ thay đổi ngay lập tức, giá năng lượng sẽ giảm và năm 2027 sẽ trở thành một năm cực kỳ thuận lợi cho Việt Nam...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







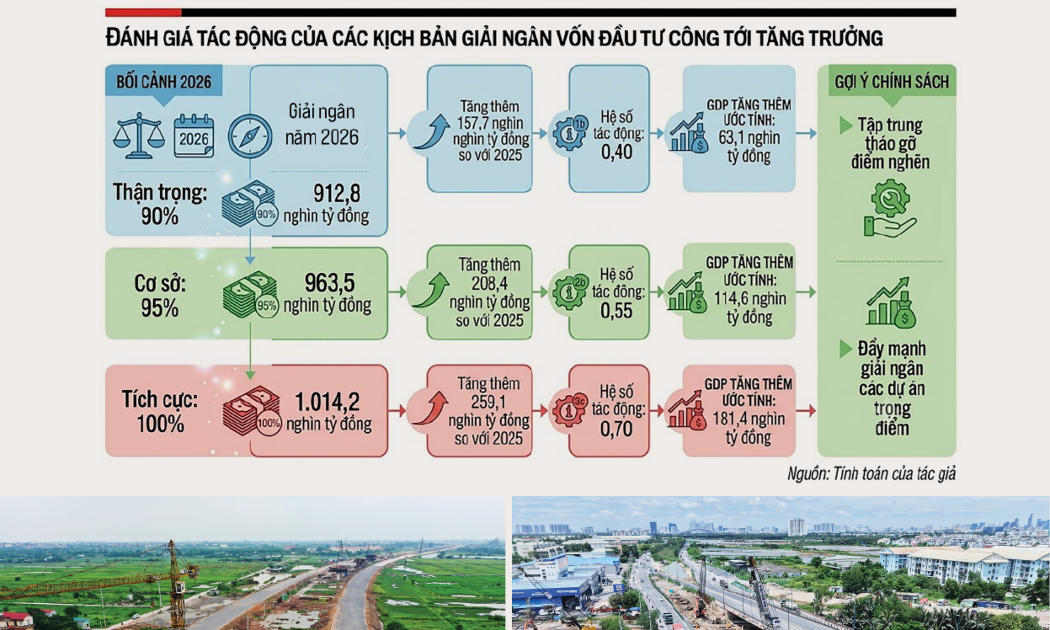
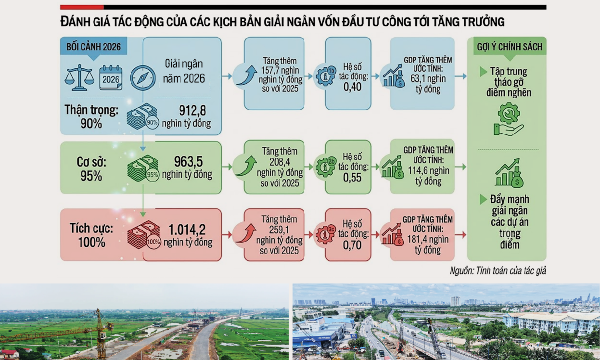
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

