


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao nhà đầu tư nước ngoài mạnh tay mua ngân hàng?


Việc một số cổ phiếu ngân hàng tăng mạnh trong thời gian qua đang gây ra ngạc nhiên trong giới đầu tư
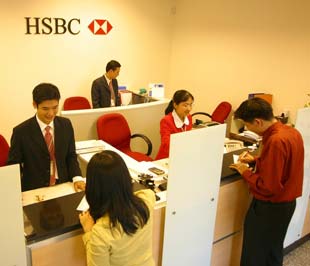
Việc một số cổ phiếu ngân hàng tăng mạnh trong thời gian vừa qua đang gây ra nhiều ngạc nhiên trong giới đầu tư. Hoài nghi là tâm trạng chung của nhiều chuyên gia tài chính
Nền kinh tế Việt Nam chưa vượt qua những cơn sốc của lạm phát phi mã, lãi suất cao cũng như tình trạng rủi ro của hệ thống ngân hàng. Ngay cả khi tính thanh khoản ở các ngân hàng tạm thời được phục hồi, không có nghĩa là giai đoạn khó khăn nhất của hệ thống ngân hàng đã qua.
Kết quả báo cáo tài chính quý 1 của các ngân hàng, đa số là vẫn có lãi lớn, chưa phản ánh được đúng tình trạng kinh doanh hiện tại của họ. Bởi nhiều ngân hàng cho biết, họ vẫn gặp khó khăn ở cả khâu huy động đầu vào lẫn tín dụng đầu ra…
Tuy nhiên các nhà đầu tư trên thị trường chứng khoán dường như đang đặt kỳ vọng lớn vào sự phục hồi của các ngân hàng.
Một loạt tin tốt về một số ngân hàng trong nước đã được tung ra trong những ngày qua: đó là việc hàng loạt ngân hàng nước ngoài trở thành cổ đông chiến lược của các ngân hàng trong nước. Tổng cộng có 10 ngân hàng trong nước đã bán cổ phiếu cho các ngân hàng nước ngoài.
Trong đó, điển hình có việc HSBC nắm 20% cổ phần của Techcombank, cổ phần lớn nhất trong số các ngân hàng nước ngoài tham gia mua ngân hàng trong nước hiện nay. Ngoài ra, còn có Maybank mua 15% cổ phần của ngân hàng An Bình, Deutsche Bank mua 10% của Habubank, Societe Generale mua 10% của SeABank, ANZ nắm 10% của Sacombank, Sumitomo Mitsui Financial Group (SMFG) mua 15% của Eximbank.
Đa số các bản tin không giải thích kỹ lịch sử và hoàn cảnh của các vụ mua bán này. Trước hết, phải khẳng định rằng đa số các ngân hàng nước ngoài mua cổ phần của các ngân hàng trong nước đều có những bài toán chiến lược lâu dài, sử dụng hệ thống dịch vụ, mạng lưới và nhân viên có sẵn của các ngân hàng trong nước để làm bàn đạp phát triển cho họ tại Việt Nam.
Chẳng hạn, Deutsche Bank mua cổ phần của Habubank nhằm để phát triển dịch vụ bán lẻ tại Việt Nam, trong khi HSBC muốn sử dụng Techcombank để phát triển hệ thống ATM và tín dụng tiêu dùng.
Cũng vì đây là chiến lược đã được tính từ lâu, cho nên đa số các thoả thuận mua bán đã được thực hiện trước đó từ khá lâu. Cho đến khi các bên hoàn tất các thủ tục mua bán và công bố ra công chúng, thị trường đã thay đổi rất nhiều.
Vào thời điểm khó khăn nhất của các ngân hàng vào đầu tháng 7, không ít người ngạc nhiên khi thấy SMFG công bố việc mua 15% cổ phần của Eximbank với giá 225 triệu USD. Tính giá chứng khoán của Eximbank vào thời điểm đó, thì SMFG đã mua rất đắt.
Tình trạng này xảy ra đối với không ít các ngân hàng khác. Với việc thủ tục mua bán diễn ra quá lâu, vào thời điểm trả tiền, không ít nhà đầu tư chiến lược phải "ngậm đắng nuốt cay" vì phải trả giá quá cao so với thời điểm hiện tại của giá thị trường.
Dĩ nhiên, cũng có những nhà đầu tư “gặp may”, chẳng hạn như GE khi bị Vietcombank từ chối mức giá đầu tư chiến lược mà họ đề nghị hồi đầu năm nay. Sau đó, việc giá cổ phiếu của VCB xuống cho phép nhà đầu tư này và những nhà đầu tư chiến lược khác có lợi thế mạnh hơn khi thương thuyết giá mới với VCB, nếu VCB muốn tìm nhà đầu tư chiến lược vào thời điểm này.
Các ngân hàng nước ngoài đều nhìn triển vọng dài hạn của Việt Nam là sáng sủa, cho nên sẽ không ngạc nhiên nếu họ tiếp tục tìm cách mua các ngân hàng trong nước.
Chẳng hạn, BNP Paribas, hiện nắm 10% cổ phần của ngân hàng Phương Đông (Oricombank), cho biết muốn tăng số lượng cổ phần lên 20%. Mirae Asset Securities muốn mua 15% cổ phần ở ngân hàng Phương Nam, và Maybank thậm chí được cho là sẽ tăng cổ phần ở ngân hàng An Bình lên 20%.
Tuy nhiên, giá như thế nào để những nhà đầu tư này bỏ tiền ra vào thời điểm này, còn là chuyện khác. Các ngân hàng nhỏ vẫn đang ở trong tình trạng khó khăn và khả năng sáp nhập giữa các ngân hàng trong nước vào thời điểm “ai cũng yếu” hiện nay còn mờ mịt.
Nhìn toàn cục, các nhà đầu tư cá nhân trên thị trường chứng khoán vẫn phải hết sức tỉnh táo khi phân tích thông tin. Đừng quên là các nhà đầu tư nước ngoài cũng có thể bị “hớ” như thường.
| Tỷ lệ sở hữu nước ngoài tại các ngân hàng Việt Nam | |
| HSBC Holdings Plc | 20% Techcombank |
| Standard Chartered Plc | 15% ACB |
| SMFG | 15% Eximbank |
| Malayan Banking Bhd (Maybank) | 15% ABBank |
| ANZ | 10% Sacombank |
| BNP Paribas | 10% Oricombank |
| Deutsche Bank | 10% Habubank |
| Oversea – Chinese Banking Corp | 10% VP Bank |
| United Overseas Bank | 10% Phương Nam |
| Societe Generale | 10% SeABank |
| (Nguồn: Reuters) |
(Theo SGTT)


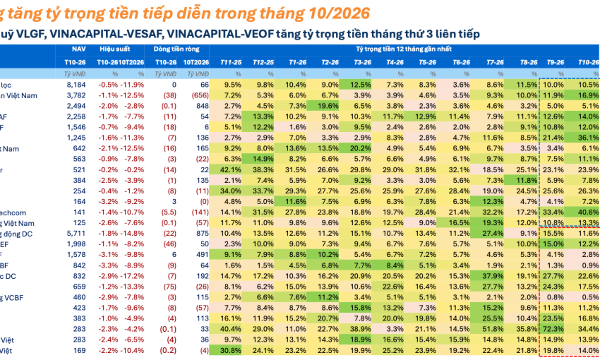
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
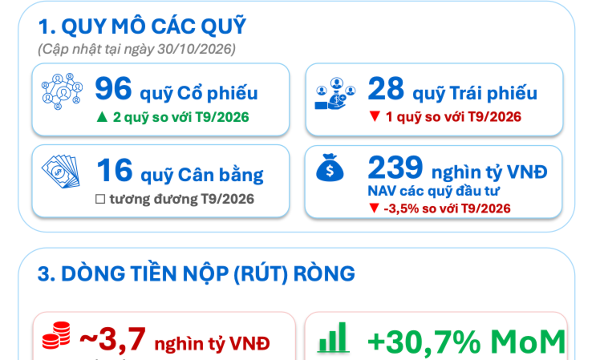
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
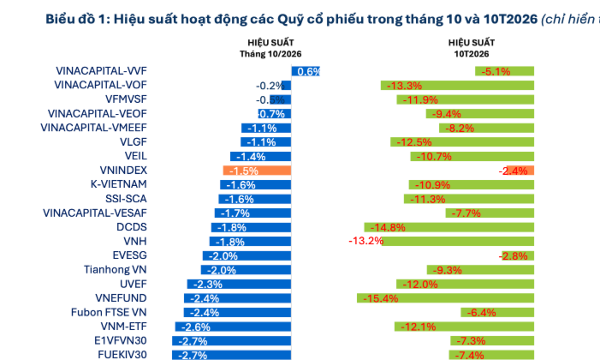
Có tới 88 quỹ cổ phiếu báo lỗ nặng trong tháng 10
Có tới 88/96 quỹ cổ phiếu ghi nhận hiệu suất âm trong tháng 10. Phần lớn các quỹ có mức giảm nhẹ hơn tháng trước, cho thấy áp lực lên danh mục đầu tư đã phần nào hạ nhiệt, nhưng sự phục hồi chưa thực sự đồng đều.
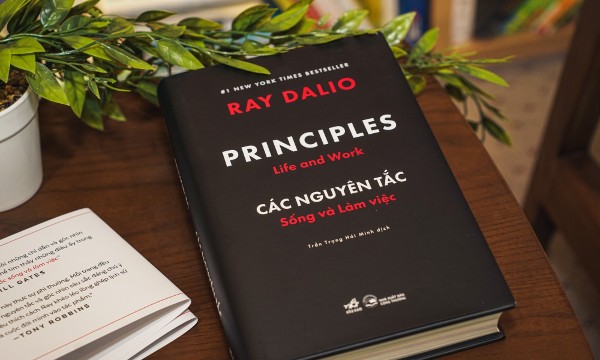
Ray Dalio và những nguyên tắc giúp ra quyết định tốt hơn
Từ thất bại trong đầu tư đến việc xây dựng một trong những quỹ đầu cơ lớn nhất thế giới, Ray Dalio đúc kết kinh nghiệm thành hệ thống nguyên tắc về tư duy, công việc và cuộc sống trong cuốn Principles: Life and Work.
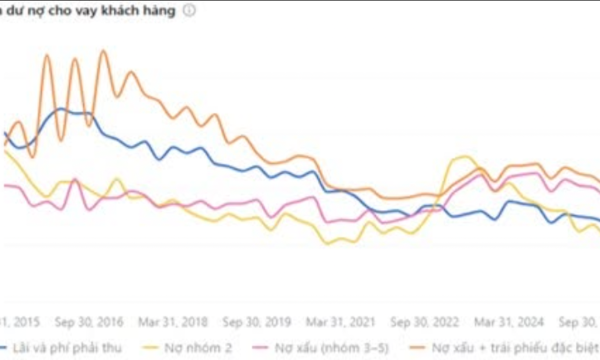
Rủi ro tiềm ẩn, mỗi quý nhà đầu tư vay margin đang phải gánh chi phí lãi khoảng 13 nghìn tỷ đồng
Sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang trở nên hấp dẫn hơn. Điều kiện cần về định giá rẻ đang dần xuất hiện nhưng điều kiện đủ là quá trình hạ đòn bẩy nợ cần phải diễn ra để tạo một biên an toàn đủ lớn cho vị thế đầu tư mới.

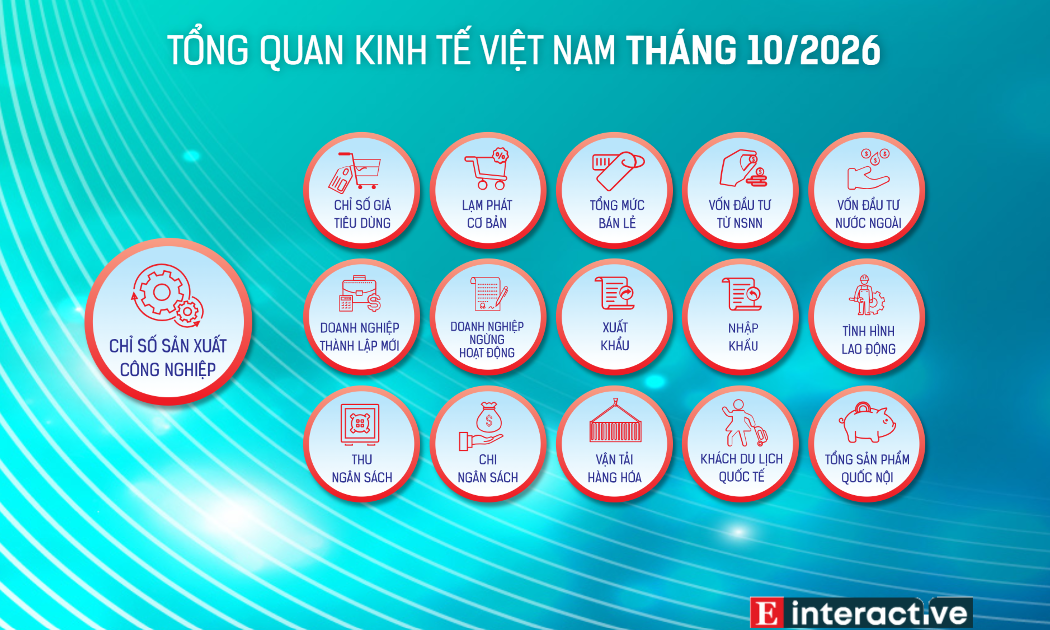

Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

