




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xem lại quyền “sếp nhỏ” nhà băng?


Một ứng xử với môi trường rủi ro gia tăng trong hoạt động của các ngân hàng thương mại
Tuần rồi, các ngân hàng lần lượt họp sơ kết 6 tháng đầu năm và định hướng kế hoạch nửa cuối 2013. Tín dụng vẫn là nút thắt tại nhiều thành viên, và có một “mâu thuẫn” với những quan điểm khác nhau.
Từ Nam ra Bắc tham dự cuộc họp toàn hệ thống, giám đốc một chi nhánh nọ trò chuyện với VnEconomy.
Ông cho biết, đầu năm ngân hàng mình mở gói tín dụng 2.000 tỷ đồng với những chính sách ưu đãi để kích cầu từ khối khách hàng doanh nghiệp. Nhưng, đã 6 tháng qua, lượng giải ngân mới chỉ vẻn vẹn khoảng 200 tỷ đồng, tức chỉ được 10%.
“Không được phép nêu số liệu, nhưng tình hình chung tăng trưởng tín dụng 6 tháng qua vẫn rất thấp, dù một số ngân hàng khác đã có đà tăng mạnh. May mà việc xử lý và thu hồi nợ có tiến triển”, ông cho biết.
Một điểm mà ông tiết lộ ở cuộc họp tổng kết 6 tháng là tập trung thảo luận về “mâu thuẫn” giữa yêu cầu thúc đẩy tăng trưởng tín dụng với xu hướng bớt quyền ở cấp chi nhánh.
Bản thân vị giám đốc trên, tại chi nhánh phụ trách, trước đây ông được trao quyền phê duyệt các khoản vay lớn, tối đa tới 10 tỷ đồng. Nhưng hơn một năm trở lại đây, hạn mức phê duyệt bị rút hẳn xuống còn tối đa 1 tỷ đồng - chủ yếu là các món vay nhỏ lẻ, các món lớn trên 1 tỷ đồng đều phải chuyển về hội sở phê duyệt.
Khoảng một năm trước, khi môi trường bộc lộ nhiều rủi ro mà nổi lên là xu hướng gia tăng nợ xấu, nhiều ngân hàng thương mại cũng đã tiến hành bớt quyền của các “sếp nhỏ” cấp chi nhánh. Các hạn mức phê duyệt từ 7 - 10 tỷ đồng hiện đã rút xuống phổ biến còn 1 - 3 tỷ đồng/món. Đến nay, tín dụng tăng trưởng quá thấp, ý kiến nội bộ tại một số thành đề nghị xem xét lại việc phần quyền trên.
Một hướng nhìn nhận là, khi bớt hẳn quyền ở cấp chi nhánh, hoạt động giải ngân bị chậm lại, quy trình trở nên chặt hơn cả ở chất lượng và số lượng. Tín dụng theo đó bị hạn chế. Đúng hơn, tín dụng không còn thoáng ở cấp chi nhánh như trước để tạo tốc độ tăng trưởng mạnh. Nay, muốn cải thiện tín dụng để giảm bớt áp lực lợi nhuận, thậm chí tránh lỗ, ngân hàng có thể xem xét nới thêm ở phân quyền chi nhánh?
Tuy nhiên,
một người trong cuộc lại cho ứng xử trên của các ngân hàng là cần thiết
.
Ông nói: “Trước đây, qua một đêm giá vàng bùng lên, người ta vay vài ba tỷ đổ vào ngay; hay chuyện bốc thăm được quyền mua cái nhà dự án nào đó là hốt luôn vốn ngân hàng. Tín dụng không bùng nổ mới lạ. Bây giờ phải chia nhỏ, phải gom từng món vay lẻ, cực lắm. Bạn để ý mà xem, hiện nay các ngân hàng đều tập trung tìm kiếm các món vay rất nhỏ, cỡ vài ba trăm triệu đồng, may mà thị trường nhà đất giá cũng đã giảm mạnh để kích thích nhu cầu vay. Nhưng gọn mà lành hơn”.
Người trong cuộc này thừa nhận, trước đây giao quyền phê duyệt hạn mức lớn cho giám đốc các chi nhánh, nhiều rủi ro cũng đã bộc lộ. Ở đây không chỉ vấn đề nợ xấu, mà còn là rủi ro đạo đức nghề nghiệp, hay ít nhiều cũng có ảnh hưởng yếu tố cá nhân ở các khoản vay… Nay, những món lớn chuyển hẳn lên hội sở, qua hội đồng thẩm định và phê duyệt tập trung, quy trình sẽ chuyên nghiệp và chặt chẽ hơn. Đây cũng là xu hướng chung đang thể hiện.
Tuy nhiên, khi tham vấn quan điểm thành viên hội đồng quản trị một ngân hàng nọ, ông cười: “Nếu bạn đặt vấn đề bớt quyền giám đốc chi nhánh, chuyển các món vay lớn lên hội sở, qua hội đồng cấp cao hơn hoặc hội đồng tập trung phê duyệt để chặt chẽ và an toàn hơn, thì cũng không hoàn toàn đúng đâu nhé. Tôi hỏi lại bạn, những khoản vay rất lớn như Vinashin, Vinalines rõ ràng là phải cấp rất cao, hội đồng thẩm định và phê duyệt rất chặt chẽ, thậm chí không chỉ ở cấp ngân hàng, nhưng vì sao nó vẫn bung bét ra?”.
Vậy nên, vị lãnh đạo cấp quản trị này cho rằng, thành lập một hội đồng thẩm định và phê duyệt, tập trung kiểm soát các khoản cho vay với những chuyên gia thực sự là cần thiết, là một xu hướng chuyên nghiệp, hay đúng hơn là yêu cầu nâng cao công tác quản trị rủi ro. Tuy nhiên, rủi ro ở đây còn liên quan đến nhiều yếu tố khác ngoài ngân hàng.
Giám đốc chi nhánh ngân hàng ở phía Nam nói trên cũng cùng quan điểm đó. Ông nhìn nhận việc phân quyền hay bớt quyền, tập trung hay phân cấp, chỉ là một cấu phần trong yêu cầu nâng cao chất lượng tín dụng, tăng cường quản trị rủi ro. Còn tín dụng có tăng được mạnh hay không, rủi ro có thực sự giảm bớt không còn phụ thuộc nhiều vào phía khách hàng.
“Tại cuộc họp sơ kết 6 tháng, sau những thảo luận thì chốt lại là vẫn ưu tiên hàng đầu vào xử lý và thu hồi nợ thôi. Còn đẩy mạnh tăng trưởng tín dụng không hoàn toàn theo mong muốn chủ quan của mình được. Nền kinh tế còn nhiều khó khăn, hoạt động sản xuất kinh doanh vẫn đình trệ thì doanh nghiệp đâu muốn hoặc dám vay, dù lãi suất cho vay giờ đã xuống rất thấp. Tại ngân hàng tôi, lãi suất chào doanh nghiệp giờ phổ biến có 8,9%/năm, là đương nhiên chứ không phải ưu đãi”, vị giám đốc chi nhánh trên nói.


Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...

Thành viên thị trường liên ngân hàng cẩn trọng với bất động sản và chứng khoán
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…




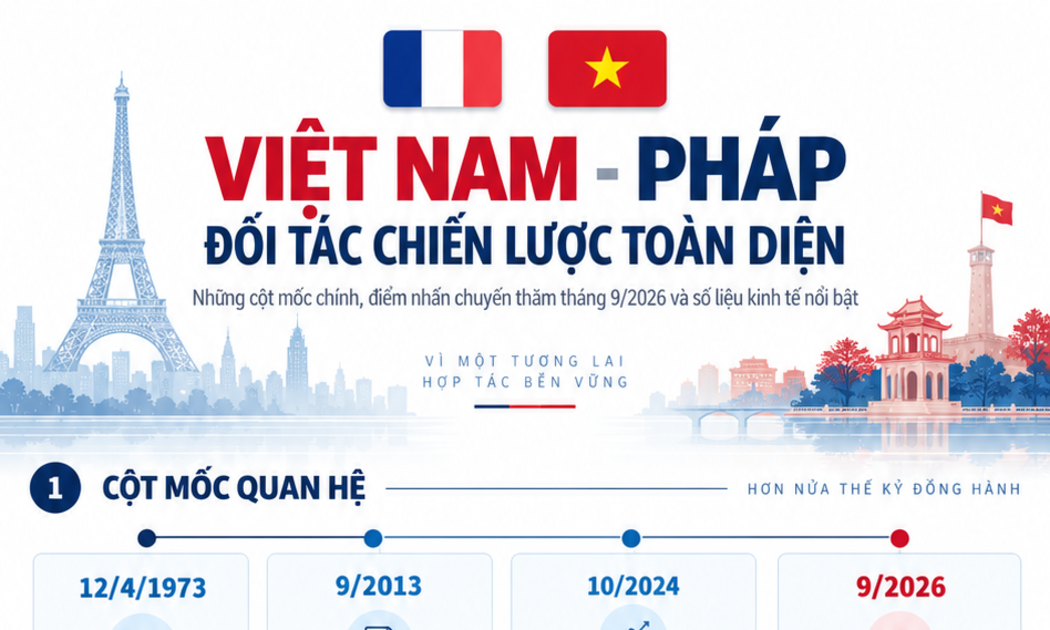

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.






 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...