


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đằng sau nghi án DongA Bank bị “chơi xấu”


Giới ngân hàng xì xào thông tin, một ngân hàng lớn đã “gài bẫy” DongA Bank vì hành vi “xé rào” lãi suất
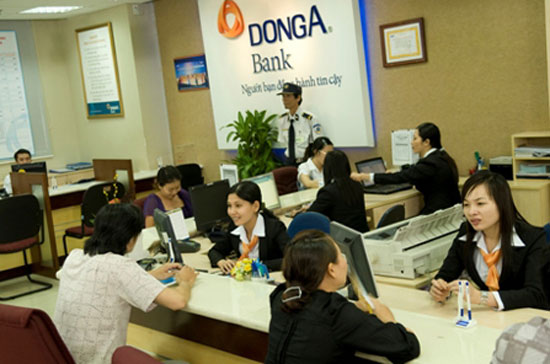
Sau khi Ngân hàng Nhà nước xử lý hành vi “xé rào” lãi suất tiền gửi của Ngân hàng Thương mại Cổ phần Đông Á (DongA Bank) chi nhánh Tây Ninh, giới ngân hàng rộ lên thông tin: một ngân hàng lớn nằm trong nhóm “G12 1” “gài bẫy” DongA Bank.
Điều gì đang ở phía sau câu chuyện này?
Ai “chơi xấu” ai?
Sự việc bắt đầu vào ngày 14/9, khi Ngân hàng Nhà nước chi nhánh Tây Ninh có quyết định số 119/QĐ-TNI xử lý vi phạm huy động vốn vượt trần lãi suất 14%/năm tại DongA Bank chi nhánh Tây Ninh và miễn nhiệm chức danh giám đốc chi nhánh với ông Nguyễn Thái Hậu.
Một ngày sau (15/9), thanh tra Ngân hàng Nhà nước có văn bản số 7235/NHNN-TTGSNH, yêu cầu lãnh đạo DongA Bank: kiểm điểm tập thể, cá nhân chi nhánh DongA Bank Tây Ninh vi phạm Chỉ thị 02 của Ngân hàng Nhà nước; không được bố trí chức vụ quản lý điều hành đối với ông Nguyễn Thái Hậu trong vòng 3 năm; buộc thôi việc đối với bà Lâm Thị Minh Ánh, nguyên trưởng phòng kế toán; trong vòng 1 năm, DongA Bank không được mở chi nhánh, phòng giao dịch và đặt máy ATM trong phạm vi toàn quốc.
Nếu như dừng ở đó, có lẽ chẳng có gì phải bàn thêm nhưng hai ngày nay, trong giới ngân hàng, đặc biệt là các ngân hàng phía Nam xì xào thông tin rằng, một ngân hàng lớn trong nhóm “G12 1” đã “gài bẫy” DongA Bank.
Cụ thể, giám đốc chi nhánh Tây Ninh của ngân hàng nói trên mang tiền đến mời chào ông Nguyễn Thái Hậu nhận gửi với mức trên 14%/năm, sau đó, vị này gửi toàn bộ hồ sơ ra thanh tra Ngân hàng Nhà nước ở Trung ương làm bằng chứng tố cáo.
Trao đổi với người viết, tổng giám đốc ngân hàng bị cho là đã “chơi xấu” DongA Bank (xin giấu tên) phân trần: “Sổ tiết kiệm vượt trần lãi suất 14%/năm có thể của bất kỳ ai nhưng rủi thay, tên người đứng sổ tiết kiệm xé rào lãi suất lại đứng tên giám đốc chi nhánh ngân hàng tôi ở Tây Ninh. Thực tế, chúng tôi không có chủ trương đưa tiền cho nhân viên đi gài bẫy ai cả. Nếu muốn, chúng tôi có thể thay vào đó một ai đó bất kỳ, chứ cần gì phải lộ liễu thế!”.
Vị này cho rằng, không nên đặt vấn đề “ai chơi xấu ai” mà phải nhìn thẳng vào “cảnh sống hai mặt” tồn tại trong ngành ngân hàng như một thứ ung nhọt lâu nay. Đó là, tình trạng vừa họp “đồng thuận” với nhau, bước ra khỏi cửa đã mắt trước mắt sau tìm cách “xé rào” lãi suất.
Ông nói: “Đồng thuận lần trước, chúng tôi chấp hành nghiêm lãi suất 14%/năm trong 3 tuần liền nhưng cuối cùng bị rút đi 5.000 tỷ đồng. Mặc dù có đủ chứng cứ lách trần lãi suất từ ngân hàng lớn đến nhỏ, quốc doanh đến cổ phần nhưng cuối cùng Hội đồng Quản trị, ban lãnh đạo ngân hàng phải tìm cách để cứu lấy mình. Đợt này, ngay sau tuyên bố cứng rắn của Ngân hàng Nhà nước, chúng tôi cũng có rất nhiều bằng chứng về việc “xé rào”, và nói thực là quá thất vọng vì cách làm ăn thiếu đứng đắn của một số ngân hàng”.
Bình luận về chuyện “chơi xấu”, tổng giám đốc một ngân hàng nằm ngoài nhóm “G12 1” nhận xét: “Tôi có biết ngân hàng nào đã gài bẫy DongA Bank, nhưng điều đó không quan trọng. Khi chính sách đã ban hành mà vẫn tìm cách lách lấy vốn của bạn thì đó mới là hành vi xấu và cần phải lên án”.
Vai trò đầu tàu
Có vẻ như câu chuyện “tố” nhau nói trên vẫn chưa dừng lại ở chốn thị phi, một số lãnh đạo ngân hàng còn mở rộng thêm: tại sao đã có Hiệp hội Ngân hàng Việt Nam, bây giờ lại phải có thêm “G12 1”? Ai đảm bảo rằng, “G12 1” không được hưởng đặc quyền, đặc lợi và lũng đoạn chính sách? Nhóm “G12 1” có ỷ thế được Ngân hàng Nhà nước nuông chiều, để rồi hù dọa những đối thủ và/hoặc “hè” nhau có chung thỏa thuận phản cạnh tranh?
Giải thích lý do thành lập “G12 1”, tại cuộc họp ngành ngày 7/9, Thống đốc Nguyễn Văn Bình cho biết: khi thành lập nhóm “G12 1”, mục đích của Ngân hàng Nhà nước là sử dụng lực lượng nòng cốt, coi đó là đầu tàu để đưa hoạt động của ngân hàng vào khuôn khổ mà trước mắt là thiết lập trần lãi suất tiền gửi 14%/năm. Ngân hàng Nhà nước hy vọng rằng, một khi 85% thị phần đồng thuận thì phần còn lại sẽ phải chấp hành.
Lý do thứ hai, trong quá trình ban hành chính sách, Ngân hàng Nhà nước sẽ thảo luận chi tiết với nhóm, điều này làm cho chính sách và thực tiễn có tính tương tác cao hơn, khắc phục tình trạng chính sách ban hành xong, tổ chức tín dụng không thể thực hiện được”.
Vậy, mô hình “G12 1” có vi phạm Luật Cạnh tranh không? Làm thế nào để tránh hành vi phản cạnh tranh của nhóm? Trao đổi với người viết, ông Vũ Bá Phú, Phó cục trưởng Cục Quản lý cạnh tranh (Bộ Công Thương) nói: “Quan điểm chúng tôi là về nguyên tắc, việc thành lập nhóm “G12 1” và những thỏa thuận của họ là không vi phạm Luật Cạnh tranh. Trong bối cảnh nền kinh tế đang khó khăn thì việc lập nhóm “G12 1”, góp phần đưa lãi suất xuống ở mức hợp lý để doanh nghiệp, người dân có thể chấp nhận; mục tiêu kiềm chế lạm phát được đảm bảo là điều nên làm”.
Tuy nhiên, theo ông Phú, phải xem xét và giám sát kỹ những hoạt động sau đó của nhóm. Nếu họ có các hành vi phản cạnh tranh như: thỏa thuận với nhau về lãi suất tiền gửi, tiền vay… để triệt hạ, chèn ép đối thủ; dèm pha, hạn chế cạnh tranh trên thị trường hoặc có hành vi gây bất lợi cho đối thủ…thì mới bị coi là vi phạm Luật Cạnh tranh. Và để đề phòng những hệ lụy xấu do nhóm gây ra, phải giải quyết hai vấn đề.
Một là, cơ quan giám sát độc lập là Cục Quản lý cạnh tranh (Bộ Công thương) phải xem xét mỗi hành vi hoặc quyết sách của nhóm dưới các hình thức thỏa thuận ngầm hoặc công bố công khai.
Hai là, để chủ động hơn trong việc loại trừ hành vi phản cạnh tranh thì đối với 12 ngân hàng thương mại nói trên, trước khi đưa ra một quyết sách, họ phải chủ động tham vấn ý kiến cơ quan cạnh tranh, để xem chúng có vi phạm luật cạnh tranh hay không.
Thứ hai là việc cơ chế “giám sát lẫn nhau”. Khi ban hành Chỉ thị 02, Ngân hàng Nhà nước đã lập đường dây nóng để khách hàng gửi tiền cung cấp thông tin, đồng thời cho phép các tổ chức tín dụng giám sát lẫn nhau. Thống đốc nói với các lãnh đạo ngân hàng rằng: “Các tổ chức tín dụng phải giám sát lẫn nhau, nếu không, bị mất vốn thì đừng kêu!”.
Ở đây có một vấn đề cần lưu ý. Theo trần tình của vị tổng giám đốc ngân hàng bị cho là đã “gài bẫy” DongA Bank thì sổ tiết kiệm vượt trần lãi suất đứng tên giám đốc chi nhánh ngân hàng ông và đó là điều không may.
Tuy nhiên, điều khó chấp nhận là giám đốc chi nhánh một ngân hàng lớn thì phải nắm rất rõ quy định của Ngân hàng Nhà nước (cấm lách trần lãi suất) và buộc chấp hành nghiêm, kể cả nếu người này trực tiếp đứng dưới cương vị khách hàng gửi tiền.
Trong trường hợp đó, nếu giải thích theo kiểu “may rủi” như vị tổng giám đốc nọ thì chính giám đốc chi nhánh ngân hàng này đã tiếp tay cho “xé rào” lãi suất và không thể không bị xử lý; còn nếu giải thích: không làm thế thì lấy đâu ra bằng chứng, hóa ra chính mình đã “gài bẫy” DongA Bank để nhận lại sự dị nghị trong giới.
Thực tế này đặt ra vấn đề, liệu Ngân hàng Nhà nước có thể thiết lập một cơ chế cung cấp thông tin, cách thức chuyển hóa hình thức thông tin để có thể vừa “giám sát lẫn nhau” nhưng không bị tiếng xấu “gài bẫy”; đồng thời, tránh rắc rối cho Ngân hàng Nhà nước khi xử lý vi phạm?


Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...

Thành viên thị trường liên ngân hàng cẩn trọng với bất động sản và chứng khoán
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…




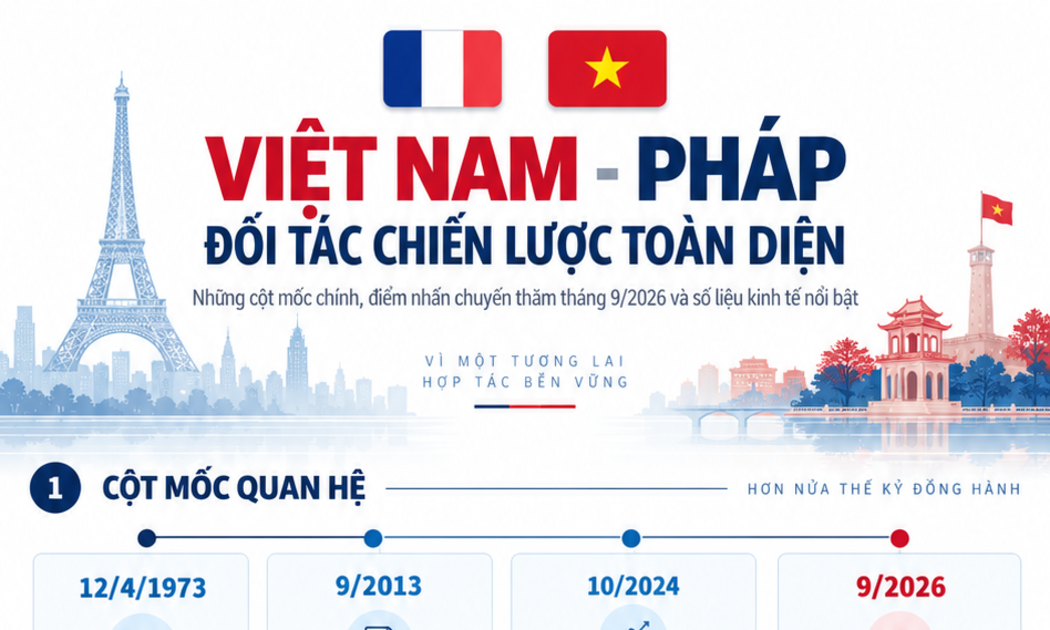

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.
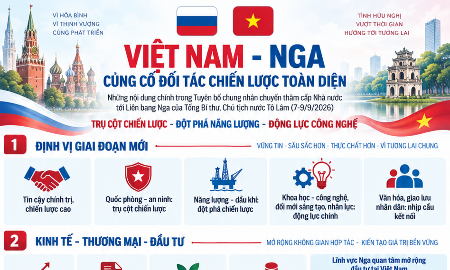







 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...