




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Góc nhìn: Bình tĩnh với nợ công


Khi nói về nợ công, cần tránh sự cực đoan. Vì nợ công không phải cái gì cũng là rủi ro
Đã có nhiều ý kiến của các chuyên gia kinh tế cho rằng, nợ công của Việt Nam thực sự đáng lo ngại khi quy mô nợ ngày càng lớn và chưa nhìn thấy nguồn trả nợ...
Điều đó không có gì sai, tuy nhiên cũng đừng thận trọng và bi quan thái quá, có thể gây nghi ngờ về việc giải quyết thâm hụt ngân sách cơ cấu, thậm chí dẫn đến khả năng phá giá đồng tiền, ngược lại, việc tăng sự tự tin trong một đất nước có "nợ công tốt" có thể dẫn đến việc định giá đồng tiền cao hơn.
Khi nói về nợ công, cần tránh sự cực đoan. Vì nợ công không phải cái gì cũng là rủi ro. Chẳng hạn, nếu nợ công được kiểm soát ở mức an toàn vẫn được xem là tốt.
Cụ thể, trong ngắn hạn, nợ công là một cách tốt không chỉ với Việt Nam mà còn với các nước muốn có thêm tiền để đầu tư vào tăng trưởng kinh tế. Nôm na cho dễ hiểu là nợ công là một cách cho giới đầu tư nước ngoài đầu tư vào sự phát triển của một quốc gia bằng cách mua trái phiếu chính phủ. Điều này thường an toàn hơn đầu tư trực tiếp nước ngoài.
Nó cũng ít rủi ro hơn đầu tư vào công ty đại chúng của một đất nước thông qua thị trường chứng khoán. Nợ công cũng hấp dẫn đối với các nhà đầu tư sợ rủi ro, bởi vì chính phủ có thể tăng thuế để chi trả.
Nếu chính quyền một quốc gia sử dụng đúng cách, nợ công sẽ góp phần cải thiện mức sống người dân. Lý do là bởi vì nó cho phép chính phủ có thể sử dụng để xây dựng hạ tầng cơ sở, như là xây những con đường, cây cầu, cảng biển mới, hoặc cải thiện giáo dục và đào tạo việc làm, cung cấp trợ giúp lương hưu, hoặc gia tăng đầu tư.
Điều này có nghĩa là sẽ thúc đẩy người dân chi tiêu nhiều hơn, thay vì tiết kiệm cho hưu trí, tiếp tục đẩy mạnh tăng trưởng kinh tế và tạo ra nhiều việc làm mới.
Dĩ nhiên, cần thận trọng khi nợ công gia tăng nếu sử dụng không tốt, sai mục đích, nhất là khi nhiều chính phủ có xu hướng gánh quá nhiều nợ vì những nhóm lợi ích.
Một ví dụ từ Argentina mà Việt Nam nên tham khảo. Ngày 31/7 vừa qua, chính quyền của Tổng thống Cristina Fernández de Kirchner đã lâm vào thế "mất khả năng thanh toán" do không tìm được đồng thuận với hai quỹ đầu cơ đối xung "hedge fund" của Mỹ là NML Capital và Aurelius Management.
Đây là những quỹ có hỗn danh của loại hình đầu tư "muông thú" là tìm mua "giấy nợ" với giá rẻ mạt từ loại khách nợ suy yếu. Đó là doanh nghiệp sắp phá sản hay chính quyền sắp vỡ nợ, đã lỡ vay tỷ bạc mà xin trả có vài chục triệu thôi. Thật vô phúc cho quốc gia nào gặp phải loại quỹ kền kền như vậy, vì họ sẽ ráo riết kiện tụng để lấy lại nguyên giá của giấy nợ gốc, cộng thêm tiền lãi và phí tổn khác.
Hai quỹ này yêu cầu Argentina phải thanh toán toàn bộ 1,5 tỷ USD trái phiếu của Argentina mà họ mua với giá giảm lúc quốc gia Nam Mỹ này vỡ nợ lần trước vào năm 2001. Tuy rằng 1,5 tỷ USD đó không thấm vào đâu so với nền kinh tế lớn thứ ba tại châu Mỹ La tinh, có tổng sản phẩm nội địa lên tới 480 tỷ USD.
Nhưng, điều này đã khiến tổ chức xếp hạng tín dụng Standard & Poor’s của Mỹ hạ mức tín dụng ngoại tệ ngắn và dài hạn của Argentina vào hạng “vỡ nợ một phần”. Tình trạng này có nghĩa là Argentina hiện chi trả vài chủ nợ và có thể chi trả vài phần đối với khoản nợ bị mất khả năng thanh toán.
Cụ thể, mức tín nhiệm của Argentina hiện nay mà Standard & Poor’s đánh giá ở mức CCC (thêm dấu trừ, tiêu cực). Moody's Investor's Service là Caa1 (tiêu cực), và Fitch Ratings thì cảnh cáo nặng hơn là xuống cấp trái phiếu của Buenos Aires mức hạng "junk bond" hay "giấy lộn", là CC, tức là Argentina hết được vay tiền nữa, kể cả cả Quỹ Tiền tệ Quốc tế (IMF).
Điều đó có nghĩa là kể từ nay Argentina khỏi cần trả lãi hay đi vay nữa mà thông qua sự thương thuyết giữa con nợ và chủ nợ. Tổ chức xếp hạng tín dụng Standard & Poor’s nói có thể dỡ bỏ mức xếp hạng này một khi Argentina thanh toán các khoản nợ trái phiếu.
Về nợ công, các nhà đầu tư thường đánh giá mức độ rủi ro bằng cách so sánh nợ với tổng sản lượng kinh tế của một quốc gia, được gọi là tổng sản phẩm quốc nội (GDP). Các tỷ lệ nợ so với GDP đưa ra một dấu hiệu cho thấy là làm thế nào quốc gia đó có thể trả hết nợ được. Các nhà đầu tư thường không trở nên quan tâm đến tỷ lệ nợ so với GDP đạt đến một mức độ quan trọng là bắt đầu có rủi ro. Đó thường là 90% đối với các nước phát triển như Mỹ, Nhật Bản một số nước khối EU, và 70% cho các nước thị trường mới nổi. Cụ thể là nhóm nước khối BRICS - tên gọi của tổ chức các nền kinh tế lớn mới nổi gồm Brasil, Nga (Russia), Ấn Độ (India), Trung Quốc (China) và Nam Phi (South Africa).
Ở đây, đừng nhầm lẫn giữa nợ công với nợ nước ngoài, đó là số tiền nợ các nhà đầu tư nước ngoài của cả chính phủ và khu vực tư nhân. Nợ công ảnh hưởng đến nợ nước ngoài, bởi vì nếu lãi suất tăng lên theo mức độ gia tăng của nợ công, họ cũng sẽ tăng lên cho tất cả các khoản nợ tư nhân. Vì vậy, các doanh nghiệp thường đặt áp lực lên chính phủ để giữ nợ công trong một phạm vi hợp lý nhằm cho lãi suất vay tư nhân của họ trên thị trường tài chính quốc tế được rẻ và dễ vay để tài trợ cho sinh hoạt kinh tế.
Khi các gánh nợ công gia tăng đến gần một mức độ giới hạn nguy hiểm, các nhà đầu tư thường bắt đầu đòi hỏi một mức lãi suất cao hơn để phòng ngừa quốc gia đó vỡ nợ, mất khả năng thanh toán.
Điều đó có nghĩa là, thu nhập quốc gia đó buộc phải đi về hướng trả nợ, chứ không thể đầu tư thêm, khiến quốc gia đó phải thắt chặt chi tiêu, nôm na là "các biện pháp thắt lưng buộc bụng" (austerity measures), và thường đưa đến tăng trưởng thấp, hay dẫn đến chỗ phá sản, mất khả năng thanh toán.
Về lâu dài, nợ công gia tăng quá lớn có thể hãm đà tăng trưởng. Khi các nhà đầu tư đẩy lãi suất lên, các tiến trình tăng trưởng kinh tế như nhà ở, phát triển kinh doanh và các khoản vay tự động trở nên đắt đỏ hơn. Để tránh gánh nặng này, các chính phủ phải cẩn thận để nhận thấy điểm nhạy cảm của nợ công đã đủ lớn để thúc đẩy tăng trưởng kinh tế. Dĩ nhiên sẽ càng tốt hơn nếu gánh nợ công đủ nhỏ để giữ lãi suất thấp khi tái vay tiền trên thị trường quốc tế.

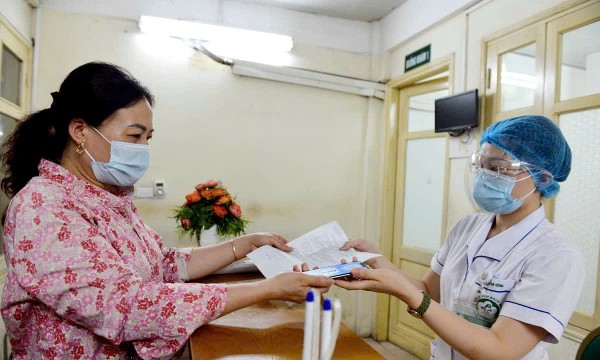
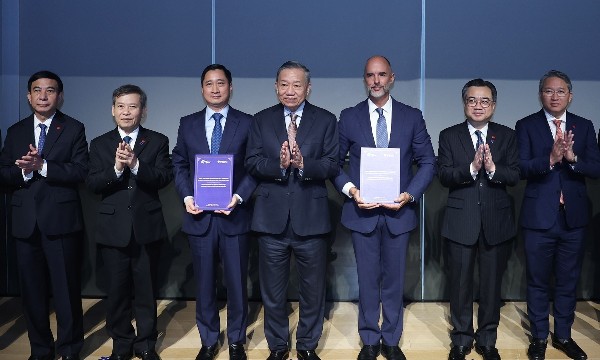
Pfizer và VNVC tăng cường hợp tác nâng cao năng lực tiêm chủng, sản xuất vaccine tại Việt Nam
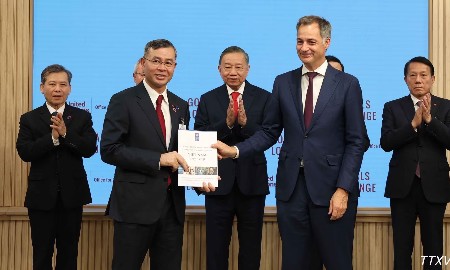
Tổng Bí thư, Chủ tịch nước Tô Lâm chứng kiến lễ trao văn kiện hợp tác giữa Pfizer và VNVC về nâng cao năng lực tiêm chủng, phòng bệnh, hướng tới tăng cường năng lực y tế và sản xuất vaccine tại Việt Nam.
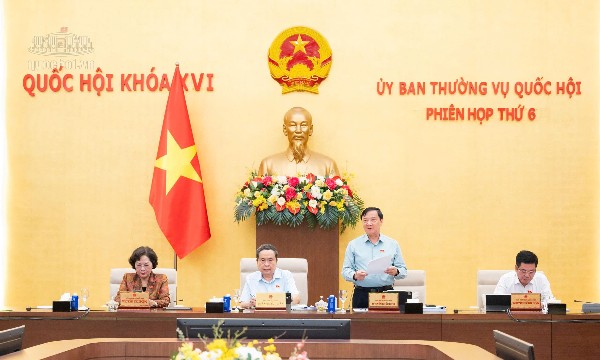
Cân nhắc phạm vi áp dụng trưng dụng đối với nhóm tài sản là cơ sở hạ tầng số, tài sản số
Các ý kiến của Ủy ban Thường vụ Quốc hội đề nghị tiếp tục đánh giá kỹ, cân nhắc phạm vi áp dụng trưng dụng tài sản là cơ sở hạ tầng viễn thông, cơ sở hạ tầng thông tin, hạ tầng số và tài sản số phù hợp với đặc tính kỹ thuật của từng loại tài sản.
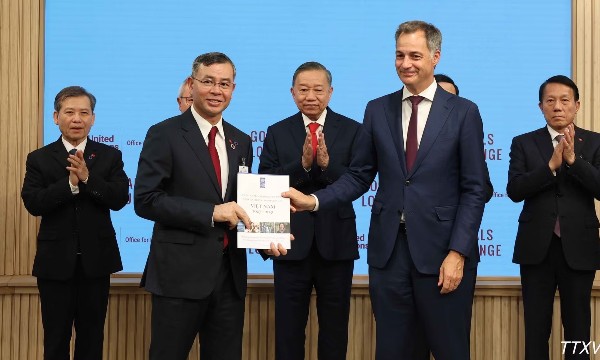
Tổng Bí thư, Chủ tịch nước Tô Lâm dự lễ trao văn kiện, thỏa thuận hợp tác với các cơ quan của Liên hợp quốc
Việt Nam và ba cơ quan phát triển hàng đầu của Liên hợp quốc trao các Chương trình Hợp tác quốc gia giai đoạn 2027–2031, hướng tới chuyển đổi số, chuyển đổi xanh, nâng cao năng lực tự cường và phát triển lấy con người làm trung tâm.
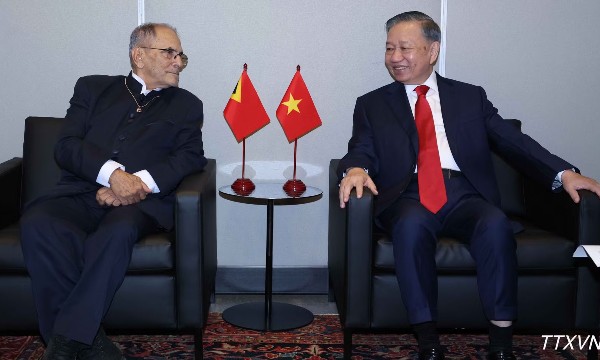
Thúc đẩy hợp tác kinh tế, công nghệ với Timor Leste, Thụy Sĩ và Phần Lan
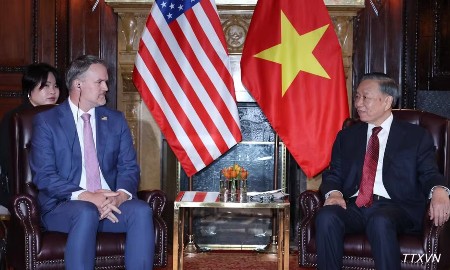
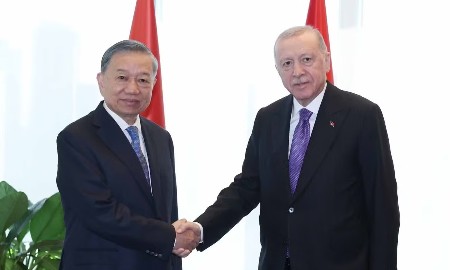
Tại New York, Tổng Bí thư, Chủ tịch nước Tô Lâm đã gặp lãnh đạo Timor Leste, Thụy Sĩ và Phần Lan, trao đổi các biện pháp thúc đẩy hợp tác kinh tế, thương mại, đầu tư, công nghệ và phối hợp đa phương.
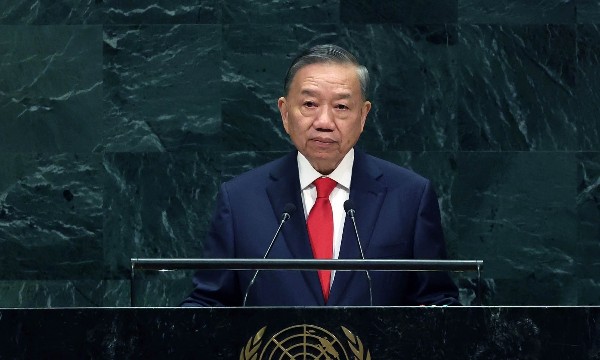
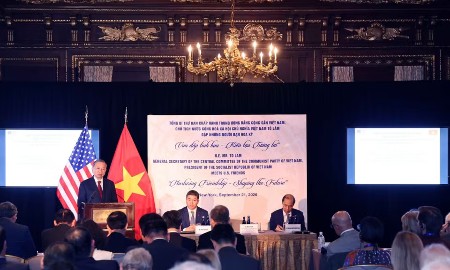
Tổng Bí thư, Chủ tịch nước Tô Lâm phát biểu tại Phiên thảo luận chung cấp cao Đại hội đồng Liên hợp quốc Khoá 81
Trước những biến động sâu sắc của trật tự quốc tế, Tổng Bí thư, Chủ tịch nước Tô Lâm đề xuất 4 định hướng lớn nhằm khôi phục lòng tin, thúc đẩy phát triển bao trùm, quản trị công nghệ và củng cố chủ nghĩa đa phương.

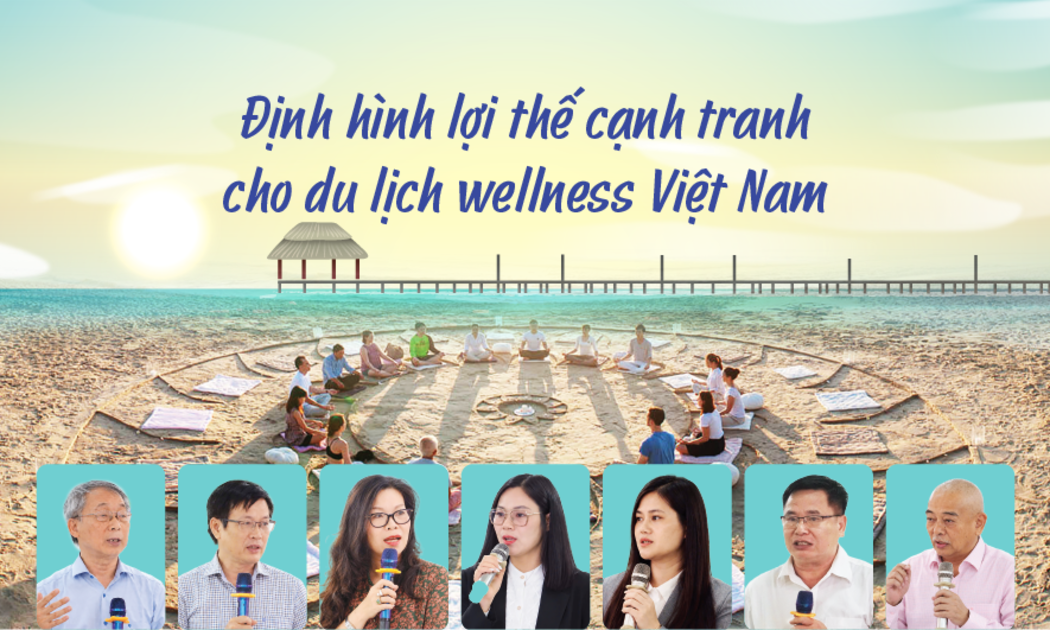

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





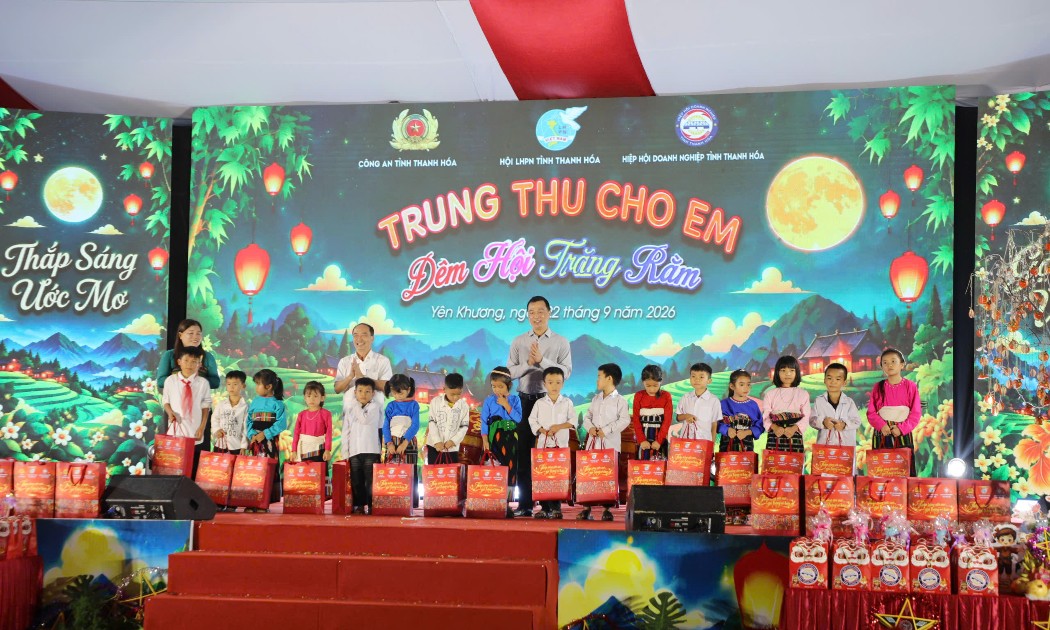
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

