


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hỗ trợ lãi suất và chuyện “xin-cho”


Làm thế nào để đồng vốn hỗ trợ lãi suất được sử dụng đúng mục đích và không hình thành cơ chế “ban lộc, xin-cho”?
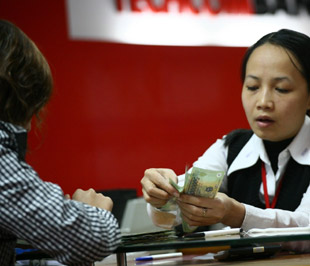
Chủ trương cấp bù lãi suất hỗ trợ doanh nghiệp đang thực hiện rộng rãi.
Nhưng, làm thế nào để đồng vốn hỗ trợ lãi suất được sử dụng đúng mục đích và không hình thành cơ chế “ban lộc, xin-cho”, lại là vấn đề khá nan giải.
Đề phòng lợi dụng kẽ hở!
Tính đến thời điểm này, hầu hết các ngân hàng thương mại đã hoàn tất kế hoạch thực hiện chủ trương cấp bù lãi suất hỗ trợ doanh nghiệp của Chính phủ và Ngân hàng Nhà nước. Các ngân hàng BIDV, Vietinbank, Vietcombank, LienVietBank, TienphongBank... đã bắt đầu thực hiện chủ trương trên.
Ngoài việc ban hành quyết định thực hiện, các ngân hàng trên đều tổ chức triệu tập cán bộ từ các chi nhánh, phòng ban nghiệp vụ trên toàn hệ thống phổ biến nội dung chính sách.
Đồng thời, một số ngân hàng lớn như VietinBank, BIDV, còn mời lãnh đạo Ngân hàng Nhà nước đến trực tiếp nghe và giải thích những vướng mắc trong quá trình triển khai. Trong đó, vấn đề kiểm soát đồng vốn hỗ trợ đúng mục đích được đề cập nhiều nhất và cũng là lo ngại lớn nhất.
Ông Phạm Tiến Thành, Trưởng phòng Rủi ro thị trường và tác nghiệp của VietinBank cho biết: quản lý rủi ro trước và sau khi cho vay vẫn là quá trình bình thường của bất cứ ngân hàng nào.
Sau khi giải ngân, cán bộ tín dụng phải thường xuyên bám sát khách hàng để kiểm tra mục đích sử dụng vốn.
Tuy nhiên, việc cấp bù lãi suất lần này là chủ trương lớn của Chính phủ, sử dụng đồng vốn quốc gia nên càng phải kiểm soát gắt gao hơn, buộc cán bộ tín dụng phải bám sát tiêu chí, tiêu chuẩn đối tượng vay và quá trình sử dụng vốn.
Còn theo cán bộ tín dụng một ngân hàng cổ phần, trên thực tế, nếu không kiểm soát chặt chẽ, khách hàng có thể đăng ký vay vốn được hỗ trợ lãi suất để đảo nợ, thậm chí vay nhưng gửi vào đâu đó hoặc cho vay ngoài để kiếm lãi từ chênh lệch lãi suất.
Bởi lẽ, với mốc tối đa lãi suất cho vay khống chế 10,5%/năm, được hỗ trợ 4%/năm, doanh nghiệp chỉ phải trả giá vốn 6,5%/năm, họ có thừa khôn ngoan cho vay lại với mức 9%/năm - 10%/năm, vừa “kiếm” được, vừa nhàn hạ.
Mặc dù Ngân hàng Nhà nước nghiêm cấm và xử phạt nghiêm khắc hành vi đảo nợ hoặc cho vay không đúng quy định nhưng một vấn đề đặt ra ở đây chính là đạo đức nghề nghiệp cũng như quy trình giải ngân của các ngân hàng có được thực thi một cách nghiêm túc hay không.
Để hạn chế những tiêu cực có thể phát sinh, ông Thành nói: “Thanh toán phi tiền mặt, trả thẳng tiền vào tài khoản cho bên thứ ba là tốt nhất”.
Tuy nhiên, với trường hợp doanh nghiệp mua hàng hóa, nguyên vật liệu, dịch vụ từ các hộ sản xuất kinh doanh cá thể, nông dân... là đối tượng vốn quen dùng tiền mặt thì sao?
Theo ông Thành, về cơ bản là phải thanh toán phi tiền mặt nhưng trong một số trường hợp thanh toán tiền mặt, ngân hàng thương mại phải xem xét cụ thể nhưng điểm cơ bản vẫn phải kiểm soát tốt việc sử dụng đồng vốn như thế nào.
Nếu hộ cá thể chưa có tài khoản ngân hàng thì yêu cầu họ phải mở, bởi hiện nay, việc mở tài khoản qua hệ thống ngân hàng là hết sức đơn giản.
Không lơ là, nhưng tránh hạch sách!
Có thể thấy, việc thực thi chủ trương cấp bù lãi suất hỗ trợ doanh nghiệp của Chính phủ một cách công bằng, minh bạch và hiệu quả cao nằm ở vai trò của Ngân hàng Nhà nước và các ngân hàng thương mại.
Về việc này, ông Vũ Ngọc Bảo, Vụ trưởng Vụ Chính sách tiền tệ (Ngân hàng Nhà nước) cho biết: “Cần xác định với nhau rằng, việc thực hiện cấp bù lãi suất này phải dựa trên cơ sở quan hệ tín dụng thông thường của tất cả các ngân hàng thương mại và các ngân hàng thương mại phải kiểm soát chặt quản trị rủi ro. Chính phủ và Ngân hàng Nhà nước không yêu cầu ngân hàng thương mại nới lỏng các điều kiện cho vay”.
Điều này được hiểu là khoản tín dụng hỗ trợ nói trên trước hết do ngân hàng thương mại quyết định, sau đó, Ngân hàng Nhà nước sẽ thẩm tra lại và chấp nhận hoặc không chấp nhận.
Như vậy, liệu có hình thành cơ chế “xin - cho”, thậm chí vòi vĩnh hoặc sách nhiễu giữa ngân hàng thương mại với khách hàng và ngân hàng thương mại với cán bộ quản lý trong quá trình thực hiện?
Giải thích một vế của vấn đề này, ông Phạm Huy Hùng, Chủ tịch Hội đồng Quản trị VietinBank nói: “Ngoài việc thông báo rộng rãi quy trình thực hiện cấp bù lãi suất qua phương tiện thông tin đại chúng và niêm yết công khai tại hội sở, chi nhánh và phòng giao dịch, chúng tôi còn giao nhiệm vụ cho các bộ phận kiểm tra kiểm soát nội bộ thường xuyên kiểm tra chéo tất cả các hoạt động cũng như xử lý những tiêu cực có thể xảy ra trong việc hỗ trợ lãi suất đối với các doanh nghiệp.
Bất kỳ cá nhân nào triển khai không tốt, thực hiện không nghiêm túc hoặc vi phạm sách nhiễu khách hàng đều bị kỷ luật nghiêm khắc có thể cách chức hoặc sa thải”.
Tuy nhiên, từ lời nói đến hành động bao giờ cũng cách xa nhau, và vấn đề này lại liên quan tới một câu chuyện khác: kiểm tra thẩm định từ phía Ngân hàng Nhà nước.
Theo ước tính sơ bộ của Chính phủ, với nguồn “vốn mồi” 17 nghìn tỷ đồng, sẽ đẩy theo một lượng vốn từ các tổ chức tín dụng ra nền kinh tế khoảng 420 nghìn tỷ đồng. Theo đó, sẽ có cả triệu bộ hồ sơ tín dụng được “đẻ” thêm.
Khác với các món vay thông thường, công tác kiểm tra kiểm soát khoản vay chủ yếu là việc giữa ngân hàng thương mại và khách hàng (ngoại trừ cho vay một số nhu cầu trái với quy định của Ngân hàng Nhà nước) nhưng ở đây lại có sự pha trộn của “yếu tố nhà nước” trong cùng một khoản vay.
Vì thế, Ngân hàng Nhà nước không thể đứng ngoài cuộc mà phải kiểm tra giám sát chặt chẽ. Trên thực tế, song song với ban hành Thông tư 02/TT-NHNN, Ngân hàng Nhà nước đã thành lập ban kiểm tra việc thực hiện do một phó thống đốc đứng đầu.
Tuy nhiên, số lượng nhân sự của ban này chỉ khoảng 10 người và với một “núi” hồ sơ như nói trên, liệu Ngân hàng Nhà nước có thể kiểm tra, thẩm định từng trường hợp?
Có thể thấy rằng, để chủ trương của Chính phủ đi vào cuộc sống và đồng vốn quốc gia trong điều kiện đang bội chi ngân sách không bị lãng phí, việc thực thi Quyết định 131/CP của Chính phủ được nghiêm túc hay không hoàn toàn phụ thuộc vào các ngân hàng thương mại và Ngân hàng Nhà nước cũng như ý thức của doanh nghiệp...

Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía

Phải có cơ chế kiểm soát chất lượng giám định sở hữu trí tuệ sau khi bãi bỏ điều kiện kinh doanh
Bộ trưởng Ngoại giao Lê Hoài Trung: Bốn nhiệm vụ trọng tâm đưa các thỏa thuận cấp cao vào thực tiễn
NAPAS mở rộng hệ sinh thái thanh toán bền vững cùng trung gian
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...
Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...