




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Không quản lý được nợ, sếp doanh nghiệp nhà nước sẽ mất chức


Một số nội dung đáng chú ý trong nghị định về quản lý nợ của doanh nghiệp nhà nước vừa được Thủ tướng ký ban hành
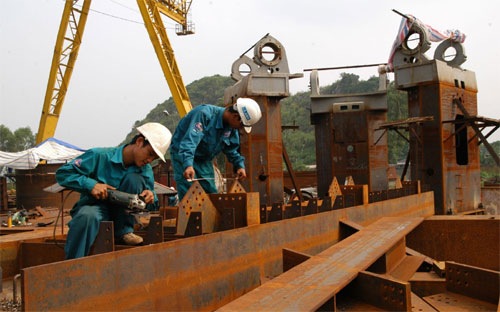
Thủ tướng vừa ký ban hành nghị định về quản lý nợ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ với nội dung chính là quy trình xử lý các khoản nợ phải thu tồn đọng của doanh nghiệp.
Theo đó, kể từ 1/2/2014 - thời điểm Nghị định 206/2013 có hiệu lực, việc xử lý các khoản nợ phải thu không có khả năng thu hồi thì các doanh nghiệp xác định rõ nguyên nhân, trách nhiệm của tập thể, cá nhân là Hội đồng thành viên, chủ tịch, tổng giám đốc đồng thời yêu cầu tập thể, cá nhân lãnh đạo phải dùng tài sản cá nhân để bồi thường theo quy định của pháp luật.
Bên cạnh đó, doanh nghiệp cũng được phép dùng nguồn dự phòng các khoản nợ phải thu khó đòi để bù đắp; hạch toán vào chi phí hoặc thu nhập doanh nghiệp, tuỳ theo trường hợp cụ thể.
Sau khi nghị định có hiệu lực, các doanh nghiệp phải xây dựng được quy chế quản lý nợ. Trường hợp chưa có quy chế thì coi như ban điều hành, các lãnh đạo doanh nghiệp không hoàn thành nhiệm vụ và không được trích thưởng, trừ 20% lương hàng tháng.
Trường hợp để cơ quan thẩm quyền nhắc nhở hơn 1 lần mà doanh nghiệp vẫn chưa xây dựng được quy chế thì các chủ tịch, tổng giám đốc và các thành viên hội đồng thành viên sẽ bị miễn nhiệm như trường hợp báo cáo không trung thực tình hình tài chính của doanh nghiệp.
Đối với doanh nghiệp đang thực hiện chuyển đổi, các khoản nợ phải thu không có khả năng thu hồi, sau khi xử lý một lần mà doanh nghiệp bị lỗ thì tiếp tục xử lý theo các quy định của Nhà nước khi thực hiện chuyển đổi doanh nghiệp.
Các doanh nghiệp được xử lý và hạch toán một lần các khoản nợ không thu hồi được vào kết quả sản xuất kinh doanh hàng năm.
Cũng theo Nghị định, đối với các khoản nợ phải thu tồn đọng còn có khả năng thu hồi, doanh nghiệp phải tích cực đôn đốc và áp dụng mọi biện pháp để thu hồi.
Đối với các khoản nợ phải thu quá hạn từ 6 tháng trở lên còn có khả năng thu hồi, doanh nghiệp phải lập dự phòng và hạch toán vào chi phí của doanh nghiệp trong năm.
Về xử lý các khoản nợ phải thu của doanh nghiệp liên quan đến ngân sách nhà nước, các khoản được ngân sách hỗ trợ hoặc cấp bù theo quy định đã được cơ quan có thẩm quyền phê duyệt nhưng chưa được cấp thì ngân sách cấp nào nợ, ngân sách cấp đó phải có trách nhiệm bố trí để cấp đủ cho doanh nghiệp.
Các khoản doanh nghiệp đã nộp thừa vào ngân sách cấp nào thì ngân sách cấp đó phải hoàn trả cho doanh nghiệp (nếu doanh nghiệp có yêu cầu hoàn trả) hoặc trừ vào khoản nộp kỳ sau theo quy định của pháp luật về quản lý thuế.
Đối với các khoản ngân sách địa phương nhận trả nợ thay khi điều động tài sản của doanh nghiệp cho đơn vị sự nghiệp hoặc cơ quan quản lý nhà nước ở địa phương thì địa phương phải dùng ngân sách để trả nợ doanh nghiệp.

Bộ Tài chính hướng dẫn triển khai Chương trình đào tạo 10.000 CEO
Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 141/2026/TT-BTC nhằm hướng dẫn chi tiết cơ chế thực hiện Chương trình đào tạo, bồi dưỡng 10.000 giám đốc điều hành đến năm 2030. Sự ra đời của Thông tư này đánh dấu bước tiến quan trọng trong việc hoàn thiện thể chế hỗ trợ, nâng cao năng lực quản trị cho lực lượng doanh nhân...

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.
Liên đoàn Doanh nghiệp TP.HCM và 4 nhiệm vụ chiến lược trong nhiệm kỳ mới
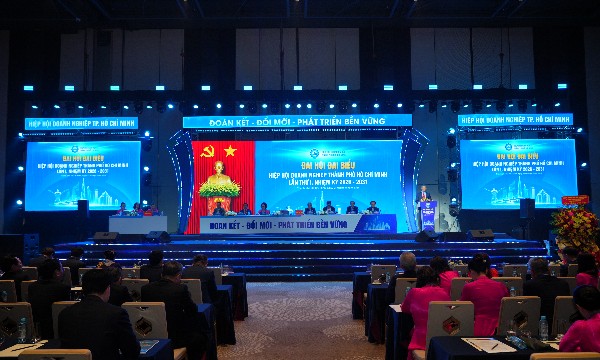
Hiệp hội Doanh nghiệp TP. Hồ Chí Minh thống nhất đổi tên thành Liên đoàn Doanh nghiệp TP. Hồ Chí Minh. Ông Mai Hữu Tín được bầu giữ chức Chủ tịch nhiệm kỳ 2026 - 2031…

Ban hành Quy chế xét chọn danh hiệu "Doanh nghiệp, Doanh nhân TP.Hồ Chí Minh tiêu biểu"
Danh hiệu “Doanh nghiệp TP.Hồ Chí Minh tiêu biểu” và “Doanh nhân TP.Hồ Chí Minh tiêu biểu” sẽ được xét chọn định kỳ 2 năm một lần nhằm tôn vinh các doanh nghiệp, doanh nhân có thành tích xuất sắc trong sản xuất, kinh doanh, đổi mới sáng tạo, phát triển bền vững và đóng góp cho sự phát triển của Thành phố.

Báo chí kinh tế trong kỷ nguyên số và AI: Khi niềm tin và chiều sâu phân tích định hình giá trị
Giữa tâm điểm của làn sóng dữ liệu và sự bùng nổ AI, giá trị của sự xác thực và tư duy phản biện từ truyền thông chính thống lại càng trở nên vô giá. Khẳng định tầm vóc của Tạp chí Kinh tế Việt Nam/VnEconomy sau hành trình 35 năm phát triển, lãnh đạo các tập đoàn đa quốc gia và doanh nghiệp hàng đầu nhấn mạnh: cơ hội lớn nhất của báo chí kinh tế lúc này là làm chủ công nghệ và chuyển dịch mạnh mẽ từ “đưa tin” sang “kiến tạo tri thức”. Đây chính là bệ phóng vững chắc giúp cộng đồng doanh nghiệp tăng tốc chuyển đổi số, đổi mới sáng tạo, tăng trưởng bền vững; đồng thời tiếp sức cho các doanh nghiệp công nghệ số Việt Nam tự tin vươn tầm khu vực và thế giới.




Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...