


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mỹ đóng cửa 2 ngân hàng đầu tiên trong năm 2009


Các nhà chức trách Mỹ vừa tiến hành các thủ tục đóng cửa hai ngân hàng có trụ sở ở bang Illinois và Washington
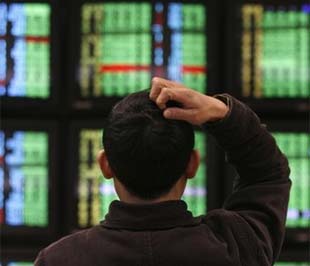
Ngân hàng National Bank of Commerce ở bang Illinois và Ngân hàng Bank of Clark County ở bang Washington của Mỹ đã trở thành hai ngân hàng đầu tiên bị các nhà chức trách nước này tiếp quản trong năm 2009.
Vụ đóng cửa hai ngân hàng này diễn ra trong bối cảnh kinh tế Mỹ tiếp tục ngập sâu trong suy thoái, số vụ tịch biên nhà tăng cao kỷ lục và giá nhà đất ở Mỹ năm thứ ba liên tiếp trên đường dò đáy.
Theo Văn phòng Giám sát tiền tệ (OCC) - cơ quan tiến hành các thủ tục đóng cửa - và Tập đoàn Bảo hiểm tiền gửi Liên bang Mỹ (FDIC) - cơ quan tiếp quản, National Bank of Commerce có tổng tài sản 430,9 triệu USD và lượng tiền gửi của khách hàng là 402,1 triệu USD.
Theo sắp xếp của FDIC, Ngân hàng Republic Bank of Chicago cùng có trụ sở tại bang Illinois sẽ tiếp quản toàn bộ lượng tiền gửi của khách hàng và mua lại một phần tài sản của National Bank of Commerce. Theo đó, Republic Bank sẽ mua lại khoảng 366,6 triệu USD tài sản của National Bank of Commerce với mức chiết khấu 44,9 triệu USD. FDIC sẽ nắm giữ phần tài sản còn lại của ngân hàng bị đóng cửa để bán lại sau.
FDIC cho biết, hai chi nhánh của National Bank of Commerce sẽ được mở cửa trở lại vào ngày 17/1 này với tư cách là chi nhánh của Republic Bank of Chicago. Cũng theo FDIC, vụ đóng cửa ngân hàng này tiêu tốn của Quỹ Bảo hiểm tiền gửi khoảng 97,1 triệu USD.
Về phần mình, Ngân hàng Bank of Clark County ở bang Washington có tài sản 446,5 triệu USD và lượng tiền gửi của khách là 366,5 triệu USD, trong đó có 39,5 triệu USD tiền gửi không nằm trong diện bảo hiểm của FDIC. Cũng theo sắp xếp của FDIC, Ngân hàng Umpqua Bank of Roseburg của bang Oregon sẽ tiếp quản lượng phần lớn tiền gửi được bảo hiểm tại ngân hàng bị đóng cửa này.
Các chi nhánh của Bank of Clark County sẽ mở cửa trở lại vào ngày 20/1 tới với tư cách là chi nhánh của Umpqua Bank. Theo ước tính của FDIC, vụ đóng cửa này sẽ khiến Quỹ Bảo hiểm tiền gửi vơi đi 120 - 145 triệu USD.
Bank of Clark County là ngân hàng đầu tiên của bang Washington bị đóng cửa từ năm 1993 tới nay. Năm ngoái, các ngân hàng bị đóng cửa tại Mỹ tập trung chủ yếu ở các bang có giá nhà lao dốc mạnh nhất như Florida, California, Georgia…
Trong năm 2008, các nhà chức trách Mỹ đóng cửa tổng số 25 ngân hàng, nhiều nhất từ năm 1993 tới nay.
Trong khi đó, cả năm 2007, chỉ có 3 ngân hàng ở Mỹ bị ngừng hoạt động, còn trong hai năm 2005 và 2006, nước này không có ngân hàng nào gặp nạn.
Thống kê của công ty nghiên cứu thị trường địa ốc RealtyTrac của Mỹ cho thấy, số thông báo tịch biên nhà ở nước này gửi tới những chủ nhà không trả nổi nợ ngân hàng trong năm 2008 đã tăng 81% so với năm 2007 và tăng 225% so với năm 2006, lên mức 3,1 triệu thông báo. Như vậy, cứ 54 hộ gia đình Mỹ thì lại có 1 hộ nhận được thông báo tịch biên nhà. Trong năm 2008, đã có 861.664 gia đình ở Mỹ bị ngân hàng tịch thu nhà.
Hiện FDIC đang giám sát 8.384 tổ chức ngân hàng tại Mỹ, với tổng tài sản lên tới 13.600 tỷ USD. Mức trần bảo hiểm tiền gửi của FDIC dành cho các tài khoản tiết kiệm trong các ngân hàng này là 250.000 USD mỗi tài khoản.
Tháng trước FDIC đã thông qua ngân sách cho năm 2009, theo đó chi tiêu của FDIC năm nay sẽ tăng gần gấp đôi so với mức chi tiêu của năm 2008 lên mức 2,2 tỷ USD. Trong đó, 1,1 tỷ USD được phân bổ cho việc quản lý các ngân hàng đổ vỡ. Bên cạnh đó, FDIC cũng phải thuê thêm nhân viên để giải quyết các vụ đóng cửa ngân hàng. FDIC ước tính, từ này tới năm 2013, chi phí cho các vụ ngân hàng đóng cửa có thể lên tới 40 tỷ USD.
Cuối tháng 9/2008, FDIC đưa 171 ngân hàng vào danh sách “đen” những ngân hàng có khả năng đổ vỡ, tăng 46% so với danh sách hồi cuối quý 2, nhưng không nêu đích danh các ngân hàng này.
(Theo CNN, Bloomberg)

Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...
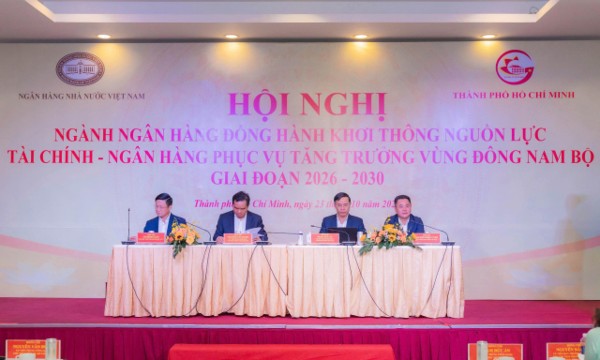
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
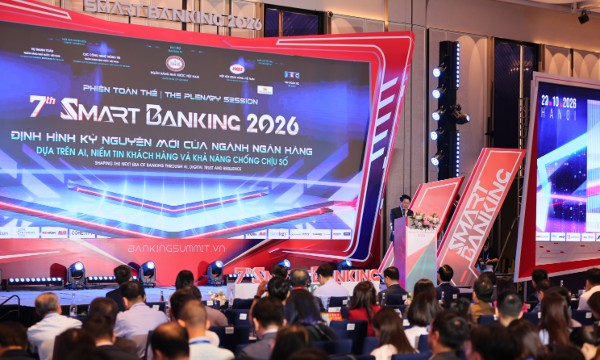
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...