


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Nợ xấu cao, sao chứng khoán Việt Nam vẫn tăng?”


Hãng tin CNBC đặt câu hỏi, nếu hệ thống ngân hàng Việt Nam đáng lo đến vậy, thì tại sao chứng khoán Việt Nam vẫn tăng?
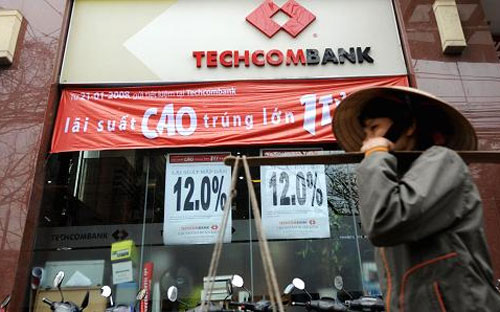
Trong một bài viết vừa đăng, hãng tin CNBC cho rằng, nợ xấu đang là một vấn đề nan giải đối với các ngân hàng Việt Nam và quy mô của số nợ xấu này “vẫn còn là một điều bí ẩn”. Tuy nhiên, bài viết đặt ra câu hỏi, tại sao các nhà đầu tư vẫn đang tiếp tục đẩy thị trường chứng khoán Việt Nam lên những mức cao hơn?
Thị trường chứng khoán Việt Nam đang thu hút sự quan tâm lớn của giới đầu tư, với chỉ số VN-Index đã tăng 17% từ đầu năm đến nay. Riêng từ đầu tháng 2, chỉ số này tăng 6%. Trong khi đó, tình hình hệ thống ngân hàng Việt Nam lại khiến nhiều người lo ngại.
Trong một báo cáo công bố mới đây, tổ chức đánh giá tín nhiệm Moody’s cho rằng, ít nhất 15% tổng tài sản của các ngân hàng Việt Nam là có vấn đề, cao hơn nhiều so với mức nợ xấu 4,7% mà Ngân hàng Nhà nước công bố vào tháng 10 năm ngoái.
“Chúng tôi không kỳ vọng ở sự cải thiện đáng kể trong tình hình vốn của các ngân hàng Việt Nam trong 12-18 tháng tới. Mức vốn vẫn còn chưa đủ để hấp thụ quy mô của những khoản thua lỗ tiềm tàng có thể phát sinh từ sự yếu kém phổ biến trong chất lượng tài sản”, báo cáo của Moody’s có đoạn viết.
Tuy nhấn mạnh việc Chính phủ Việt Nam đã có những bước tích cực để giải quyết tồn tại trong ngành ngân hàng, Moody’s nói rằng, các nhà chức trách đến nay vẫn chưa thực thi những chính sách quyết đoán để giải quyết nhu cầu cao hơn về chuẩn kế toán và minh bạch hóa.
CNBC đưa ra dữ liệu để so sánh cho thấy, các ngân hàng Trung Quốc có tỷ lệ nợ xấu tăng lên mức 1% tổng tài sản trong 3 tháng cuối năm 2013. Đây là con số do nhà chức trách Trung Quốc công bố. Và trái với sự đi lên của thị trường chứng khoán Việt Nam, thị trường chứng khoán Trung Quốc đã liên tục giảm điểm trong một năm qua, chủ yếu vì những quan ngại liên quan tới hệ thống ngân hàng.
Trong khi đó, Chính phủ Trung Quốc hoàn toàn có đủ nguồn lực để can thiệp, hỗ trợ tài chính cho các ngân hàng có vấn đề - bài viết của CNBC nhận định.
Ở Việt Nam, “nếu họ đưa ra sự hỗ trợ, sẽ có mức trần. Tuy nhiên, vấn đề nằm ở chỗ liệu Chính phủ Việt Nam có muốn dùng công quỹ để hỗ trợ cho hệ thống ngân hàng? Cho đến nay, họ vẫn thể hiện là không sẵn sàng làm việc đó”, ông Art Woo, nhà phân tích thuộc tổ chức đánh giá tín nhiệm Fitch Ratings, nói trên CNBC.
Nhưng nếu hệ thống ngân hàng Việt Nam đáng lo đến vậy, thì tại sao chứng khoán Việt Nam vẫn tăng?
Theo lý giải của bài viết, thứ nhất, không phải nhà đầu tư nào cũng tin là tình hình hệ thống của ngân hàng của Việt Nam xấu tới mức như Moody’s đánh giá.
“Hệ thống ngân hàng của Việt Nam đang được cải thiện”, ông Kevin Snowball, Giám đốc điều hành (CEO) của công ty quản lý quỹ PXP Vietnam Asset Management, phát biểu. Theo ông Snowball, tỷ lệ nợ xấu trong các ngân hàng Việt Nam là dưới 10% tổng tài sản.
“Tôi cho rằng, vấn đề đang đi tới chỗ được giải quyết. Nhiều tài sản thế chấp cho các khoản nợ xấu này là bất động sản, và khi thị trường nhà đất ấm lên, những vấn đề này sẽ được giải quyết”, ông Snowball phát biểu.
Vào năm 2007, thị trường bất động sản của Việt Nam bắt đầu đi xuống sau một thời kỳ liên tục tăng giá chóng mặt. Lạm phát hai con số, lãi suất cho vay trên 12% và nhiều đợt tăng tỷ giá USD/VND đã khiến “bong bóng” bất động sản xì hơi. Chi phí vay vốn tăng và đồng tiền mất giá đẩy chi phí xây dựng lên, dẫn tới cảnh nhiều dự án bị bỏ dở.
Ngoài ra, ông Snowball cũng đưa ra một số lý do khác để lý giải cho sự tăng điểm của thị trường chứng khoán Việt Nam. Nhà quản lý quỹ này kỳ vọng Chính phủ Việt Nam sẽ sớm nới trần sở hữu đối với khối ngoại trong các công ty niêm yết, từ đó cho phép các nhà đầu tư nước ngoài được tiếp cận nhiều hơn các cổ phiếu chất lượng cao.
“Chúng tôi cũng kỳ vọng vào sự tan băng của tiến trình cổ phần hóa để tăng quy mô của thị trường”, ông Snowball nói.
“Khi trần sở hữu được nâng, thị trường chứng khoán Việt Nam sẽ được quan tâm nhiều hơn. Khi thị trường đạt tới quy mô lớn hơn, mức độ quan tâm lại tiếp tục tăng. Giống như một vòng xoáy đi lên vậy, hy vọng là thế”, ông Snowball phát biểu.
Tháng trước, trong một nỗ lực nhằm hỗ trợ thị trường chứng khoán, Chính phủ đã tăng biên độ giao dịch trên sàn Tp.HCM lên 7% từ mức 5% trước đó, đồng thời cho biết có thể sẽ tăng trần sở hữu (“room”) đối với khối ngoại trong một số ngành.


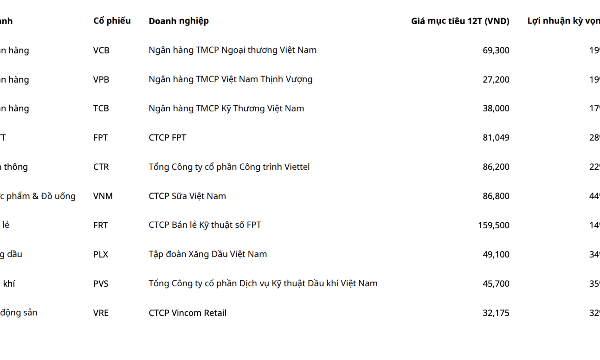
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
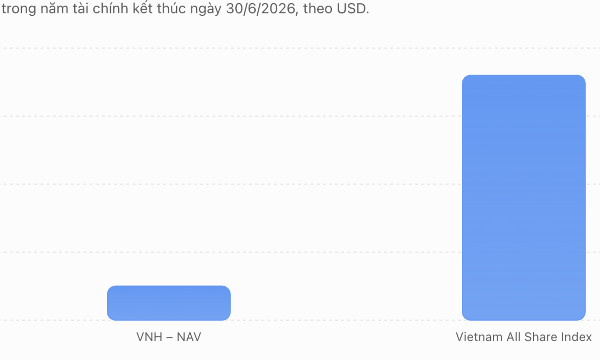
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
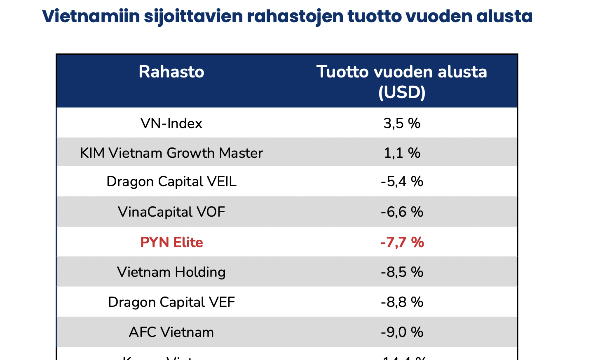
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
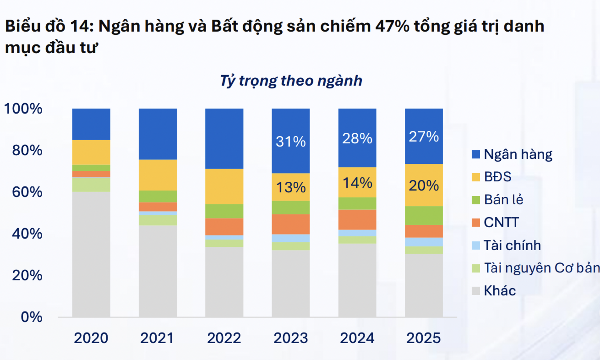
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

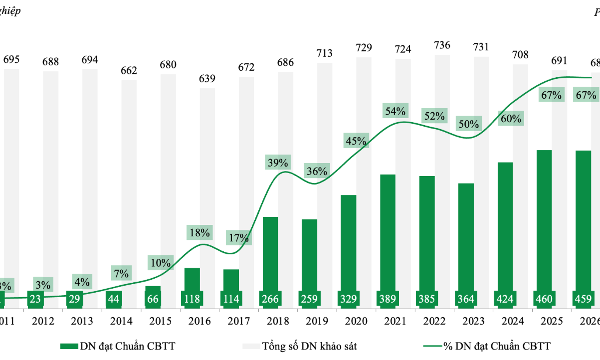




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






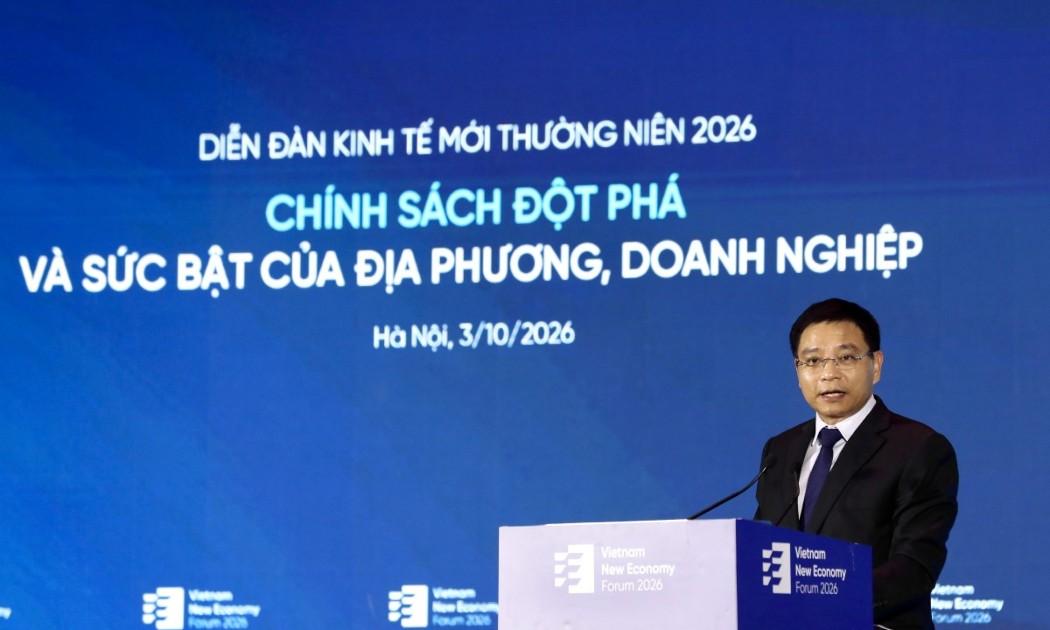
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...