




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vingroup công bố báo cáo tài chính 2012


Tổng lợi nhuận sau thuế của Vingroup năm 2012 là 1.847 tỷ đồng, tăng 72% so với năm 2011

Tập đoàn Vingroup (mã VIC - HOSE) vừa công bố báo cáo tài chính hợp nhất quý 4/2012 và cả năm 2012, với tổng doanh thu thuần tăng hơn 3 lần và lợi nhuận sau thuế tăng gấp gần 2 lần so với năm 2011.
Cụ thể, theo báo cáo này, doanh thu thuần của VIC trong quý 4/2012 là 2.836 tỷ đồng, tăng 139% so với cùng kỳ năm 2011, trong đó nguồn doanh thu từ hoạt động cho thuê văn phòng, trung tâm thương mại tăng thêm 58% - chủ yếu tăng từ các trung tâm thương mại mới như Vincom Center A Tp.HCM, Vincom Center Long Biên; nguồn doanh thu chuyển nhượng bất động sản tăng 133% từ việc ghi nhận một phần doanh thu chuyển nhượng đất biệt thự của dự án Vincom Village.
Bên cạnh đó, sau sáp nhập VPL vào VIC, Vingroup đã hợp nhất thêm các nguồn thu từ khối kinh doanh khách sạn, dịch vụ chăm sóc sức khỏe và dịch vụ làm đẹp. Với nguồn doanh thu từ hoạt động kinh doanh bất động sản và dịch vụ được duy trì, Vingroup cho biết tổng doanh thu năm 2012 của tập đoàn đạt 7.904 tỷ đồng, tăng 242% so với tổng doanh thu năm 2011.
Lợi nhuận sau thuế quý 4/2012 đạt 373 tỷ đồng, tăng 43% so với cùng kỳ năm trước, nâng tổng lợi nhuận sau thuế của năm 2012 lên 1.847 tỷ đồng, tăng 72% so với năm 2011.
Về tài sản, tại ngày 31/12/2012, tổng giá trị tài sản của Vingroup đạt 55.818 tỷ đồng, tăng hơn 20.300 tỷ đồng so với cuối năm 2011. Tài sản tăng chủ yếu từ các bất động sản đang được xây dựng tại các dự án Eden A (Vincom Center A Tp.HCM), Royal City, Times City, Vincom Village, các tài sản của khối Vinpearl và các công ty con sau sự kiện sáp nhập. Tổng chi phí xây dựng của phần biệt thự và căn hộ tăng lên khoảng 87% so với đầu năm và đang được hạch toán trong khoản mục hàng tồn kho do các công trình vẫn đang trong quá trình xây dựng và căn hộ/biệt thự chưa được bàn giao hết cho khách hàng.
Tính đến 31/12/2012, tổng số “tiền ứng trước” từ khách hàng theo các hợp đồng mua bán căn hộ, biệt thự được ghi nhận trên bảng cân đối kế toán là hơn 17.600 tỷ, tăng 5.600 tỷ đồng so với thời điểm cuối năm 2011. Ngoài ra, với tổng số hợp đồng mua bán căn hộ, biệt thự đã ký kết với khách hàng đến hết ngày 31/12/2012, Vingroup dự kiến sẽ thu thêm được khoảng 14.000 tỷ đồng từ người mua.
Về khoản nợ phải trả, vào thời điểm 31/12/2012, tổng vay nợ ngân hàng và các tổ chức của Vingroup là hơn 21.800 tỷ đồng, trong đó nợ ngắn hạn khoảng 3.000 tỷ đồng, nợ dài hạn gần 18.800 tỷ đồng. Như vậy, theo báo cáo của Vingroup, với tổng nguồn vốn là 55.818 tỷ đồng, tỷ lệ nợ vay của tập đoàn trên tổng nguồn vốn chiếm khoảng 39,2%; tỷ lệ nợ thuần trên tổng nguồn vốn là 36,3%.
Vingroup lý giải, tổng nợ vay tăng hơn 11.700 tỷ so với cuối năm 2011 là do trong quý 2 và quý 3 năm 2012, tập đoàn này đã phát hành thành công 300 triệu USD trái phiếu chuyển đổi quốc tế với thời hạn 5 năm; đồng thời do thực hiện hợp nhất thêm các khoản vay của khối Vinpearl sau sự kiện sáp nhập.
Một số chỉ tiêu tài chính của Vingroup trong quý 4/2012 và cả năm 2012:
| Chỉ tiêu | Quý 4/2012 (tỷ đồng) | Năm 2012(tỷ đồng) |
| Doanh thu thuần | 2.836 | 7.904 |
| Lợi nhuận gộp | 1.063 | 3.812 |
| Lợi nhuận trước thuế | 558 | 2.655 |
| Lợi nhuận sau thuế | 373 | 1.847 |
| Lợi nhuận sau thuế của cổ đông công ty mẹ | 219 | 1.571 |
| 31/12/2012 | ||
| Tổng tài sản | 55.818 | |
| Vốn chủ sở hữu | 10.557 | |
| Nợ ngân hàng, tổ chức | 21.829 | |
| Hàng tồn kho | 17.376 |

Thị giá 10.400 đồng, BNP Paribas đổi trái phiếu NVL với giá 34.000 đồng
Theo nghị quyết, có 10 trái phiếu được đăng ký chuyển đổi, với tổng giá trị hơn 2,366 triệu USD, tương đương khoảng 59,06 tỷ đồng theo tỷ giá cố định 24.960 đồng/USD. Giá trị chuyển đổi của mỗi trái phiếu là 236.622 USD.
Ô tô Trường Long vẫn chưa đáp ứng điều kiện đại chúng
Đây là lần thứ 3, công ty Cổ phần Kỹ thuật và Ô tô Trường Long (mã HTL-HOSE) thông báo chưa đáp ứng điều kiện công ty đại chúng.
Sau nhiều lần bị giải chấp, Chủ tịch DIG đăng ký mua vào 5 triệu cổ phiếu
Nếu thành công, ông Cường sẽ tăng sở hữu từ 28,77 triệu cổ phiếu, chiếm 3,41% lên 33,77 triệu cổ phiếu, chiếm 4% vốn (tính trên tổng số 844,2 triệu cổ phiếu đang lưu hành của doanh nghiệp).
Novaland khẳng định không phá sản, duy trì hoạt động ổn định
Công ty cổ phần Tập Đoàn Đầu tư Địa ốc No Va (mã NVL-HOSE) vừa có phản hồi về thông tin không chính xác liên quan đến tình hình hoạt động của công ty.
KOS lần hai giải trình cổ phiếu giảm sàn liên tục dù lợi nhuận sau kiểm toán tăng gần 121%
KOS giải trình việc cổ phiếu giảm sàn 5 phiên liên tiếp từ ngày 28/09/2026 đến ngày 02/10/2026.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






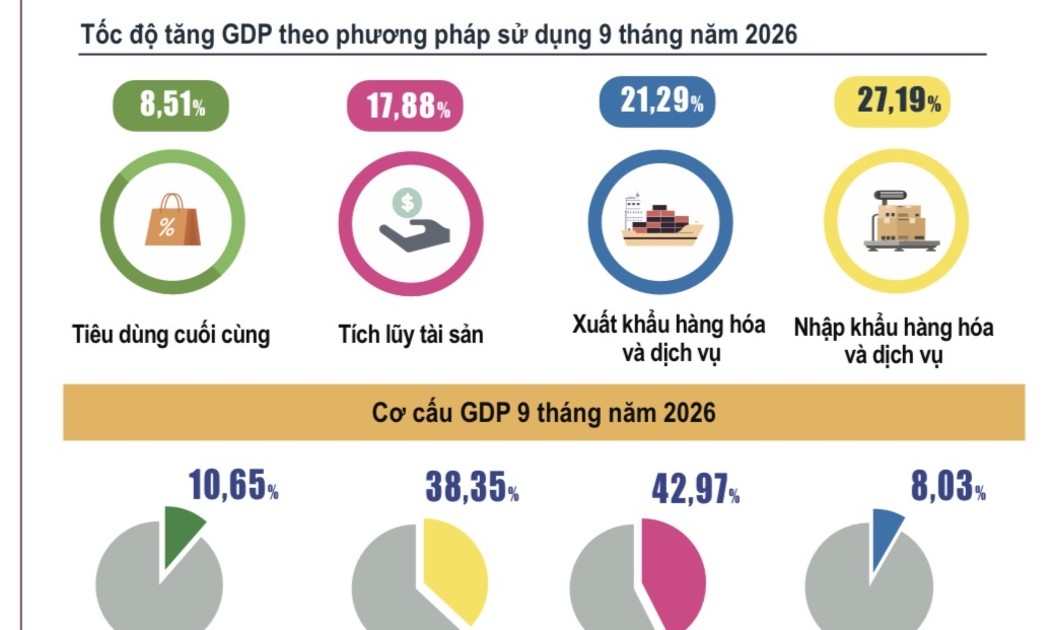
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...