




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Có nên ưu đãi lãi suất cho khách giàu?


Ý kiến bất ngờ có từ một trong những địa phương nghèo nhất trong cả nước
Cuối tuần qua, trong khuôn khổ cuộc tiếp xúc cử tri của đoàn đại biểu Quốc hội tỉnh Hà Giang tại các xã Lao Chải, Xín Chải, Minh Tân (huyện Vị Xuyên, tỉnh Hà Giang), có ý kiến đề xuất khá bất ngờ về chính sách cho vay.
Cụ thể, qua các buổi tiếp xúc, có hai ý kiến liên quan đến lĩnh vực ngân hàng. Một là đề nghị nâng mức cho vay đối với hộ nghèo lên 50 triệu đồng. Hai là cần có chính sách ưu đãi lãi suất đối với các hộ khá và hộ giàu ở khu vực nông thôn.
Ở ý kiến thứ hai, chính sách ưu đãi lãi suất như vậy được cho là để phát triển kinh tế và làm gương cho các hộ khác học tập làm theo.
Hiện chưa rõ thông tin giải đáp cụ thể từ đại diện Ngân hàng Nhà nước tại cuộc tiếp xúc trên. Tuy nhiên, có thể hiểu cơ chế và chính sách cho vay hiện nay là bình đẳng giữa các khách hàng, hoặc có những ưu đãi riêng cho các khu vực mà Chính phủ, Ngân hàng Nhà nước khuyến khích đầu tư vốn (như 5 nhóm lĩnh vực ưu tiên, trong đó có nông nghiệp và nông thôn).
Mặt khác, theo cơ chế cho vay hiện hành, với các đối tượng vay vốn thông thường, các ngân hàng thương mại và cả các chương trình tín dụng chính sách xã hội đều áp các tiêu chuẩn, điều kiện vay vốn chung; thông thường, khách hàng nào đảm bảo các tiêu chuẩn và điều kiện tốt hơn sẽ được áp lãi suất thấp hơn.
Với ý kiến trên, có lẽ lần đầu tiên sự phân biệt giữa khách giàu và khách nghèo (hộ giàu và hộ nghèo) được nêu cụ thể như vậy để gửi đến nhà hoạch định chính sách. Dù lý giải để “làm gương cho các hộ khác học tập làm theo” sẽ có những ý kiến và góc nhìn khác nhau, nhưng nó cũng một phần phản ánh thực tế trong hoạt động cho vay hiện nay.
Tại các ngân hàng thương mại, trong bối cảnh khó đẩy mạnh tăng trưởng tín dụng, khách giàu (không chỉ hộ dân mà cả doanh nghiệp) thường là đối tượng cạnh tranh để cho vay. Ngoài lãi suất ưu đãi, thậm chí có ngân hàng còn áp cả chính sách đãi ngộ riêng cho lãnh đạo những doanh nghiệp lớn và làm ăn hiệu quả khi vay vốn, để lôi kéo hoặc giữ chân. Cạnh tranh và cơ chế ưu đãi như vậy cũng thường thầy ở nhiều ngành hàng khác.
Tuy nhiên, không phân biệt giàu - nghèo, lớn - nhỏ, nếu đồng vốn cho vay thực sự an toàn và hiệu quả thì chính sách lãi suất có thể sẽ không nhiều khác biệt. Mặt khác, để trở thành một chính sách ưu đãi, hẳn sẽ còn nhiều tiêu chí khác nữa để nhà hoạch định chính sách xem xét.

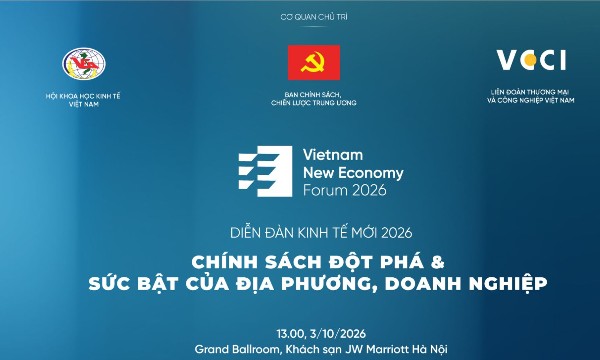
[Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ
Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ.
Áp lực từ giá nhiên liệu và dịch vụ thiết yếu đẩy CPI tháng 9 tăng 0,62%
Do chịu tác động từ sự biến động giá xăng dầu, lương thực – thực phẩm và vật liệu xây dựng, CPI tháng 9/2026 tăng 0,62% so với tháng trước, kéo mức bình quân 9 tháng tăng 4,52% so với cùng kỳ năm 2025...
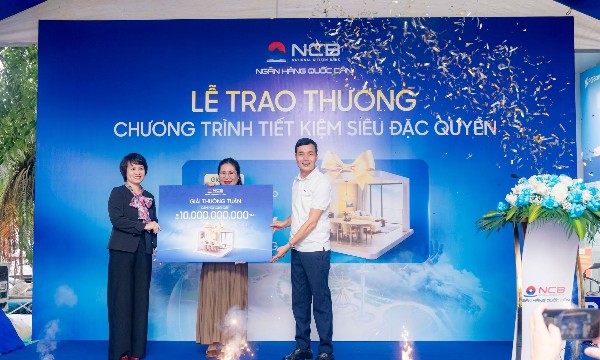
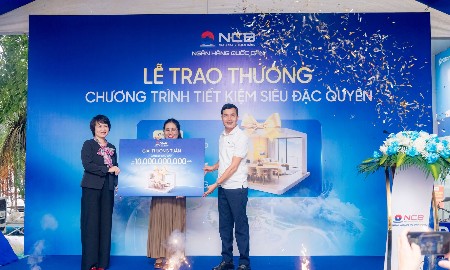
Gửi tiết kiệm tại NCB, khách hàng bất ngờ trúng biệt thự trị giá 25 tỷ đồng
Chưa đầy một tháng, 5 khách hàng gửi tiết kiệm Ngân hàng TMCP Quốc Dân (NCB) lần lượt trở thành chủ nhân của 5 bất động sản tổng trị giá 65 tỷ đồng, trong đó có biệt thự 25 tỷ đồng tại Charmora City vừa tìm thấy chủ nhân tối 1/10.
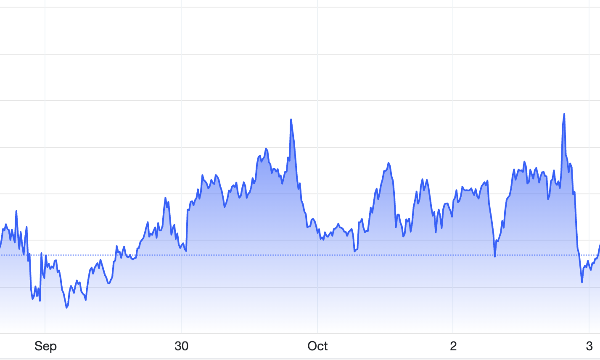
Vàng sụt giá dù số liệu việc làm Mỹ yếu hơn dự báo, hoàn tất một tuần giảm
Lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng là một trong những yếu tố gây áp lực giảm chính lên giá vàng trong phiên này và tuần này, khiến kim loại quý có thêm một tuần mất giá...


Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





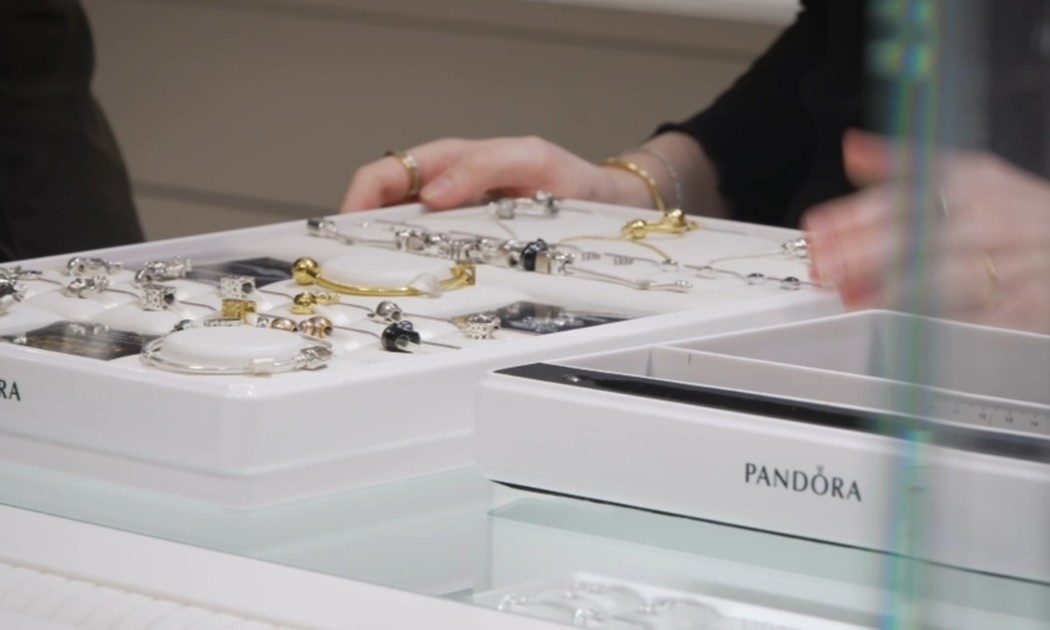
 Pandora Production Việt Nam: Từ nhà máy 150 triệu USD đến sản phẩm đầu tiên xuất khẩu
Ngày 1/1/2026 Tập đoàn Pandora (Đan Mạch) khánh thành nhà máy chế tác trang sức tại Khu công nghiệp VSIP 3, TP Hồ Chí Minh với tổng vốn đầu tư 150 triệu USD. Nhà máy có công suất lên tới 60 triệu sản phẩm mỗi năm, tương đương tăng khoảng 50% tổng công suất của tập đoàn.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

