




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi vay tiêu dùng ngóng hành lang pháp lý


Tiềm năng của thị trường tài chính tiêu dùng Việt Nam được đánh giá là rất lớn
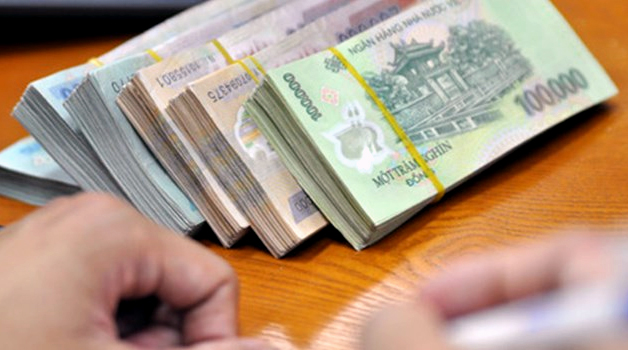
Với ưu thế giải ngân nhanh chóng, đơn giản, không cần tài sản thế chấp, vay tiêu dùng tại các công ty tài chính đang là lựa chọn của nhiều khách hàng có thu nhập trung bình.
Tuy nhiên, sự chênh lệch lãi suất giữa các khoản vay tiêu dùng tại ngân hàng và các công ty tài chính đang đặt ra những thắc mắc cho người tiêu dùng.
Giải mã chênh lệch
Với quy mô dân số trên 90 triệu người, trong đó 51,6% là dân số trẻ đang ở độ tuổi lao động, tiềm năng của thị trường tài chính tiêu dùng Việt Nam được đánh giá là rất lớn.
Nếu như tại các nước phát triển, tín dụng tiêu dùng có thể chiếm từ 17-18% GDP, thì ở Việt Nam, con số này hiện mới chỉ ở mức 5-6%. Đón bắt xu thế, hàng loạt công ty tài chính đã hình thành, cung cấp nhiều dịch vụ đa dạng và hướng tới những khách hàng có thu nhập từ mức trung bình.
Đây chính là những đối tượng khách hàng ít có cơ hội tiếp cận được với các khoản vay có tài sản thế chấp tại ngân hàng.
Trong 10 năm phát triển tại Việt Nam, thị trường tài chính tiêu dùng đã có sự tăng trưởng mạnh mẽ. Hoạt động cho vay tiêu dùng của các tổ chức tín dụng về cơ bản đã đáp ứng tốt nhu cầu của người dân, làm tăng khả năng tiếp cận tài chính, góp phần kích thích tiêu dùng từ đó hỗ trợ tăng trưởng kinh tế.
Theo dự đoán của các chuyên gia, trong vòng 5 năm tới, dư nợ cho vay tiêu dùng của Việt Nam có thể đạt tới 10% GDP, bình quân mỗi năm tăng trưởng 20%.
Tuy nhiên trên thực tế, hầu hết các công ty tài chính hiện nay đang cho vay tiêu dùng với mức lãi suất phổ biến khoảng 20-30%/năm, hoặc thậm chí cao hơn trong khi mức lãi suất này tại các ngân hàng thương mại chỉ khoảng 10-13%/năm.
Điều này tạo nên một tâm lý e dè trong dư luận, đồng thời làm hạn chế khả năng tiếp cận và mở rộng khách hàng của bản thân các công ty tài chính.
Lý giải về điều này, chuyên gia tài chính Lê Xuân Nghĩa cho rằng, việc áp dụng lãi suất cao tại các công ty tài chính là điều dễ hiểu, bởi rủi ro cao thì luôn đi song hành với lãi suất cao.
Khoản vay tại các ngân hàng thương mại có mức lãi suất thấp hơn là do các khoản vay này có giá trị lớn, thời gian dài và có tài sản đảm bảo, còn so với những rủi ro tiềm ẩn của loại hình vay tiêu dùng tín chấp (khoản vay nhỏ, thời gian ngắn, không có tài sản thế chấp) thì mức lãi suất này mới chỉ đủ bù đắp cho các chi phí vận hành.
Theo ông Lê Xuân Nghĩa, thực tế hoạt động của các công ty tài chính cho thấy họ mới chỉ đang thực hiện mục tiêu chủ yếu là chiếm lĩnh thị phần. Vì vậy, các công ty tài chính đều tạo cơ hội thuận lợi tối đa để người tiêu dùng tiếp cận được dễ dàng với các khoản vay.
Các yêu cầu đối với hồ sơ vay vốn tại các công ty tài chính thường rất đơn giản, nhưng nếu công ty tài chính làm ẩu thì cũng chính họ đang tự chuốc lấy phần rủi ro cao hơn về phía mình.
Một số chuyên gia tài chính cũng nhìn nhận, do chi phí hoạt động cho vay tiêu dùng khá cao vì các khoản vay thường có thời hạn rất ngắn (từ 6 - 24 tháng), giá trị nhỏ, thậm chí nhiều khoản vay chỉ vài triệu đồng nhưng yêu cầu chung là phải làm thủ tục xét duyệt đơn giản, nhanh chóng, ngoài ra chi phí vận hành tại các công ty tài chính cũng tương tự như các ngân hàng thương mại nên vô hình chung làm tăng chi phí quản lý của các công ty tài chính.
Bên cạnh đó, theo Luật Các tổ chức tín dụng, công ty tài chính không được huy động vốn từ thị trường bán lẻ là dân cư mà chỉ được huy động vốn từ thị trường bán buôn, như vay vốn nước ngoài, vay liên ngân hàng, hoặc từ tổ chức tài chính khác..., điều này cũng đã làm tăng chi phí vốn của các công ty tài chính cao hơn so với những loại hình cho vay khác.
Ngóng hành lang pháp lý
Hiện Ngân hàng Nhà nước đang dự thảo thông tư quy định về hoạt động tín dụng tiêu dùng của công ty tài chính. Sau khi hoàn thiện và áp dụng trên thực tế, thông tư này sẽ là hành lang pháp lý quan trọng để quản lý hoạt động cho vay tiêu dùng tốt hơn nữa.
Bên cạnh đó, với việc Bộ luật Dân sự đang được rà soát, sửa đổi thì nội dung quy định về lãi suất cho vay tối đa của các giao dịch dân sự cũng cần được sửa đổi để khắc phục các bất cập trong thời gian qua.
Hiện tại, nếu không có loại hình tín dụng tiêu dùng, có lẽ không ít người dân sẽ phải tìm đến tín dụng “đen”. So với lãi suất cho vay cầm đồ hiện lên tới trên 100% và thậm chí là vài trăm %/năm, thì lãi suất cho vay tiêu dùng của các công ty tài chính thấp hơn nhiều.
Nhưng bên cạnh đó, vẫn có nhiều trường hợp khách hàng nhầm lẫn, hoặc chưa hiểu hết về mức lãi suất cho vay giữa các ngân hàng thương mại với các công ty tài chính, không đọc kỹ những điều khoản hợp đồng, đã dẫn đến không hiểu đúng nghĩa vụ trả lãi, gây kiện cáo hoặc không trả được nợ.
Bởi vậy, việc tạo hành lang pháp lý để phát triển thị trường tài chính tiêu dùng là hết sức cần thiết, theo hướng bảo đảm tính chủ động của tổ chức tín dụng, sự minh bạch, lành mạnh trong áp dụng lãi suất cho vay để tăng tính cạnh tranh.
Nhiều ý kiến từ giới chuyên môn cho rằng, cơ quan chức năng cần củng cố hoặc ban hành thêm các quy định chi tiết về tiêu chuẩn hoạt động của các công ty tài chính trong lĩnh vực cho vay tiêu dùng như nâng cao điều kiện cấp phép đối với hoạt động cho vay tiêu dùng; quy định về các hệ số đảm bảo an toàn, tiêu chuẩn quản trị như chi phí quản lý, thù lao nhà quản lý… để tạo hành lang pháp lý cho hoạt động của các công ty tài chính.
Ngoài ra, cũng cần nâng cao yêu cầu về quản lý rủi ro tín dụng; thực hiện phân loại, chấm điểm khách hàng, tránh tình trạng khách hàng tốt phải chịu lãi suất cao gánh rủi ro của khách hàng tín nhiệm thấp, nhằm bảo đảm quyền lợi cho khách hàng và nâng cao uy tín của các công ty tài chính.

Việt Nam chia sẻ bài học xây dựng nông thôn mới tại WAFI 2026
Từ những tuyến đường giao thông nông thôn, công trình thủy lợi, trường học, trạm y tế được đầu tư đồng bộ đến các mô hình hợp tác xã gắn với chuỗi giá trị và sản phẩm OCOP vươn ra thị trường quốc tế, quá trình xây dựng nông thôn mới của Việt Nam đang được nhìn nhận như một kinh nghiệm đáng tham khảo đối với nhiều quốc gia đang phát triển...
Mưa lũ gây thiệt hại nghiêm trọng tại Bắc Bộ và Bắc Trung Bộ
Mưa lớn kéo dài trong nhiều ngày qua tại Bắc Bộ và Bắc Trung Bộ đã gây thiệt hại nặng nề về người và tài sản. Tính đến 7h ngày 19/9, thiên tai đã làm 3 người thiệt mạng tại Phú Thọ, hàng chục nghìn ngôi nhà bị ngập, hàng chục nghìn ha lúa và hoa màu bị ảnh hưởng. Trong khi đó, lũ trên nhiều tuyến sông lớn đang xuống chậm nhưng vẫn duy trì ở mức cao, vượt báo động 3.
Phòng vệ thương mại: Kiến tạo cạnh tranh công bằng, thúc đẩy năng lực sản xuất quốc gia
Không đơn thuần là "chiếc ô" che chắn, phòng vệ thương mại đóng vai trò như một mắt xích quan trọng giúp bảo vệ môi trường cạnh tranh công bằng, củng cố năng lực sản xuất trong nước và kiến tạo động lực cho tăng trưởng bền vững...
Chuyển đổi số và thương mại xanh nâng tầm liên kết giao thương miền Bắc
Sự kiện Điện Biên đăng cai Hội nghị Xúc tiến thương mại khu vực miền Bắc năm 2026 mở ra cơ hội chiến lược nhằm đẩy mạnh liên kết chuỗi cung ứng, hạ chi phí logistics và nâng tầm hợp tác kinh tế - biên mậu giữa Việt Nam, Lào và Trung Quốc...
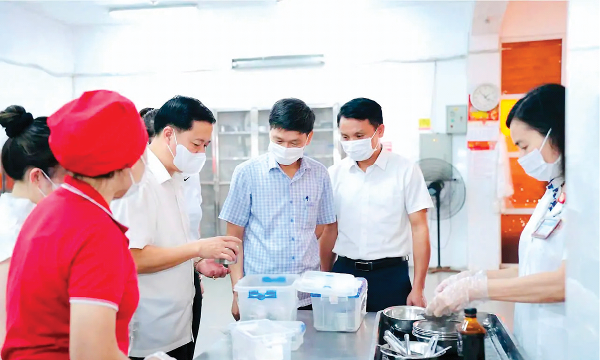
Sửa Luật An toàn thực phẩm: Đổi mới tư duy quản lý
Sau 15 năm thi hành, Luật An toàn thực phẩm 2010 đã bộc lộ nhiều bất cập, chồng chéo và chưa theo kịp sự phát triển của thị trường. Các hiệp hội ngành hàng kỳ vọng chính sách cần thay đổi tư duy quản lý theo hướng dựa trên mức độ rủi ro, đẩy mạnh hậu kiểm thực chất, cắt giảm các thủ tục tiền kiểm không cần thiết để bảo vệ người tiêu dùng và tránh gây đứt gãy chuỗi cung ứng.

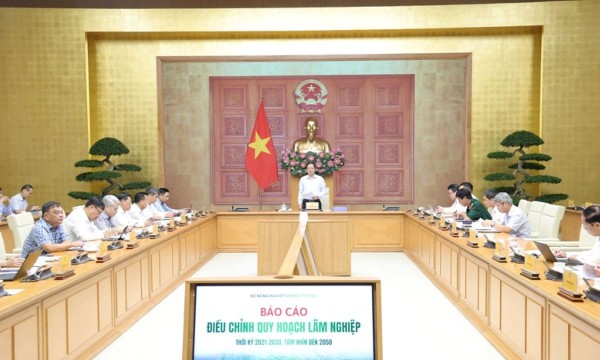


Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





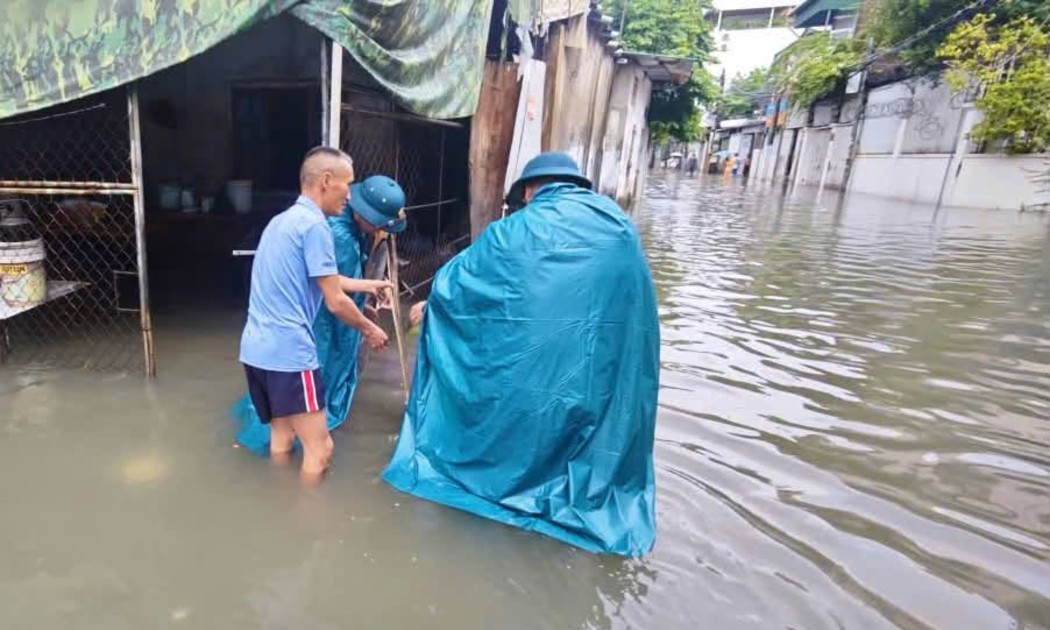
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...