


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


NCB tăng trưởng tốt nhờ sản phẩm “lõi” và thị trường ngách


Từ chỗ đứng bên bờ vực thẳm, Ngân hàng Quốc Dân (NCB) đã nhanh chóng trở thành một trong những ngân hàng có tốc độ tăng trưởng mạnh nhất về lợi nhuận
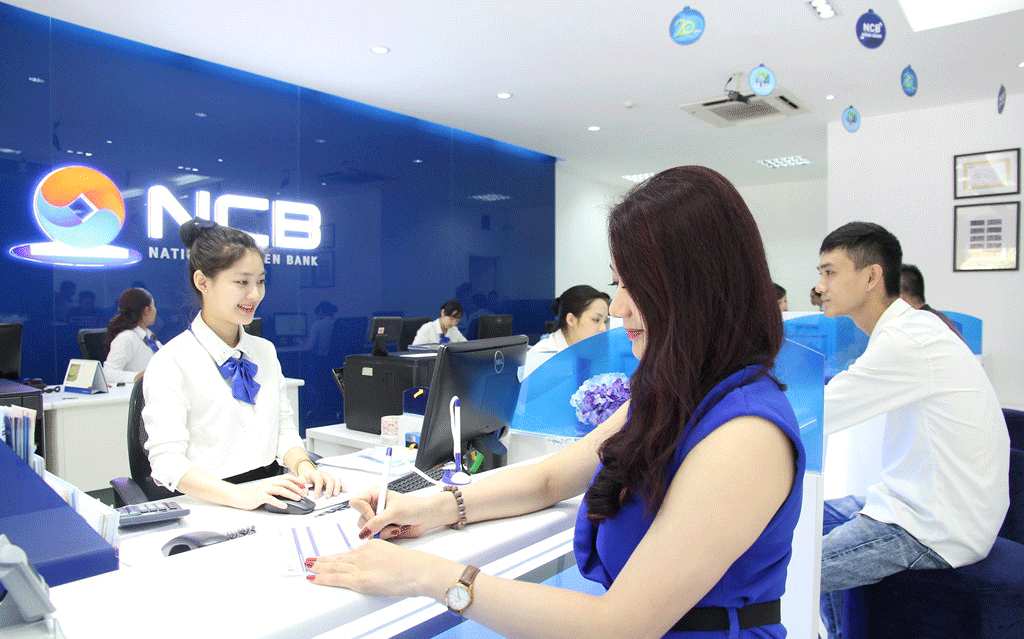
Từ chỗ đứng bên bờ vực thẳm, Ngân hàng Quốc Dân (NCB) đã nhanh chóng trở thành một trong những ngân hàng có tốc độ tăng trưởng mạnh nhất về lợi nhuận. Có được điều đó là nhờ nhà băng này đã mạnh tay chuyển hướng sang thị trường ngách với những sản phẩm được đánh giá là “may đo” phù hợp với từng phân khúc khách hàng ở các thị trường ngách.
Kết quả kinh doanh của NCB trong những năm vừa qua khá tốt khi lợi nhuận tăng đều hơn 30% qua mỗi năm. Cụ thể với năm 2016 các mục tiêu đặt ra đã hoàn thành: Tổng tài sản đạt 69.035 tỷ đồng, tăng 43,1% so với năm 2015, tăng gấp 2,5 lần so với trước khi tái cấu trúc. Lợi nhuận thuần từ kinh doanh đạt 210 tỷ đồng, tăng 90,9% so với năm 2015 tăng gấp 5 lần so với trước khi tái cấu trúc. Huy động đạt 42.766 tỷ, tăng 24,9% so với năm 2015, tăng gấp 2,3 lần so với trước khi tái cấu trúc. Cho vay đạt 25.352 tỷ, tăng 24,09% so với năm 2015, tăng gấp 2 lần so với trước khi tái cấu trúc. Nợ xấu ở mức dưới 2,07 % tổng dư nợ, giảm 3 lần so với trước khi tái cấu trúc.
Như vậy, sau tái cơ cấu, NCB không lao vào “đua” với các ông lớn mà tập trung phát triển thị trường ngách và tung ra những sản phẩm được xem là “đo ni đóng giày” cho từng khách hàng để mang về lợi nhuận tăng trưởng ấn tượng năm 2016.
Một lãnh đạo của NCB nhìn nhận, với hình ảnh là một ngân hàng “tái cấu trúc”, NCB sẽ không khác gì con trâu lao đầu vào đá nếu cứ cố chạy “đua” giành khách từ các ông lớn, trong cả mảng bán buôn lẫn bán lẻ. Thị phần cho vay ở các doanh nghiệp lớn hiện vẫn tập trung phần lớn vào các nhà băng quốc doanh. Tương tự, ở phân khúc khách hàng cá nhân, “miếng ngon” vốn được “hớt váng” bởi các nhà băng cổ phần nội địa lớn cũng như các ngân hàng 100% vốn ngoại.
Do đó, hướng đi được ban lãnh đạo NCB xác định sau tái cơ cấu là tập trung vào thị trường ngách. Một lãnh đạo của NCB cho biết: “Chúng tôi xác định ngay từ đầu đâu là phân khúc khách hàng và phân khúc thị trường “lõi” phù hợp với mình, từ đó phát triển các sản phẩm tương ứng làm cột trụ cho danh mục cho vay cá nhân. Sắp tới, chúng tôi sẽ còn thiết kế nhiều sản phẩm bán lẻ “may đo” phù hợp cho từng khách, có hàm lượng công nghệ cao để làm sao thành nhà tư vấn tài chính thân thiện đồng hành với họ”.
Thực tế, một số sản phẩm “lõi” của NCB như cho vay mua nhà, xe, cho vay ưu đãi hộ kinh doanh… đều mang về doanh thu kỷ lục cho ngân hàng trong năm 2016. Tổng dư nợ cho vay của NCB hết năm 2016 tăng gấp đôi khi đạt 26.000 tỷ đồng nhờ những sản phẩm “lõi” này.
Tương tự, từ một nhà băng chỉ có lác đác vài sản phẩm tiết kiệm, đến nay mảng huy động vốn của NCB cũng tăng gấp 3 lần so với trước tái cơ cấu khi đạt số dư 42.766 tỷ, cho vay đạt 25.352 tỷ đồng. Các sản phẩm tiết kiệm của NCB cũng đa dạng hơn. Đây cũng là năm mà nhà băng này tung hàng loạt sản phẩm tiện ích mới như ứng dụng NCB Smart trên thiết bị di động, thẻ tín dụng NCB Visa, Trung tâm Khách hàng ưu tiên NCB Priority…
Về nợ xấu, từ mức tỷ lệ gần hai con số, đến nay, dù lợi nhuận tăng mạnh, NCB vẫn kiểm soát được các khoản vay thuộc nhóm 3-4- 5 chỉ còn chiếm 2,07% tổng dư nợ. NCB hiện có 2.400 cán bộ nhân viên, hoạt động ở khắp các tỉnh thành. Theo kế hoạch, từ nay đến năm 2020, NCB sẽ tập trung phát triển thị trường miền Bắc, củng cố thị trường miền Nam cũng như các địa bàn có trụ sở của NCB, xây dựng các điểm giao dịch trở thành những trung tâm lợi nhuận của hệ thống.
Sau 2018, NCB sẽ phát triển mạng lưới theo hướng chọn lọc và phát triển tại một số vùng khác như Tây Bắc bộ, Nam Trung bộ và Tây Nguyên… Vừa qua, NCB cũng lọt vào Top 5 các ngân hàng hàng đầu tại địa phương như: Bắc Ninh, Bắc Giang, Huế…
Bên cạnh đó, NCB không chỉ nỗ lực trong hoạt động kinh doanh mà còn thể hiện là một doanh nghiệp rất có trách nhiệm xã hội với nhiều hoạt động đóng góp vì cộng đồng. Trong đó, năm 2012, NCB đã thành lập Quỹ vì cộng đồng hoạt động theo nguyên tắc phi lợi nhuận, tự nguyện, tự tạo vốn từ cán bộ nhân viên và bạn bè trong và ngoài nước.
Trong những năm qua, NCB đã sử dụng nguồn quỹ một cách hiệu quả nhất trải dài trên khắp các tỉnh thành để xây dựng những cây cầu an sinh xã hội, trường học cho trẻ em vùng sâu vùng xa, xây nhà tình nghĩa và chia sẻ khó khăn với đồng bào nghèo, đồng bào bị thiệt hại do thiên tai lũ lụt, hậu quả sau chiến tranh…

Từ người tiên phong đến Thương hiệu Quốc gia hai lần liên tiếp: Hành trình của TONMAT Group

The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026
Phó Thủ tướng yêu cầu giảm lãi suất cho vay 1,5-2% đối với sản xuất, kinh doanh
Năm 2027 phấn đấu tăng trưởng GDP từ 10% trở lên, lấy năng suất và sức cạnh tranh làm thước đo phát triển
Biến động đa chiều và AI định hình lại cách doanh nghiệp quản trị nhân sự
Biến động kinh tế, địa chính trị, nhân khẩu học cùng tốc độ phát triển của AI đang đặt doanh nghiệp trước yêu cầu đổi mới cách quản trị nhân sự. Không chỉ thu hút và giữ chân người giỏi, nhà lãnh đạo còn phải tái định hình tổ chức, thiết kế lại công việc và phát huy hiệu quả năng lực người lao động...
Thế giới biến động, doanh nghiệp châu Âu vẫn vững niềm tin vào Việt Nam
Dù gặp nhiều rào cản, niềm tin của doanh nghiệp châu Âu vào tương lai Việt Nam vẫn vững chắc, khi 90% sẵn sàng giới thiệu nơi đây là điểm đến đầu tư...
Cái Mép - Thị Vải kết nối bến cảng, mở dư địa tăng năng lực khai thác
Việc kết nối hạ tầng và phối hợp nguồn lực giữa hai cảng nước sâu liền kề tại Cái Mép - Thị Vải vừa qua đã mở ra hướng khai thác hiệu quả hơn năng lực hiện hữu trong bối cảnh các hãng tàu ngày càng yêu cầu cao về quy mô tiếp nhận và năng suất xếp dỡ.
Huế kích hoạt nguồn lực, tạo sức bật mới cho doanh nghiệp
Với gần 7.300 doanh nghiệp đang hoạt động, thành phố Huế đang đẩy mạnh cải cách hành chính, hỗ trợ tiếp cận nguồn lực và tháo gỡ khó khăn cho doanh nghiệp. Qua đó, địa phương hướng tới xây dựng môi trường đầu tư, kinh doanh thông thoáng, minh bạch, tạo động lực thúc đẩy tăng trưởng kinh tế.
Mỗi dự án đường sắt cần để lại thêm một phần năng lực trong nước
Để làm chủ ngành đường sắt, Việt Nam không nhất thiết phải tự làm tất cả, nhưng cần từng bước làm chủ tiêu chuẩn, công nghệ, năng lực kỹ thuật và khả năng phối hợp các hệ thống phức tạp. Mỗi dự án, vì thế, cần trở thành một lần tích lũy năng lực cho những dự án tiếp theo...



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

