




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Người gửi tiền được đảm bảo quyền lợi trong mọi trường hợp


Việc rút tiền gửi trước hạn sẽ khiến người gửi tiền thiệt thòi không chỉ trong việc thiệt hại về quyền lợi cá nhân mà còn gây khó khăn, nguy hiểm cho cả hệ thống ngân hàng. Trong mọi trường hợp, Ngân hàng Nhà nước sẽ dùng các biện pháp để bảo vệ quyền lợi của người gửi tiền...
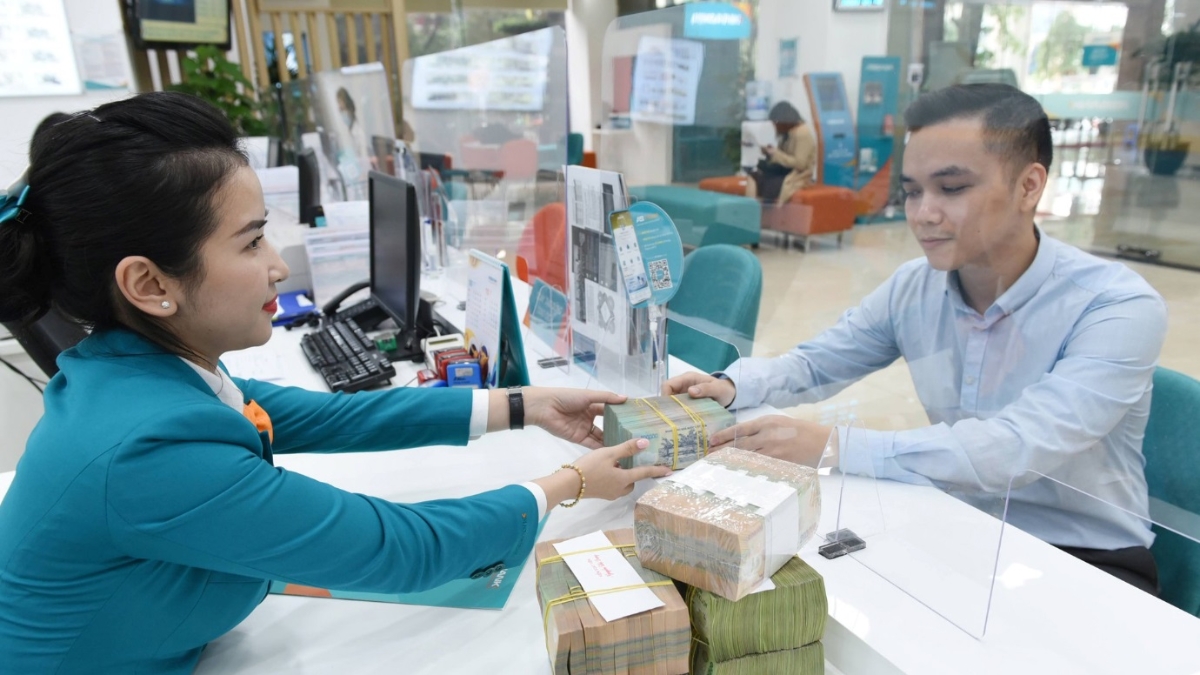
Từ Luật Các tổ chức tín dụng cho đến Luật Bảo hiểm tiền gửi và các luật khác đều quy định mức độ ưu tiên, bảo đảm an toàn, khả năng chi trả và quyền lợi của người dân ở mức độ cao nhất.
Cụ thể, điều 146 Luật Các tổ chức tín dụng quy định: Khi ngân hàng đang thực hiện phương án cơ cấu lại mà có nguy cơ mất khả năng chi trả, đe dọa sự ổn định của hệ thống thì sẽ được Ngân hàng Nhà nước, Bảo hiểm tiền gửi và các ngân hàng thương mại cho vay đặc biệt để hỗ trợ thanh khoản.
Khoản vay đặc biệt này được ưu tiên hoàn trả trước tất cả các khoản nợ khác, kể cả các khoản nợ có tài sản bảo đảm của các ngân hàng (trong bối cảnh bình thường thì khoản nợ có tài sản bảo đảm được ưu tiên cao nhất). Như vậy, các ngân hàng thương mại có cơ sở yên tâm cho vay để hỗ trợ.
Ngoài ra, điều 99 Luật Phá sản quy định, chỉ khi nào Ngân hàng Nhà nước có văn bản chấm dứt kiểm soát đặc biệt hoặc văn bản chấm dứt áp dụng hoặc không áp dụng biện pháp phục hồi khả năng thanh toán mà tổ chức tín dụng vẫn mất khả năng thanh toán thì mới được phép yêu cầu tuyên bố phá sản ngân hàng.
Và cuối cùng, nếu ngân hàng có bị phá sản, thì theo quy định tại điều 101 Luật Phá sản, khoản tiền gửi cũng được ưu tiên trả nợ trước các khoản nợ Nhà nước và nợ của các chủ nợ thông thường khác.
Đối với cơ chế bảo hiểm tiền gửi, Luật Các tổ chức tín dụng cũng như Luật Bảo vệ quyền lợi người tiêu dùng đều quy định: Tổ chức tín dụng có trách nhiệm tham gia tổ chức bảo toàn, bảo hiểm tiền gửi theo quy định của pháp luật.
Luật Bảo hiểm tiền gửi năm 2012 có quy định rõ ràng để bảo vệ người gửi tiền. Theo đó, các tổ chức tín dụng đều phải tham gia bảo hiểm tiền gửi. Trong trường hợp ngân hàng thương mại không chi trả được cho người gửi tiền thì Bảo hiểm tiền gửi Việt Nam sẽ thực hiện chi trả tiền bảo hiểm cho người gửi tiền.
Điều 18 Luật bảo hiểm tiền gửi quy định: "Tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân gửi tại tổ chức tham gia bảo hiểm tiền gửi dưới hình thức tiền gửi có kỳ hạn, tiền gửi không kỳ hạn, tiền gửi tiết kiệm, chứng chỉ tiền gửi, kỳ phiếu, tín phiếu và các hình thức tiền gửi khác theo quy định của Luật các tổ chức tín dụng".
Bên cạnh các quy định khá cụ thể nêu trên về công tác chi trả, các hoạt động nghiệp vụ của tổ chức bảo hiểm tiền gửi cũng góp phần gián tiếp trong việc bảo vệ người gửi tiền. Theo đó, Bảo hiểm tiền gửi Việt Nam thường xuyên giám sát và kiểm tra các tổ chức tham gia bảo hiểm tiền gửi nhằm phát hiện vi phạm và khó khăn của các tổ chức tham gia bảo hiểm tiền gửi, từ đó đề xuất cảnh báo, khuyến nghị để ngân hàng chấn chỉnh, khắc phục kịp thời. Trong giới hạn cho phép, tổ chức bảo hiểm tiền gửi có thể hỗ trợ, can thiệp vào hoạt động của tổ chức tham gia bảo hiểm tiền gửi khi có dấu hiệu mất an toàn.
Cùng với đó, người gửi tiền cũng được cung cấp đầy đủ thông tin về chính sách và hoạt động bảo hiểm tiền gửi từ tổ chức bảo hiểm tiền gửi, nhằm mục đích tiếp cận, nâng cao những hiểu biết cần thiết để có sự lựa chọn dịch vụ tốt nhất, biết được quyền lợi, nghĩa vụ khi tham gia vào thị trường tài chính - ngân hàng.
Từ những phân tích nêu trên có thể khẳng định, xét về pháp luật trong bối cảnh thực tế, ngay cả trường hợp xấu nhất, thì người gửi tiền, nhất là cá nhân, sẽ được Nhà nước bảo đảm quyền lợi ở mức cao nhất.
Đọc bài theo từ khoá

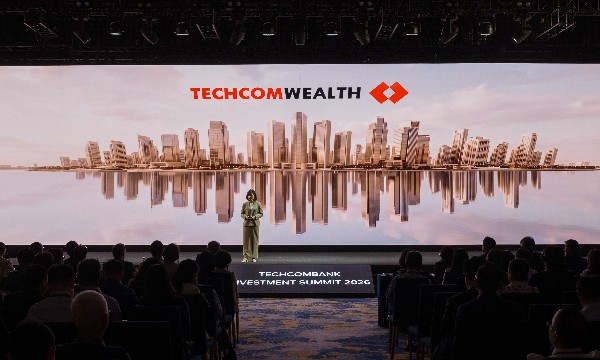
Techcombank ra mắt Techcom Wealth - Kiến tạo chuẩn mực mới về quản trị gia sản tại Việt Nam
Trong khuôn khổ Hội nghị Đầu tư Techcombank 2026, Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) chính thức ra mắt Techcom Wealth - mô hình quản trị gia sản toàn diện dành cho khách hàng Private.
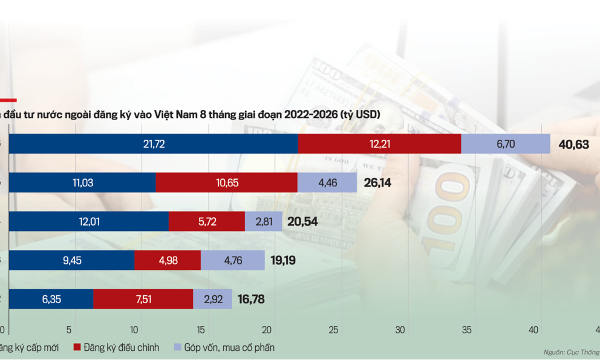
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
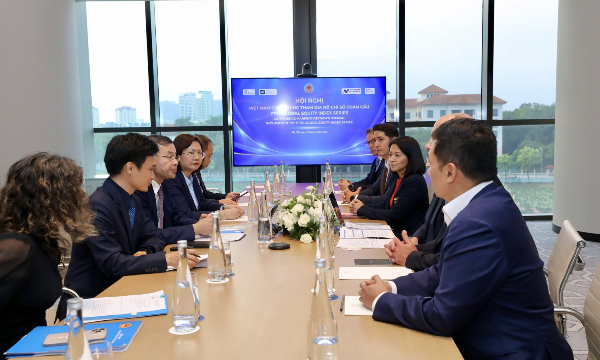
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
Bộ trưởng Bộ Tài chính đã thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức tham gia vào chỉ số thị trường mới nổi của FTSE GEIS.





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





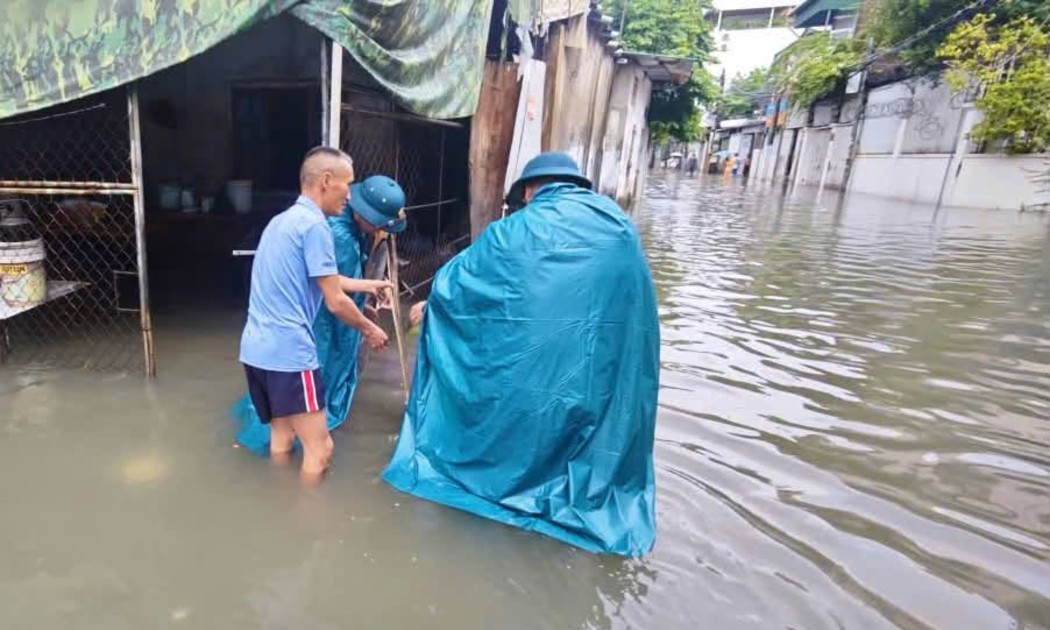
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...