


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quản trị rủi ro thanh khoản ngân hàng


Theo các chuyên gia, trong 36 loại rủi ro hoạt động tài chính ngân hàng thì rủi ro thanh khoản được coi là nguy hiểm nhất
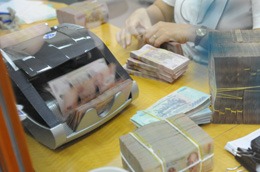
Theo các chuyên gia, trong 36 loại rủi ro hoạt động tài chính ngân hàng thì rủi ro thanh khoản được coi là nguy hiểm nhất.
Kinh doanh lĩnh vực này, chẳng ai quên bài học “vỡ lòng” đó nhưng lâu nay, không ít trường hợp vì lòng tham, vì “ăn xổi” đã tự đẩy mình vào thế “giật gấu vá vai”.
Thanh khoản luôn là nỗi ám ảnh
Những bài học nhãn tiền ở nước Mỹ, châu Âu mới đây và liên hệ với thực tiễn Việt Nam trong những ngày qua thì vấn đề quản trị rủi ro, đặc biệt là rủi ro thanh khoản và rủi ro đạo đức trở nên rất đáng lưu tâm.
Tiến sĩ Nguyễn Đức Hưởng, Tổng giám đốc LienVietBank cho rằng, rủi ro thanh khoản xuất phát từ rất nhiều nguyên nhân khác nhau như: tập trung tín dụng trung dài hạn vào một số khách hàng lớn; tập trung nguồn vốn huy động không kỳ hạn vào một số khách hàng lớn và khi họ rút bất ngờ, có thể dẫn đến mất thanh khoản; phát triển nóng cả nguồn vốn lẫn tín dụng cũng liên quan đến rủi ro thanh khoản.
Trong hoạt động kinh tế, đặc biệt là hoạt động ngân hàng, ai cũng muốn tránh xa thứ rủi ro này, bởi chúng tiêu tốn lợi nhuận, làm kiệt quệ năng lực tài chính và thậm chí là đứt khả năng nghĩa vụ chi trả hay cam kết tài chính với đối tác.
Đồng tình với ý kiến này, tiến sĩ Lê Xuân Nghĩa, Phó chủ tịch Ủy ban Giám sát tài chính Quốc gia chia sẻ: căng thẳng thanh khoản cuối năm trong hệ thống ngân hàng Việt Nam phải loại bỏ một lý do quan trọng nhất là khủng hoảng tài chính. Bởi trong đó không có khủng hoảng nợ, tỷ lệ nợ xấu (theo chuẩn kế toán Việt Nam) tương đối thấp, danh mục tài sản nhìn chung là lành mạnh, không có sản phẩm dịch vụ độc hại như thị trường tài chính Mỹ hay ở một số quốc gia phát triển.
Và như vậy, cội nguồn câu chuyện trên là do yếu tố quản lý ở các ngân hàng thương mại và Ngân hàng Nhà nước. Thực tế, hầu hết các ngân hàng thương mại nhỏ đều không có hoặc có nhưng rất ít trái phiếu Chính phủ trong danh mục tài sản của mình.
“Lý do đơn giản là họ rất tham lam vì cho rằng duy trì trái phiếu Chính phủ thì lợi nhuận thấp, trong khi sử dụng đồng vốn đó cho vay thì lợi nhuận cao hơn”, ông Nghĩa nói.
Hơn nữa, không ít cổ đông phất lên từ buôn bán bất động sản, xe máy, ôtô, sắt thép… nhờ tích lũy được nguồn vốn nên khi nhảy sang kinh doanh ngân hàng cũng với quan niệm “kinh doanh ngân hàng cũng thế cả” nên đã đòi hỏi lợi nhuận quá mức đối với ban điều hành, ngược lại ban điều hành cũng muốn lấy thành tích với cổ đông, nên cố bằng mọi cách đẩy lợi nhuận lên cao.
Từ đó, họ chọn những danh mục đầu tư rủi ro cao nhưng đem lại tỷ suất sinh lời cao và ngược lại, những tài sản lợi nhuận bền vững nhưng rủi ro thấp thì bị bỏ qua.
Dường như họ quan tâm quá nhiều đến lợi ích ngắn hạn mà không nghĩ rằng, trái phiếu Chính phủ, ngoài việc đem lại lợi nhuận, thì chúng còn trở thành vật cầm cố nơi Ngân hàng Nhà nước để bù đắp thanh khoản khi cần thiết.
Trăm cái họa đều từ lòng tham
Một thực tế, các ngân hàng thương mại lớn như BIDV, Vietinbank, VietcomBank, ACB hay mới xuất hiện trên thị trường như LienVietBank nắm giữ khá nhiều lượng trái phiếu Chính phủ nên tính thanh khoản rất tốt.
Vì thế, trong những thời điểm khó khăn của 2008 hay nửa tháng gần đây, không những họ luôn ổn định thanh khoản mà còn trở thành “thượng đế” rất đắt khách trên thị trường liên ngân hàng, trong khi một số ngân hàng khác phải đôn đáo xoay xở nguồn và chấp nhận trở thành kẻ đi “ăn đong”.
“Những ngân hàng nhỏ gặp khó khăn thanh khoản thì lỗi đầu tiên là do yếu kém và ăn xổi ở thì trong quản lý danh mục tài sản, mặc dù ông nào cũng có hẳn một bộ máy quản lý tài sản nợ, tài sản có rất oách!”, Giám đốc một ngân hàng thường xuyên cho vay trên thị trường liên ngân hàng nói.
Tất nhiên, sẽ chẳng có một chuẩn mực hay tỷ lệ mang tính “khuôn vàng thước ngọc” trong mối tương quan giữa tài sản “nhiều rủi ro” và “ít rủi ro” nhưng theo ông Nghĩa, chỉ nên duy trì “tài sản có rủi ro” dưới 85% và tỷ lệ tài sản còn lại là tiền mặt, trái phiếu Chính phủ, “bất động sản ở vị trí đắc địa” là… ổn! Tuy nhiên, ở Việt Nam rất ít ngân hàng thương mại duy trì được tỷ lệ này.
Một vấn đề khác, cùng với trách nhiệm của ngân hàng thương mại thì quản lý rủi ro thanh khoản còn có một phần trách nhiệm của Ngân hàng Nhà nước với tư cách là người mua bán cuối cùng trên thị trường ngân hàng, nhằm ổn định tính thanh khoản cho cả hệ thống, điều mà lâu nay, cơ quan này vẫn làm khá tròn bổn phận.
Tuy nhiên, vấn đề hỗ trợ thanh khoản của Ngân hàng Nhà nước cũng tồn tại một câu chuyện “chỉ có ở Việt Nam” đó là: chiết khấu trên bộ hồ sơ tín dụng! Bởi vì những ngân hàng nhỏ khi gặp khó khăn vốn nhưng không có trái phiếu Chính phủ nên Ngân hàng Nhà nước không thể thực hiện công cụ tái chiết khấu; cho vay trên nghiệp vụ thị trường mở thì các ngân hàng này cũng không có tài sản đủ tiêu chuẩn để cầm cố.
Vì thế, chỉ còn một cách là tái cấp vốn trên bộ hồ sơ tín dụng. Cụ thể, ngân hàng thương mại sẽ mang bộ hồ sơ tín dụng đã cam kết giải ngân cho khách hàng lên Ngân hàng Nhà nước cầm cố hồ sơ, lấy tiền về cho khách hàng vay.
Đây là loại “nghiệp vụ” mà trên thế giới chưa có bao giờ. Bởi ở các nước đó, nếu rơi vào tình cảnh này, ngân hàng trung ương các nước có thể cho phá sản ngay lập tức.
Còn ở Việt Nam, vì phải giữ an toàn cho cả hệ thống nên lắm khi, Ngân hàng Nhà nước trở thành cơ quan “bảo hiểm tiền gửi” toàn diện cho ngân hàng thương mại một cách bất đắc dĩ.

Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
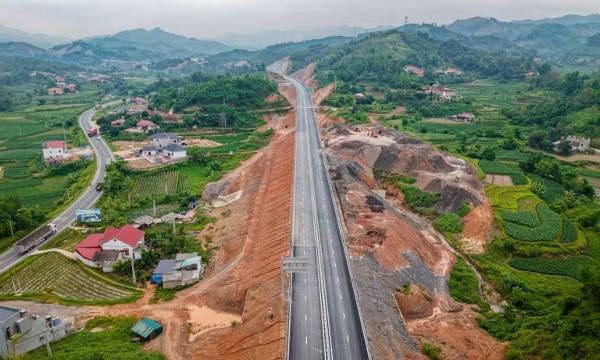
Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
Bộ Xây dựng trình Quốc hội chủ trương đầu tư hai tuyến cao tốc Bảo Hà - Tân Phong và Mộc Châu - Sơn La - Điện Biên qua tỉnh Sơn La, với tổng vốn sơ bộ hơn 114.000 tỷ đồng, dự kiến khởi công năm 2027 và cơ bản hoàn thành năm 2030...
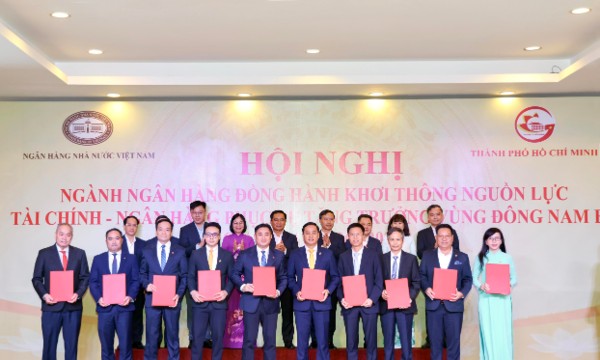
NCB vượt mọi chỉ tiêu kinh doanh sau 9 tháng, tăng tốc trong chu kỳ tăng trưởng mới
Kết thúc 9 tháng năm 2026, Ngân hàng TMCP Quốc Dân (NCB) xác lập mức lợi nhuận sau thuế cao nhất trong lịch sử hoạt động, cho thấy những chuyển biến rõ nét về năng lực và hiệu quả hoạt động của ngân hàng trong giai đoạn phát triển mới.
SACOMBANK củng cố nền tảng, hướng tới mục tiêu hoàn thành đề án tái cơ cấu
Trong bối cảnh tập trung xử lý những tồn đọng từ quá khứ, SACOMBANK đang ghi nhận những chuyển biến đáng chú ý trong hoạt động kinh doanh quý 3/2026. Tổng thu nhập hoạt động đạt mức cao nhất lịch sử, nguồn thu dịch vụ bứt phá, chi phí vận hành giảm mạnh và lợi nhuận trước dự phòng tăng gần 60%...
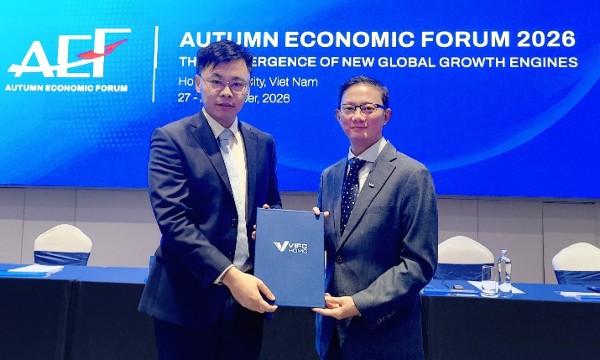
Keppel trở thành thành viên Trung tâm Tài chính Quốc tế Việt Nam
Keppel hướng tới kiến tạo nền tảng đầu tư tiềm năng, có thể huy động tới 1 tỷ USD cho các cơ hội đầu tư bất động sản tại Việt Nam.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

