


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng thuế suất sàn nhiều loại tài nguyên


Luật đã điều chỉnh khung thuế suất theo hướng tăng thuế suất sàn của hầu hết tài nguyên thuộc nhóm khoáng sản kim loại
Sáng 25/11, Quốc hội đã thông qua dự án Luật Thuế tài nguyên với đa số phiếu thuận.
Gồm 4 chương, 11 điều, Luật Thuế tài nguyên quy định về đối tượng chịu thuế, người nộp thuế, căn cứ tính thuế, kê khai thuế, nộp thuế, miễn thuế, giảm thuế tài nguyên, có hiệu lực thi hành từ ngày 1/ 7/ 2010.
Tiếp thu ý kiến đại biểu Quốc hội trong quá trình thảo luận, đối tượng chịu thuế đã được quy định chi tiết hơn trong khung thuế suất. Đồng thời, để bảo đảm đúng thẩm quyền, Ủy ban Thường vụ Quốc hội sẽ quyết định mức thuế suất cụ thể đối với từng loại tài nguyên phù hợp với tình hình thực tiễn.
Cũng từ đề nghị của nhiều đại biểu Quốc hội, luật đã điều chỉnh khung thuế suất theo hướng tăng thuế suất sàn của hầu hết tài nguyên thuộc nhóm khoáng sản kim loại và một số loại tài nguyên quý hiếm khác.
Theo đó, thuế suất của vàng từ 9 - 25%, đất hiếm từ 12 - 25%, dầu thô từ 6 - 40%...
Quá trình thảo luận, một số ý kiến đề nghị không nên quy định lĩnh vực dầu khí như một ngoại lệ trong việc kê khai, tính thuế, nộp thuế. Vì vậy, không giao Chính phủ quy định, cần thực hiện theo quy định của luật quản lý thuế để bảo đảm tính công bằng.
Tiếp thu ý kiến đó, luật đã bỏ quy định: “Riêng việc kê khai, nộp thuế tài nguyên đối với dầu thô, khí thiên nhiên, khí than do Chính phủ quy định” .
Về miễn, giảm thuế, dự luật cũng quy định, người nộp thuế gặp thiên tai, hoả hoạn, tai nạn bất ngờ gây tổn thất đến tài nguyên đã kê khai, nộp thuế được xét miễn, giảm thuế tài nguyên phải nộp cho số tài nguyên bị tổn thất; trường hợp đã nộp thuế thì được hoàn trả lại số thuế đã nộp hoặc trừ vào số thuế tài nguyên phải nộp của kỳ sau.
Hải sản tự nhiên, cành, ngọn, củi, tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô do cá nhân được phép khai thác phục vụ sinh hoạt; nước thiên nhiên dùng cho sản xuất thuỷ điện của hộ gia đình, cá nhân tự sản xuất phục vụ sinh hoạt... cũng thuộc diện được miễn thuế.


Hộ kinh doanh muốn được khấu trừ thuế phải chuyển đổi thành doanh nghiệp
Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ (6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng, muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải chuyển đổi sang doanh nghiệp...
Bộ Tài chính đối phó với nạn mạo danh cá nhân lập doanh nghiệp
Khoảng 4.000 cá nhân bị phản ánh mạo danh để thành lập doanh nghiệp đang đặt ra yêu cầu mới đối với cơ chế đăng ký kinh doanh vốn được thiết kế theo hướng đơn giản hóa thủ tục và tăng quyền tự khai, tự chịu trách nhiệm. Vấn đề đặt ra là làm thế nào để vẫn duy trì sự thông thoáng nhưng đủ khả năng để bảo vệ thông tin cá nhân…
Hoàn thuế hơn 149.000 tỷ đồng trong 9 tháng
Tính đến hết tháng 9/2026, toàn ngành thuế ban hành 14.668 quyết định hoàn thuế với tổng số tiền 149.463 tỷ đồng, tăng 46% so với cùng kỳ năm trước. Cùng với việc đẩy nhanh xử lý hồ sơ, cơ quan thuế đang chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro, hướng tới tự động xác định phần tiền đủ điều kiện hoàn…
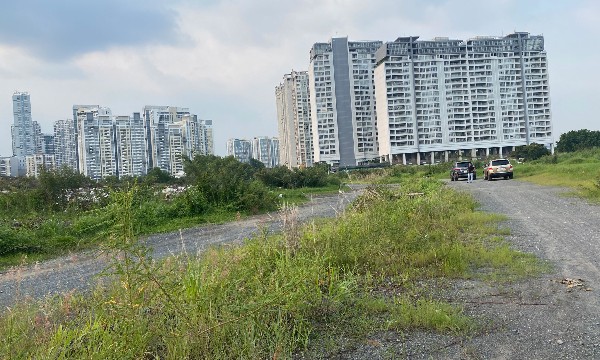
Chưa có hướng dẫn đánh thuế 0,2% đối với đất bỏ hoang
Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng nhưng tiêu chí xác định các trường hợp này sẽ được dẫn chiếu sang pháp luật về đất đai và chờ hướng dẫn...
Tiếp tục kéo dài ưu đãi thuế xăng dầu 0% đến hết năm 2026
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





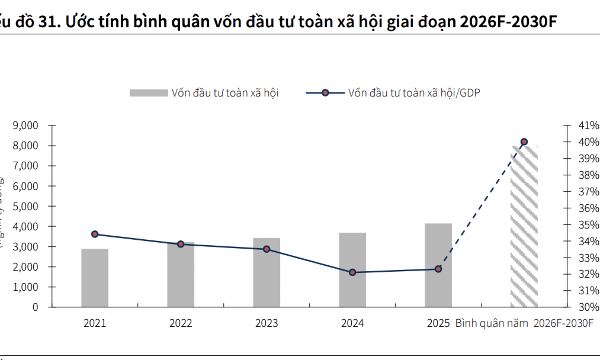
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...