




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dự thảo Luật thuế tài nguyên: Khung thuế suất quá rộng?


Ủy ban Thường vụ Quốc hội thảo luận về dự án Luật thuế tài nguyên tại phiên họp thứ 23
Sáng 9/9, Chính phủ đã trình Ủy ban Thường vụ Quốc hội dự án Luật thuế tài nguyên, dự kiến
sẽ được trình Quốc hội thông qua tại kỳ họp thứ sáu tới và có hiệu lực thi hành từ ngày 1/7/2010.
Một trong những lý do cần thiết phải ban hành luật này, theo Chính phủ là nhằm khắc phục những hạn chế của chính sách thuế tài nguyên hiện hành.
Song, theo song cơ quan thẩm tra, Ủy ban Tài chính – Ngân sách của Quốc hội, nội dung của dự luật chưa thực sự đảm bảo tính cụ thể. Các loại tài nguyên đều nằm trong khung thuế suất có biên độ khá rộng, không đảm bảo tính chặt chẽ trong việc áp thuế suất.
Hầu hết các ý kiến thảo luận đều đồng tình với nhận định này.
Đối tượng còn chung chung
Gồm 4 chương, 12 điều, phạm vi điều chỉnh của Luật thuế tài nguyên quy định về đối tượng chịu thuế; người nộp thuế; căn cứ tính thuế, kê khai, nộp thuế; miễn, giảm thuế tài nguyên.
Đối tượng chịu thuế bao gồm: khoáng sản kim loại; khoáng sản không kim loại; dầu thô; khí thiên nhiên, khí than; sản phẩm của rừng tự nhiên, gồm các loại động vật, thực vật và các loại sản phẩm khác của rừng tự nhiên.
Thủy sản tự nhiên, gồm các loại động vật, thực vật ở biển, sông ngòi, hồ, đầm phá, kênh rạch tự nhiên; nước thiên nhiên, gồm nước mặt và nước dưới đất; cũng thuộc đối tượng chịu thuế.
Nhóm tài nguyên thứ 8 thuộc đối tượng chịu thuế được quy định tại dự luật là “các loại tài nguyên thiên nhiên khác”.
Cơ quan thẩm tra đề nghị bỏ quy định này để đảm bảo tính minh bạch của pháp luật, tránh sự vận dụng tùy tiện, tạo ổn định cho môi trường đầu tư.
Trong trường hợp luật không quy định thì không ai có thẩm quyền quyết định đưa tài nguyên chưa được quy định trong luật vào đối tượng chịu thuế, Chủ nhiệm Ủy ban Tài chính - Ngân sách Phùng Quốc Hiển nói.
Còn theo chủ nhiệm Ủy ban Kinh tế Hà Văn Hiền, cần xem lại quy định đối tượng chịu thuế đối với thủy sản tự nhiên. Nếu để như vậy, người đánh bắt thủy sản trên sông, hồ, đầm phá… đều phải chịu thuế thì không khả thi, ông Hiền góp ý.
Không chỉ tăng thu cho ngân sách
Biểu khung thuế suất thuế tài nguyên tại dự luật được giữ nguyên như quy định tại Pháp lệnh thuế tài nguyên hiện hành.
Theo đó, ở mức cao nhất là gỗ các loại (trừ gỗ cành, ngọn) từ 10 - 40%; khoáng sản kim loại (trừ vàng và đất hiếm) từ 5 - 30%, thuế suất từ 6 – 30% được đề xuất cho vàng và dầu mỏ; đá quý có mức từ 10 – 30%...
Ủy ban Tài chính – Ngân sách đề nghị xem xét thu hẹp biên độ khung thuế suất, đồng thời phân loại từng mặt hàng trong cùng 1 nhóm hàng để quy định cụ thể khung thuế suất riêng biệt. Việc làm này, theo Ủy ban là để đảm bảo không mở quá rộng khung thuế suất nhưng vẫn đáp ứng được yêu cầu điều tiết việc khai thác tài nguyên trong từng thời kỳ.
Khung thuế suất, quá rộng, nên chia nhỏ để tránh gây khó khăn phiền toái trong quá trình áp dụng cũng là ý kiến của một số vị ủy viên Thường vụ Quốc hội khi thảo luận.
Bộ trưởng Bộ Tài chính Vũ Văn Ninh “thanh minh” rằng rất muốn quy định chi tiết, nhưng sẽ hạn chế sự linh hoạt trong điều hành. Vì thị trường biến động liên tục, giá cả lên xuống thất thường.
Chủ nhiệm Phùng Quốc Hiển giữ quan điểm có thể cụ thể hóa 8 nhóm tài nguyên thành nhiều dòng và thu hẹp biên độ lại, Quốc hội sẽ quyết định khung, và Ủy ban Thường vụ Quốc hội sẽ quyết định thuế suất cụ thể của từng loại tài nguyên.
Về thuế suất sàn, trong Thường trực Ủy ban Tài chính – Ngân sách có một số ý kiến đề nghị tăng đối với nhóm khoáng sản kim loại, than, gỗ…
Tuy nhiên, thứ trưởng Bộ Nông nghiệp và Phát triển nông thôn Hứa Đức Nhị cho rằng cần cân nhắc kỹ mức thuế để vừa thu được ngân sách nhưng vừa có thể phát triển rừng. Vì ngoài thuế tài nguyên thì còn rất nhiều các quy định khác liên quan đến khai thác gỗ.
"Cần quan tâm hài hòa cả lợi ích của Nhà nước và doanh nghiệp, chứ nêu chỉ tăng thu cho ngân sách thì chưa đủ" là lưu ý của chủ nhiệm Hà Văn Hiền. Bởi, không phải tài nguyên nào cũng cần hạn chế mà có những loại rất cần khuyến khích khai thác.

[Bài 2] Doanh nghiệp “chết lâm sàng” và ranh giới tạm hoãn xuất cảnh
Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…
[Bài 1] Doanh nghiệp “chết lâm sàng”: Gian nan làm thủ tục giải thể
Nhiều doanh nghiệp đã ngừng hoạt động, không còn doanh thu hay giao dịch trong nhiều năm nhưng vẫn chưa thể hoàn tất giải thể. Khi quay lại làm thủ tục “khai tử”, chủ doanh nghiệp có thể phải xử lý hàng loạt hồ sơ, nghĩa vụ thuế tồn đọng, thậm chí chi hàng chục đến cả trăm triệu đồng để khép lại một pháp nhân đã “chết lâm sàng”…
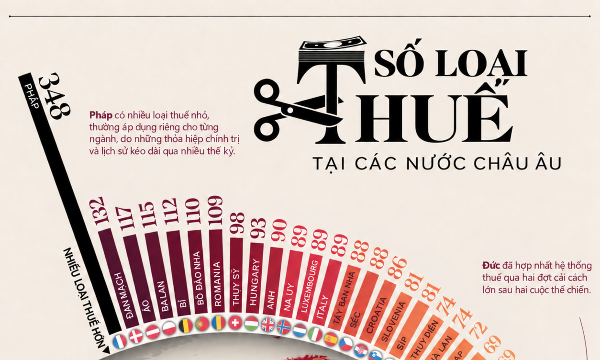
Những nước châu Âu có nhiều loại thuế nhất
Pháp đứng đầu châu Âu với 348 loại thuế, trong khi Đức, nền kinh tế lớn nhất khu vực, chỉ có 60 loại...

Việt Nam - Pháp hợp tác ứng dụng AI trong quản lý thuế
Cục Thuế Việt Nam và Cục Tài chính công Pháp sẽ tăng cường hợp tác về trao đổi thông tin, phát triển hạ tầng công nghệ thông tin, ứng dụng trí tuệ nhân tạo (AI) trong quản lý thuế, nâng cao hiệu quả kiểm tra và thu hồi nợ thuế...
Đề xuất hạ mạnh ngưỡng miễn thuế với hàng nhập khẩu giá trị nhỏ
Từ mức 500.000 đồng và 1 triệu đồng tùy phương thức nhập khẩu, ngưỡng miễn thuế đối với hàng hóa giá trị nhỏ được đề xuất thống nhất xuống 100.000 đồng. Thay đổi này đặt ra yêu cầu mới đối với hoạt động nhập khẩu qua thương mại điện tử, đồng thời nhằm hạn chế tình trạng chia nhỏ đơn hàng, khai thấp giá trị để hưởng ưu đãi thuế…






Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...






 Cán bộ “dám nghĩ, dám làm” được bảo vệ bởi Nghị quyết của Quốc hội
Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...