


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Áp thuế 0% đối với 31 mặt hàng nhập khẩu từ Campuchia


Việt Nam áp dụng thuế suất 0% với 31 mặt hàng nhập khẩu từ Campuchia như gia cầm sống, thịt và phụ phẩm gia cầm, chanh, lúa gạo, chế phẩm chứa thịt lợn đến hết năm 2022...
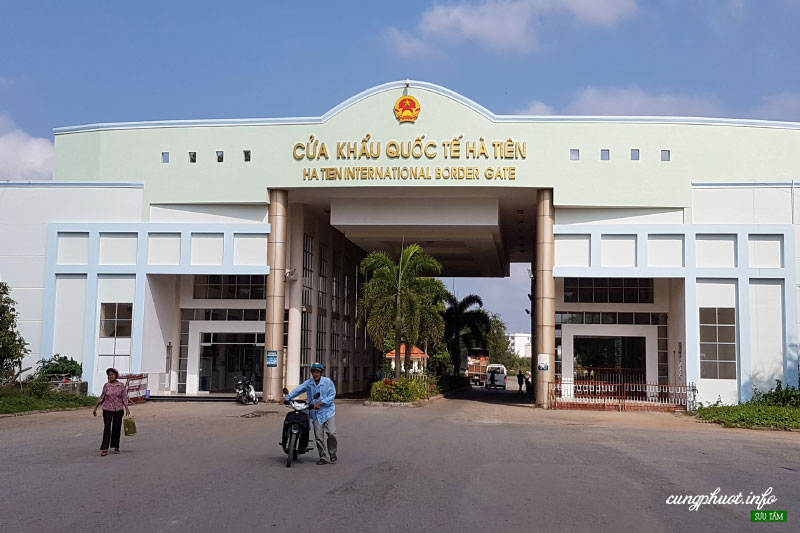
Chính phủ vừa ban hành Nghị định số 83/2021/NĐ-CP biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ Việt Nam và Chính phủ Vương quốc Campuchia giai đoạn 2021-2022. Nghị định có hiệu lực từ ngày 13/9/2021 đến 31/12/2022.
Nghị định này quy định thuế suất thuế nhập khẩu ưu đãi đặc biệt và điều kiện hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Bản thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ nước Việt Nam và Chính phủ Vương quốc Campuchia 2019-2020 được gia hạn cho giai đoạn 2021-2022.
Theo Nghị định, phía Việt Nam sẽ áp dụng thuế suất 0% cho phía Campuchia gồm 31 mặt hàng như gia cầm sống, thịt và phụ phẩm gia cầm, chanh, lúa gạo, chế phẩm chứa thịt lợn dạng đóng bao bì kín khí để bán lẻ, lá thuốc lá chưa chế biến…
Nghị định gồm 3 phụ lục kèm theo, gồm Phụ lục I: Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản thỏa thuận Việt Nam - Campuchia giai đoạn 2021-2022; Phụ lục II: Danh mục hàng hóa nhập khẩu theo hạn ngạch thuế quan của Việt Nam để thực hiện Bản thỏa thuận Việt Nam - Campuchia giai đoạn 2021-2022; Phụ lục III: Danh mục các cặp cửa khẩu được phép thông quan các mặt hàng hưởng thuế suất nhập khẩu ưu đãi đặc biệt theo Bản thỏa thuận Việt Nam - Campuchia giai đoạn 2021-2022.
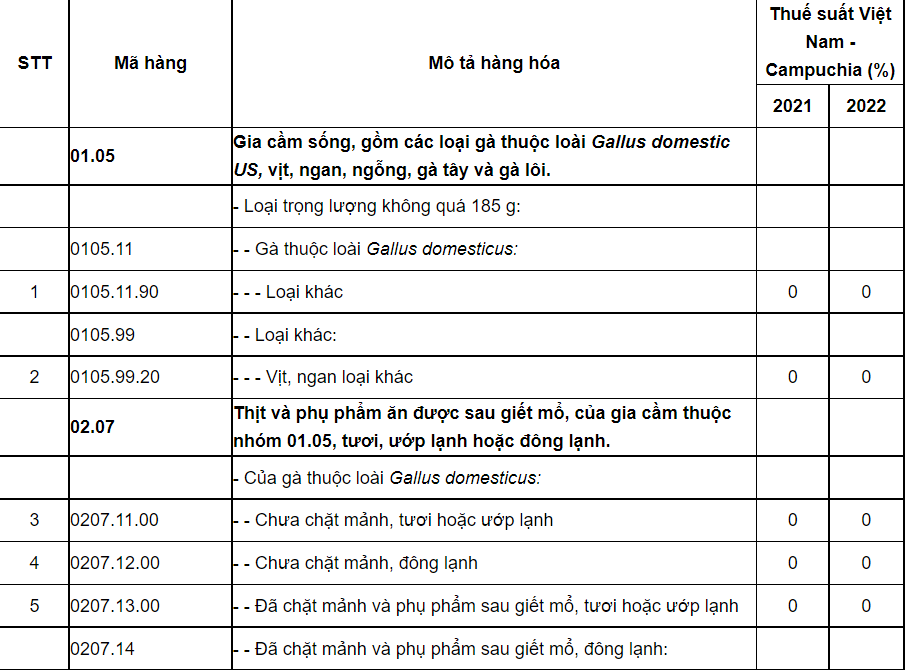
Danh mục hàng hóa bao gồm lúa gạo và lá thuốc lá chưa chế biến áp dụng thuế suất 0% đối với lượng nằm trong hạn ngạch được quy định tại Phụ lục II. Cụ thể, hạn ngạch lúa gạo là 300.000 tấn/năm, lá thuốc lá chưa chế biến với hạn ngạch 3.000 tấn lá thuốc lá/năm.
Nghị định cũng lưu ý, có hai trường hợp mặt hàng lúa gạo và lá thuốc lá chưa chế biến sẽ không tính vào số lượng hạn ngạch trên.
Lý do là bởi: thứ nhất, các mặt hàng lúa gạo do các doanh nghiệp, hộ gia đình, hộ kinh doanh, cá nhân Việt Nam hỗ trợ đầu tư, trồng tại các tỉnh của Campuchia tiếp giáp biên giới Việt Nam nhập khẩu về Việt Nam thực hiện theo quy định của pháp luật thuế xuất khẩu, thuế nhập khẩu hiện hành.
Thứ hai, các mặt hàng lúa gạo và lá thuốc lá chưa chế biến có xuất xứ từ Campuchia do các doanh nghiệp Việt Nam nhập khẩu về Việt Nam để tái xuất đi các thị trường khác thực hiện theo cơ chế tạm nhập tái xuất của Việt Nam và các Hiệp định khu vực, quốc tế mà hai bên tham gia ký kết.
Hàng hóa nhập khẩu được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản thỏa thuận Việt Nam - Campuchia giai đoạn 2021-2022 phải đáp ứng đủ 3 điều kiện.
Đó là thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện Bản thỏa thuận Việt Nam - Campuchia từ ngày 01/01/2021 đến ngày 31/12/2022 tại Phụ lục I ban hành kèm theo Nghị định. Đồng thời, có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Vương quốc Campuchia cấp. Thông quan qua các cặp cửa khẩu nêu tại Phụ lục III ban hành kèm theo Nghị định này.
Theo số liệu của Thương vụ Việt Nam tại Campuchia, 7 tháng năm 2021, kim ngạch thương mại xuất nhập khẩu giữa Việt Nam - Campuchia đạt 6,034 tỷ USD, tăng 106% so với cùng kỳ năm 2020.
Trong đó, hàng Việt Nam xuất khẩu sang Campuchia đạt 2,773 tỷ USD, tăng 18,3% và hàng Campuchia xuất khẩu sang Việt Nam đạt 3,261 tỷ USD, tăng 452%. Như vậy, 7 tháng đầu năm 2021 Việt Nam nhập siêu từ Campuchia 488 triệu USD, chủ yếu là 2 mặt hàng nông sản hạt điều và cao su.
Đọc bài theo từ khoá


Chính thức áp thuế tiêu thụ đặc biệt 0% với xăng ngay hôm nay
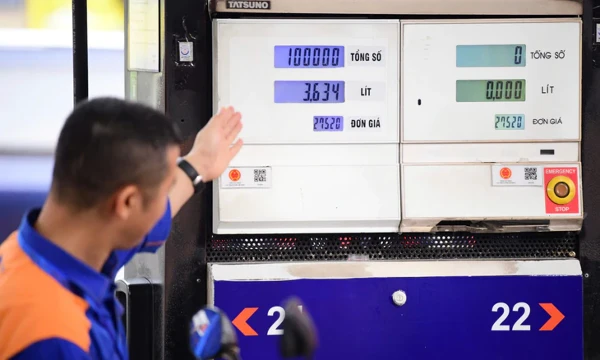
Chính phủ chính thức đưa thuế suất thuế tiêu thụ đặc biệt đối với xăng về 0% từ ngày 1/11/2026 đến hết ngày 31/3/2027. Ngay trong kỳ điều hành đầu tiên sau khi chính sách có hiệu lực, giá xăng E5RON92 giảm 1.804 đồng/lít, còn xăng E10RON95-III giảm 1.575 đồng/lít…
Dự kiến chi thêm 4 nghìn tỷ đồng ngân sách giảm thuế xăng, dầu
Dự kiến 2 tháng cuối năm 2026, ngân sách sẽ chi thêm khoảng 4 nghìn tỷ đồng để giảm thuế tiêu thụ đặc biệt đối với xăng từ 7% xuống 0%, nâng tổng nguồn lực dành cho các chính sách giảm thuế, phí xăng dầu từ đầu năm lên khoảng 68.000 tỷ đồng. Biện pháp này nhằm góp phần giảm áp lực tăng giá, hỗ trợ kiểm soát lạm phát theo mục tiêu 4,5%...
Đại biểu Quốc hội muốn ngân hàng cơ cấu lại thời hạn và giữ nguyên nhóm nợ
Thống đốc Ngân hàng Nhà nước nhấn mạnh yêu cầu minh bạch tài chính, chứng minh năng lực trả nợ để tạo cơ sở cho ngân hàng cấp tín dụng, đồng thời cảnh báo tình trạng doanh nghiệp sử dụng hai hệ thống báo cáo tài chính khác nhau cho mục đích kê khai thuế và vay vốn...
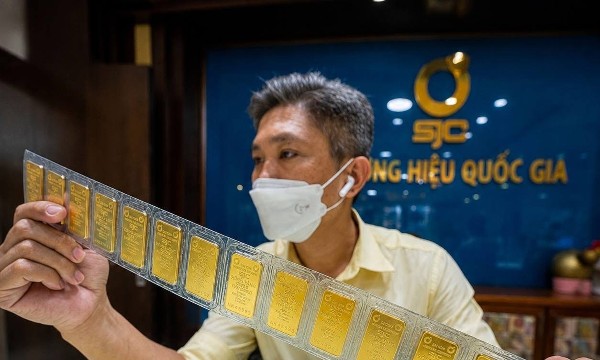
Giá vàng trong nước giảm không phanh, người mua thiệt 12 triệu đồng/lượng trong tháng 10
Bám giá vàng thế giới, so với đầu tháng 10, giá mua, bán vàng miếng SJC các hệ thống lớn đều giảm phổ biến 5,3 triệu đồng/lượng mỗi chiều. Đối với vàng nhẫn “4 số 9” tổng mức giảm dao động từ 5,8 triệu đến 9 triệu đồng/lượng, tuỳ doanh nghiệp…
Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…

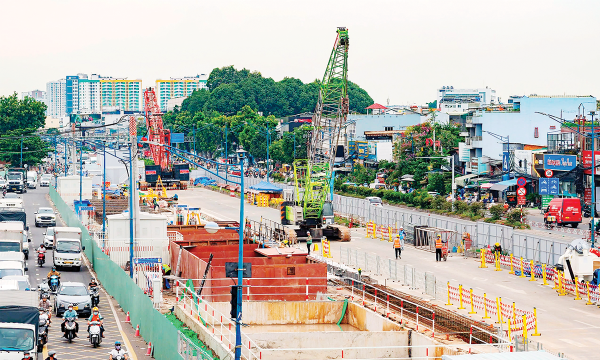


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







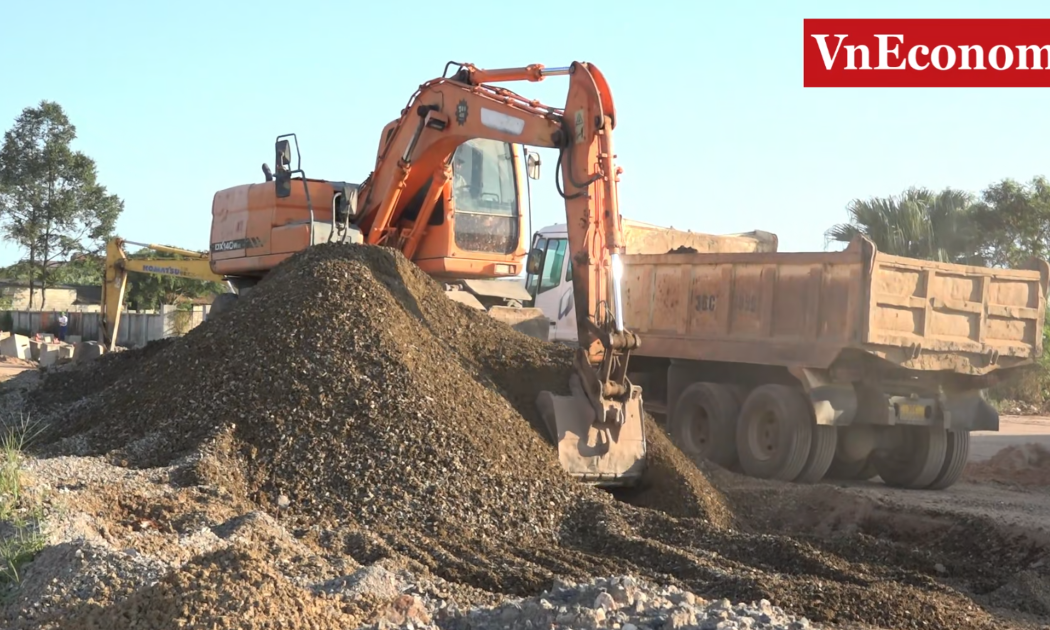
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

