




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Cẩn trọng với sự trở lại của lạm phát”


Hiệu ứng kép của thiếu thanh khoản, thường trực với phá sản kỹ thuật và lạm phát vẫn lởn vởn
Hiệu ứng kép của thiếu thanh khoản, thường trực với phá sản kỹ thuật và lạm phát vẫn lởn vởn.
Gói kích cầu nền kinh tế thông qua hỗ trợ 4% lãi suất cho vay đã đi được 1/4 chặng đường. Nhận định về kết quả đạt được từ chương trình này, Tiến sỹ Vương Quân Hoàng - nghiên cứu viên của Đại học Tổng hợp Bruxelles (Bỉ), nói:
- Tính đến ngày 26/3/2009, số tiền giải ngân hưởng chế độ ưu đãi lãi suất 4% đã lên đến gần 178.722 tỷ đồng... Như vậy, “máu của nền kinh tế đã chảy thông” và điều này cũng được goi là "mở van tín dụng".
Nhưng điều đáng nói là tín dụng không “chảy như nước”, mà tín dụng chảy có điều kiện. “Tập điều kiện” ấy đang gia tăng thêm các thông số, ngày càng nhiều hơn, khắt khe hơn, khi bối cảnh khủng hoảng, thất nghiệp và phá sản có nguy cơ tăng cao hơn.
Hiệu quả đồng vốn vẫn là điều được mọi người nhắc đến, trước tiên và trên hết. Ngoài phía doanh nghiệp, đó còn phải là hiệu quả của giới tài chính và ngân hàng.
Hiệu quả ấy, xét một cách toàn diện, còn liên quan tới “con chim báo bão” mà Việt Nam đã gặp: lạm phát. Lượng tiền lớn trong lưu thông hiển nhiên sẽ gọi con chim ấy bay nhanh hơn.
Thời gian qua, Ngân hàng Nhà nước đã rất tích cực chỉ đạo triển khai việc giải ngân trong chính sách kích cầu, nhưng dư luận xã hội còn e ngại về hiệu quả và hướng của dòng chảy tín dụng.
Điều này phản ánh nguyên nhân sâu xa, không hẳn mọi người đã tin rằng các khoản nợ ngân hàng cấp cho nền kinh tế đã đúng chuẩn rủi ro.
Và vì thế, sẽ tới lúc “bóng ma” kém thanh khoản của chính ngân hàng quay lại. Hiệu ứng kép của thiếu thanh khoản, thường trực với phá sản kỹ thuật và lạm phát vẫn lởn vởn.
Tỉnh táo mà nói, chúng phải được giải quyết quyết liệt như với triển khai chương trình kích cầu. Đó là nguyên lý kiểm tra - giám sát ở nghĩa trung thực nhất của đời sống kinh tế.
Vậy ngoài việc xử lý cái “van” qua việc cắt giảm lãi suất như thời gian qua, theo ông điều cần bàn tới trong giai đoạn từ nay đến cuối năm 2009 là gì?
Tôi cho rằng, cần để ý đến các yếu tố khác trong công cụ chính sách tiền tệ như, về công cụ thông tin và khoảng chênh lãi suất, xử lý nợ xấu, củng cố thị trường vốn, để mắt tới lạm phát và sự xuống giá của tài sản tài chính Chính phủ, kích thích khởi nghiệp.
Về công cụ thông tin và khoảng chênh lãi suất, cách đây 4 năm, Ngân hàng Nhà nước đã yêu cầu các ngân hàng thương mại xây dựng định mức phân loại rủi ro. Đây là ứng dụng bậc nhất của công nghệ thông tin.
Nó vừa giúp xóa tình trạng bất cân đối thông tin, vừa nới rộng khoảng lãi suất và phân nhóm chất lượng tín dụng. Ngoài chuyện Basel II bắt buộc chuẩn xếp hạng tín dụng khách hàng, ý nghĩa lành mạnh tài chính của công việc bắt buộc này thừa đủ để bắt tất cả phải quyết tâm. Nhưng trên thực tế, mức độ co cụm của dải lãi suất hiện nay là đáng lo ngại.
Vì suốt 20 năm nay, khoảng chênh quá hẹp giữa các khách hàng cho thấy hầu như quyết định của ngân hàng thương mại dừng ở có cho vay hay không chứ không phải vay ở lãi suất nào, tương ứng với từng nhóm rủi ro.
Một khi việc kích cầu qua lãi suất chấm dứt, nguyên lý này sẽ quay trở về chỗ đứng số 1 của nó trong định giá các khoản vay.
Về xử lý nợ xấu, tài sản xấu là vấn nạn đằng sau tất cả những gì đang diễn ra ở Việt Nam cũng như toàn cầu. Nhưng các phương án xử lý nợ xấu hiện chưa thật yên tâm.
Ý tưởng có thể nghĩ tới hiện tại là xây dựng cơ cấu công - tư phối hợp để mua và góp vốn bằng nợ xấu có quy mô lớn. Để làm được điều đó, định giá lại khoản nợ và xếp nhóm tốt - xấu là việc cần làm.
Về củng cố thị trường vốn, hiện nay, doanh nghiệp lớn đang mất đi một nguồn vốn quan trọng từ thị trường vốn, cả thị trường chứng khoán lẫn giao dịch tự do. Một trong những việc Ủy ban Chứng khoán và các sở giao dịch ở Việt Nam có thể làm và làm tốt nhất là: thúc đẩy chuẩn mực nghiên cứu khoa học và công bố thông tin.
Việc này liên quan tới một mệnh đề quan trọng như cải cách luật và tăng cường chế tài, giám sát. Vì tín dụng có liên quan trực tiếp, có lẽ đây phải là việc phối hợp trọng trách của Ngân hàng Nhà nước và Ủy ban Chứng khoán không thể tách rời.
Để kích cầu, Chính phủ sẽ phải vay xã hội. Bội chi và tăng tiền phát hành là những khả năng có thể thấy. Ở đây có một mối quan hệ với tỷ giá hối đoái, vì công cụ điều chỉnh tỷ giá nội tệ thấp đi, có ý nghĩa không gói gọn trong cạnh tranh giá hàng so sánh tương đối, mà còn kích hoạt dòng chảy tiền trong quan hệ tín dụng doanh nghiệp với mức lãi suất thực tế thấp đi.
Điều này giúp tránh gia tăng nguy cơ lạm phát do số lượng tiền tuyệt đối tăng lên.
Vì sao lại kích thích khởi nghiệp trong khi hoạt động của các doanh nghiệp đang thực sự khó khăn, thưa ông?
Nội dung quan trọng nhất của kích thích khởi nghiệp là tạo ra không gian tín dụng và thuế đặc cách cho khởi nghiệp và tái khởi nghiệp. Để không trùng lắp với chính sách hỗ trợ lãi suất, có lẽ nó nên tập trung vào các đặc tính như:
Thứ nhất, nới lỏng điều kiện tín dụng, chẳng hạn tài sản thế chấp (mặc dù lãi suất có thể cao hơn, phù hợp nguyên tắc xác định rủi ro). Lúc này, tư tưởng cho vay dự án có lẽ phù hợp nhất, thay vì dựa trên tài sản bảo đảm.
Thứ hai, khuyến khích đầu tư cho khởi nghiệp bằng việc miễn hoàn toàn thuế thu nhập doanh nghiệp trong vòng 3 năm, một chu kỳ cần thiết để tạo lãi, hoặc tương ứng với một mức lợi nhuận và tổng đầu tư nào đó, chẳng hạn 5 tỷ đồng.
Điều này tương đương với việc miễn cả thuế lợi tức trên các khoản tín dụng hay đầu tư của các ngân hàng và nhà đầu tư quốc tế cho khởi nghiệp. Về mặt kỹ thuật, điều này không khó thực hiện. Về mặt luật pháp, nó đang phù hợp với các chính sách dãn thuế và hỗ trợ lãi suất hiện hành.
Thứ ba, số lãi này nếu được rút ra để tái đầu tư chưa vượt quá hạn mức 3 năm, thì nên tiếp tục được miễn thuế.

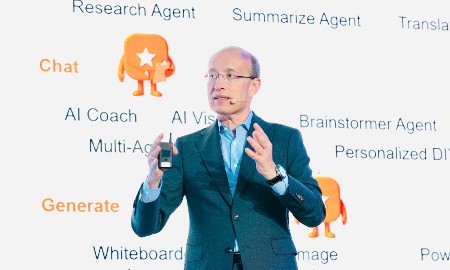
CEO Jens Lottner: Techcombank xây dựng ngân hàng AI-First để định hình tương lai dịch vụ tài chính
Tại sự kiện AWS Cloud and AI Day Hà Nội 2026, ông Jens Lottner, Tổng giám đốc Techcombank, đã chia sẻ tầm nhìn về việc xây dựng mô hình AI-First Bank, nhấn mạnh vai trò của trí tuệ nhân tạo trong việc định hình tương lai ngành dịch vụ tài chính.
Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng
Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.
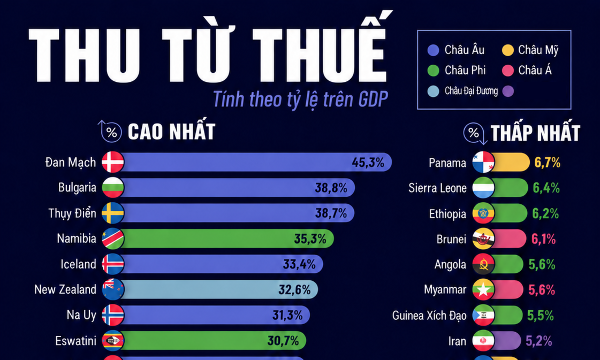
Những nền kinh tế thu thuế nhiều nhất và ít nhất
Thu ngân sách từ thuế tính theo tỷ lệ trên tổng sản phẩm trong nước (GDP) có sự khác biệt đáng kể giữa các nền kinh tế...

Giá vàng trong nước giảm mạnh sau ba phiên bật tăng
Trong phiên sáng 2/10, giá vàng miếng SJC giảm phổ biến 800 nghìn đồng/lượng với cả hai chiều mua và bán. Đối với vàng nhẫn “4 số 9”, biên độ giảm dao động từ 500 nghìn – 1,5 triệu đồng/lượng, tuỳ doanh nghiệp…
Bán tháo trái phiếu chính phủ toàn cầu tiếp diễn, lợi suất liên tục lập đỉnh
Thị trường trái phiếu toàn cầu lại chịu áp lực bán tháo mạnh trong phiên ngày thứ Năm (1/10), đẩy lãi suất đi vay của các chính phủ từ Mỹ đến Pháp và Nhật Bản lên mức cao nhất trong nhiều thập kỷ...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








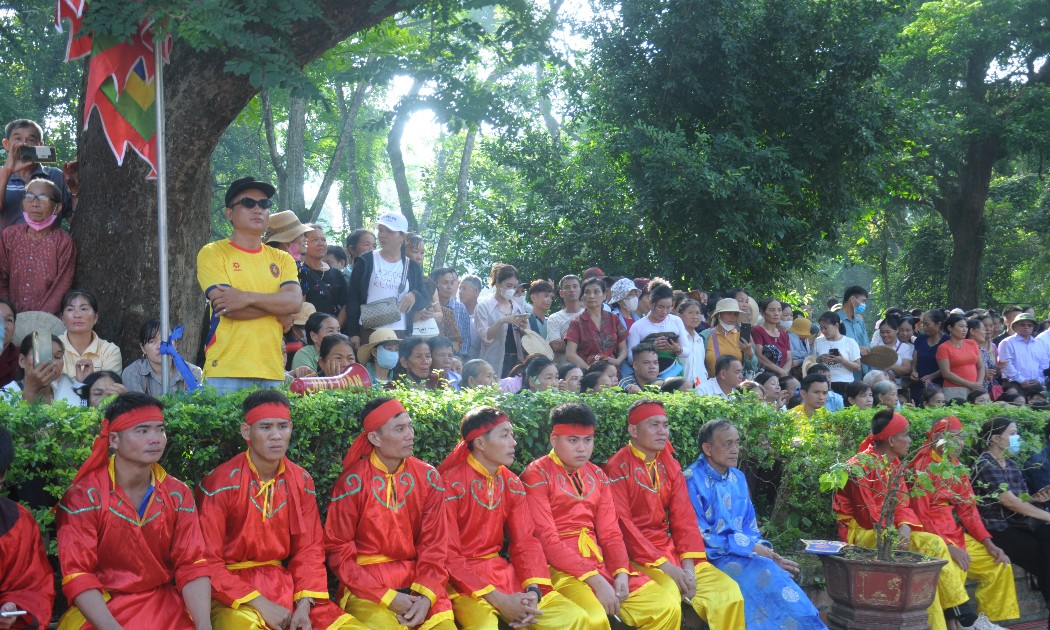
 Lam Kinh rộn ràng đón du khách về trẩy hội
Không khí rộn ràng đang bao trùm Khu di tích Quốc gia đặc biệt Lam Kinh khi Lễ hội Lam Kinh năm 2026 chính thức khai hội. Đông đảo người dân và du khách từ nhiều nơi đã về đây dâng hương, tham quan và hòa mình vào không gian văn hóa, nghệ thuật đặc sắc của vùng đất lịch sử.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

