


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sửa đổi Thông tư 13: Một từ nhỏ, giá trị lớn?


Về hình thức, văn bản sửa đổi và bổ sung Thông tư 13 không nhiều thay đổi. Nhưng chỉ một từ trong đó có thể mang lại giá trị lớn
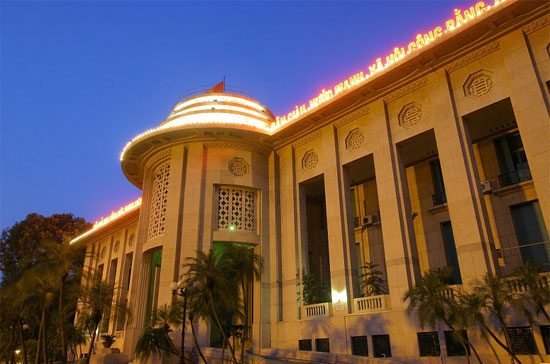
Về hình thức, văn bản sửa đổi và bổ sung Thông tư 13 chỉ vẻn vẹn 3 trang A4, không nhiều thay đổi. Nhưng chỉ cần một từ trong đó có thể mang lại giá trị lớn.
Cuối cùng, kết quả sửa đổi và bổ sung Thông tư 13 đã được Ngân hàng Nhà nước “chốt” lại và công bố vào cuối chiều 27/9. Đó là
Thông tư 19
.
Về cơ bản, việc sửa đổi, bổ sung chỉ tập trung ở ba “vùng” nội dung. Nếu nhìn lại những kiến nghị dài 9 trang từ ý kiến của các thành viên thị trường, qua đầu mối Hiệp hội Ngân hàng Việt Nam (VNBA) tập hợp trước đó, có thể là những tiếng thở dài chưa thỏa mãn.
Dễ hiểu khi suốt thời gian qua, một nội dung được nhiều ý kiến tập trung nhấn mạnh và phân tích đã không được đáp ứng. Đó là việc xét lại hệ số rủi ro (250%) đối với các khoản cho vay đầu tư, kinh doanh bất động sản và chứng khoán, nhưng không có một từ nào trong Thông tư 19 đề cập đến. Hay kiến nghị đưa tiền gửi không kỳ hạn của tổ chức kinh tế vào vốn huy động để cho vay cũng chỉ được xét ở mức 25%. Rồi kiến nghị có thể giãn lộ trình thực hiện nâng tỷ lệ an toàn vốn tối thiểu từ 8% lên 9% cũng không được chấp thuận…
Thế nhưng, trong ba “vùng” nội dung đó, những quy định sửa đổi, bổ sung trong Thông tư 19 đã mang lại giá trị lớn cho các ngân hàng thương mại, tổ chức tín dụng. Giá trị này, trước hết, được nhìn nhận ở góc độ tiếp cận văn bản pháp luật, hiểu theo nghĩa các ngân hàng, tổ chức tín dụng được phép làm “những gì pháp luật không cấm”.
Hay nói cách khác, đó là một giá trị ngoại suy mà không thể hiện trực tiếp ở các câu chữ, hay quy định cụ thể, chi tiết theo những điều chỉnh, bổ sung mới cho Thông tư 13.
Nội dung đầu tiên của Thông tư 19 đề cập đến việc sửa đổi quy định trong Khoản 2 Điều 1. So với Thông tư 13, ở đây cũng vẫn là 5 “gạch đầu dòng” các tỷ lệ bảo đảm an toàn quy định tại Thông tư. Thế nhưng đã có một chi tiết khác biệt.
Cụ thể, Điểm đ, của Khoản 2 Điều 1 đã có điều chỉnh là: “Tỷ lệ cấp tín dụng từ nguồn vốn huy động” thay cho “Tỷ lệ cấp tín dụng so với nguồn vốn huy động” trong quy định của Thông tư 13. Mấu chốt giá trị nằm ở đây.
Một cách hiểu ngoại suy khi tiếp cận Thông tư 19, chỉ một điều chỉnh “nhỏ” ở trên, giữa
“từ”
và
“so với”
đã thay đổi bản chất của quy định và ràng buộc đối với nguồn vốn mà các tổ chức tín dụng được phép dùng để cho vay. Tức là, quy định về tỷ lệ cấp tín dụng là đối với nguồn vốn “từ nguồn vốn huy động”. Ở đây có thể hiểu là nó độc lập với nguồn vốn tự có của các nhà băng.
Nói một cách hình ảnh, thay vì quy định an toàn khi tham gia giao thông, anh phải trang bị bảo hiểm cho tất cả các bộ phận trên cơ thể; nhưng theo điều chỉnh mới, anh chỉ phải đội mũ bảo hiểm để bảo vệ bộ phận quan trọng nhất và nhiều rủi ro nhất; các bộ phận khác có thể “thoải mái” hơn.
Dĩ nhiên, cách hiểu ngoại suy trên đối với quy định đó trong Thông tư 19 có thể cần sự giải thích cụ thể hơn từ Ngân hàng Nhà nước. Nhưng, một suy tính thông thường, khi chỉ quy định “từ nguồn vốn huy động”, mặc nhiên nguồn vốn tự có được loại trừ. Các ngân hàng theo đó có điều kiện thuận lợi hơn nhiều khi sử dụng nguồn vốn tự có và nguồn vốn này không chịu ràng buộc bởi tỷ lệ cấp tín dụng theo quy định các tỷ lệ bảo đảm an toàn trong Thông tư.
Đi cùng với điều chỉnh trên, Mục 5 của Thông tư 13 cũng được thay đổi theo. Cụ thể, “Tỷ lệ cấp tín dụng so với nguồn vốn huy động” (Thông tư 13) được thay bằng “Tỷ lệ cấp tín dụng từ nguồn vốn huy động” (Thông tư 19). Rõ ràng, đã có thay đổi lớn. Và theo đó, tỷ lệ giới hạn 80% đối với ngân hàng và 85% đối với các tổ chức tín dụng phi ngân hàng về mặt con số vẫn giữ nguyên như Thông tư 13, nhưng về bản chất đã thay đổi, nó không bao hàm nguồn vốn tự có.
Tất nhiên, trong hoạt động, tỷ lệ đó cao hay thấp đi cùng với hiệu quả sử dụng vốn của các nhà băng, cũng như đi cùng với các mức độ rủi ro. Nhưng điều chỉnh trên của Ngân hàng Nhà nước có thể xem là một hướng cởi mở hơn trước đó.
Ngoài điều chỉnh trên, Thông tư 19 cũng đã tạo điều kiện để các tổ chức tín dụng có thể sử dụng thêm nguồn vốn từ tiền gửi của Kho bạc Nhà nước, từ tiền vay của các tổ chức tín dụng khác có kỳ hạn từ 3 tháng trở lên, 25% tiền gửi không kỳ hạn của tổ chức kinh tế để cho vay. Trong đó, 25% tiền gửi không kỳ hạn của các tổ chức kinh tế, không trọn vẹn 100% như kiến nghị từ các thành viên, nhưng có còn hơn không.
Xét rộng hơn, có thể kỳ vọng những điều chỉnh trên của Ngân hàng Nhà nước là một hướng hỗ trợ đối với các tổ chức tín dụng về nguồn vốn, và liên quan dĩ nhiên là giảm thiểu chi phí, để cùng với các giải pháp hỗ trợ khác hướng tới định hướng hạ dần lãi suất trong thời gian tới.


Ngân hàng đối mặt 4 thách thức khi ứng dụng AI
Sau nhiều năm đẩy mạnh số hóa quy trình, nghiệp vụ, các ngân hàng đang mở rộng ứng dụng trí tuệ nhân tạo (AI), hướng tới mô hình AI có thể tự thực hiện một số nhiệm vụ dưới sự giám sát của con người. Tuy nhiên, quá trình này đối mặt với 4 thách thức lớn: dữ liệu phân mảnh, quy trình rời rạc, năng lực kiểm soát hành động của AI và bảo đảm chủ quyền dữ liệu...
[Bài 3] Đột phá thể chế, khai thông thế mạnh của ngân hàng trên thị trường giao dịch hàng hóa phái sinh
Dù chọn kênh giao dịch nào, doanh nghiệp sản xuất, xuất nhập khẩu của Việt Nam cũng hoạt động và được quản lý bởi cùng một nguyên tắc và một lớp dữ liệu giám sát toàn diện, đưa thị trường phái sinh hàng hóa trở thành bệ đỡ vững chắc cho nền kinh tế hội nhập.

Doanh nghiệp bước đầu đón nhận khoản vay giảm lãi suất
Nhiều doanh nghiệp cho biết đã được giảm lãi suất cho vay từ 0,5 đến 1,5 điểm phần trăm, giúp tiết kiệm hàng trăm triệu đồng mỗi tháng. Đến nay, có 2 ngân hàng xác nhận giảm lãi suất cho cả khoản vay mới và dư nợ hiện hữu là Agribank và MB. Tuy nhiên, dư địa giảm lãi suất của các ngân hàng chênh lệch đáng kể do sự khác biệt về chi phí vốn và biên lãi thuần (NIM)…

Lãi suất tiết kiệm kỳ hạn 6 - 12 tháng phổ biến lùi về khoảng 6%/năm
Sau đợt giảm phổ biến 0,5 điểm phần trăm cuối tháng 10, lãi suất huy động trực tuyến tại phần lớn ngân hàng ổn định trong những ngày đầu tháng 11. Khảo sát 34 ngân hàng sáng 3/11 cho thấy lãi suất kỳ hạn 6 tháng phổ biến 5,5 - 6,7%/năm, kỳ hạn 12 tháng khoảng 5,6 - 6,9%/năm...
[Bài 2] Phát huy thế mạnh của Ngân hàng thương mại trong giao dịch hàng hóa tại thị trường phi tập trung
Hiện nay dịch vụ phái sinh giá hàng hóa mà các ngân hàng thương mại đang cung cấp cho doanh nghiệp thực chất là giao dịch phái sinh và thuộc phạm vi điều chỉnh của dự thảo Luật Giao dịch hàng hóa phái sinh. Do vậy, cùng với việc hoàn thiện thể chế cho thị trường giao dịch hàng hóa, cần định vị lại đúng vai trò để phát huy thế mạnh của ngân hàng thương mại trên thị trường phái sinh hàng hóa.



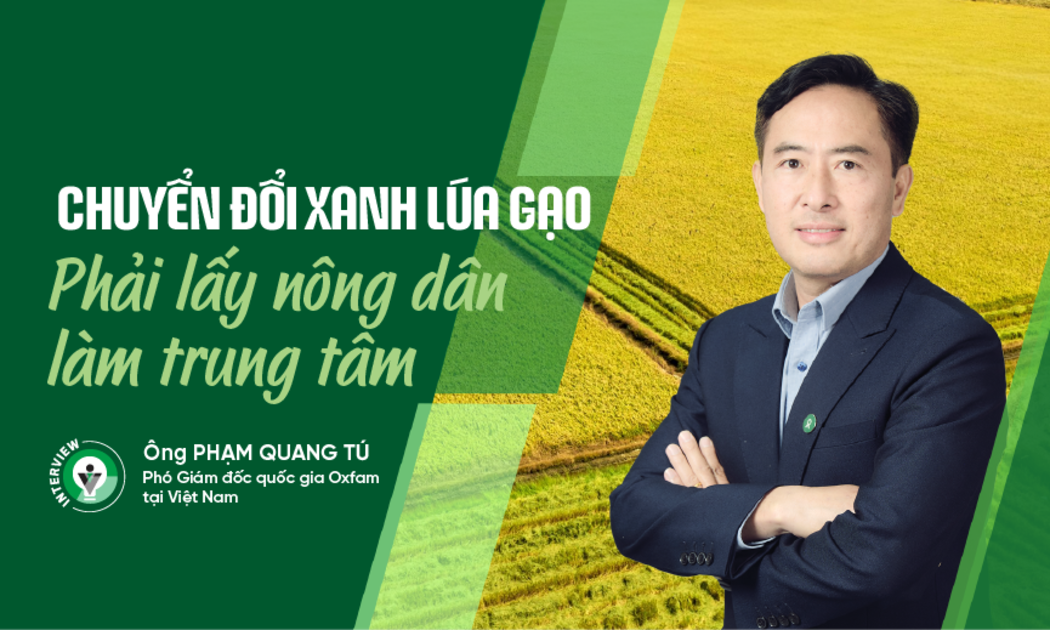

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





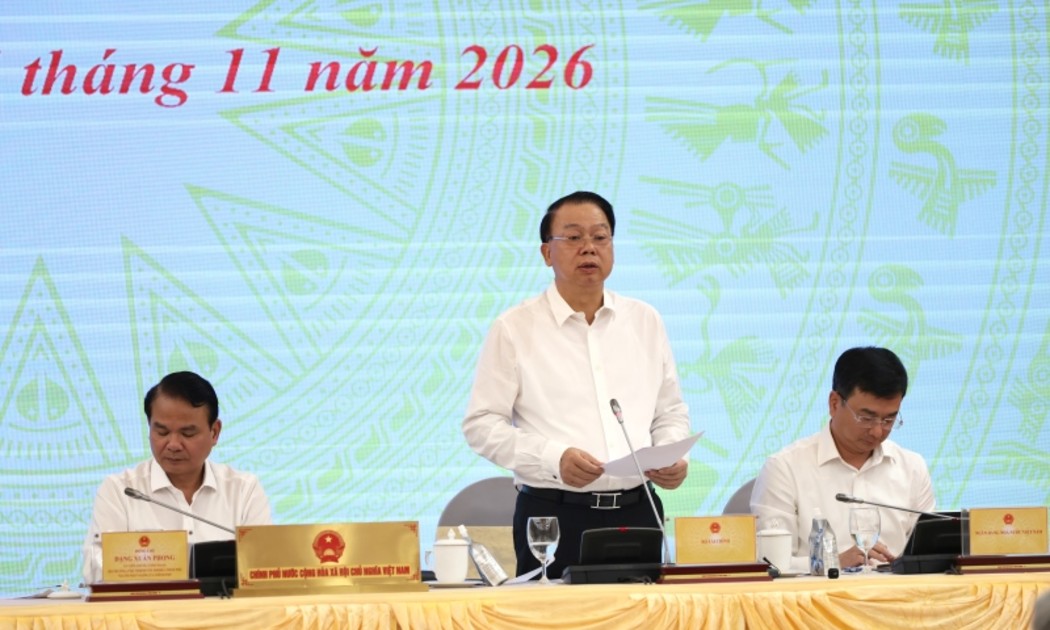
 Họp báo Chính phủ thường kỳ tháng 10
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...