




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường trái phiếu đang ở đâu?


Hoạt động của thị trường trái phiếu còn manh mún, rời rạc và chưa xứng tầm
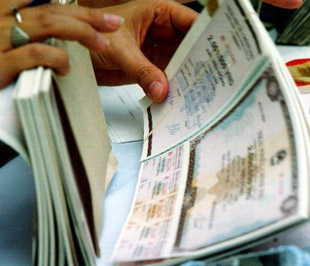
Mặc dù giữ một vị thế đặc biệt quan trọng trên thị trường vốn bên cạnh chứng khoán vốn và ngân hàng nhưng hiện tại, hoạt động của thị trường trái phiếu còn manh mún, rời rạc và chưa xứng tầm.
Chúng tôi đã có cuộc trao đổi với ông Đỗ Ngọc Quỳnh - Tổng thư ký Hiệp hội thị trường trái phiếu Việt Nam (VBMA) xung quanh vấn đề này.
Thưa ông, trái phiếu giữ vai trò như thế nào so với các kênh dẫn vốn khác cho doanh nghiệp?
Lâu nay, các ngân hàng thường bị cơ quan quản lý và giới phân tích tài chính phàn nàn về việc sử dụng “quá tay” tỷ lệ vốn ngắn hạn cho vay trung và dài hạn, an toàn chưa tốt, dịch vụ nghèo nàn, phần lớn nguồn thu tập trung ở lãi trong khi tỷ lệ phi lãi còn thấp.
Thực ra, nhiều năm trước, doanh nghiệp không vay vốn ngân hàng thì không biết vay ở đâu. Điều này đã tạo sức ép cầu vốn ở nhiều kỳ hạn khác nhau lên ngân hàng. Trong khi đó, bản chất hoạt động của ngân hàng, kể cả ở các nước phát triển, phần lớn vốn huy động chỉ ngắn hạn do tâm lý người dân không muốn gửi các kỳ hạn dài.
Đối với thị trường chứng khoán, cũng có một nhược điểm là chi phí phát hành cao, doanh nghiệp mất quyền kiểm soát nếu bán quá nhiều cổ phiếu.
Trong khi đó, nếu phát hành trái phiếu, doanh nghiệp vừa huy động được vốn với số lượng lớn trong khi giá vốn cố định trong suốt thời gian dài (thông thường, doanh nghiệp phát hành trái phiếu chốt lãi suất cố định theo kỳ hạn trái phiếu nhưng cũng có một số doanh nghiệp chọn phương thức phát hành thả nổi lãi suất- PV).
Do đó, doanh nghiệp có thể lập kế hoạch sản xuất kinh doanh dài hơi, không lo chi phí vốn biến đổi theo thị trường như vay ngân hàng và không lo mất quyền kiểm soát.
Chưa kể, khi doanh nghiệp phá sản, chủ sở hữu trái phiếu luôn được ưu tiên giải quyết nợ nần trước, cổ đông sở hữu cổ phiếu chỉ được phần “đầu thừa đuôi thẹo”. Cũng do rủi ro này mà nhà đầu tư cổ phiếu luôn gây áp lực và đòi hỏi doanh nghiệp phải trả cổ tức cao hơn hoặc bằng lãi suất ngân hàng.
Nhưng tại sao quy mô vốn từ phát hành trái phiếu chỉ tương đương 17% GDP và hoạt động còn thiếu nhiều chuẩn mực, trong khi con số trên ở các nước trong khu vực từ 50% đến trên 100% GDP?
Hiện nay, trên thị trường trái phiếu, hầu hết tập trung ở trái phiếu chính phủ, trong đó, trái phiếu chính quyền địa phương (mới chỉ có Hà Nội, Tp.HCM và Đồng Nai phát hành - PV) giữ một tỷ trọng thấp. Còn đối với trái phiếu doanh nghiệp thì cũng chỉ có một số tổng công ty, doanh nghiệp lớn của nhà nước phát hành, còn doanh nghiệp quy mô vừa và nhỏ chưa thể phát hành.
Ở nước ngoài, họ phát hành lô lớn ở một số kỳ hạn nhất định 3 - 5 - 7 - 10 hay 15 năm và mặc dù ngày phát hành khác nhau nhưng ngày đến hạn luôn khớp với nhau.
Ngoài ra, lãi suất trái phiếu nước ngoài luôn thống nhất ở một mức giá nào đó và khi phát hành các đợt mới, họ chỉ đấu giá trái phiếu tại thời điểm thực tế. Như vậy, dẫn đến lượng hàng hóa trên thị trường rất tập trung và do số loại trái phiếu rất ít nên giao dịch rất thuận lợi.
Trong khi đó, Việt Nam có hơn 500 loại trái phiếu, lại phát hành thành nhiều lô nhỏ, ngày phát hành khác nhau, ngày đến hạn khác nhau. Do vậy, nhiều khi một nhà đầu tư mua một lô trái phiếu và giữ rịt lại, lập tức chúng không thể giao dịch được cho đến khi đến hạn thanh toán.
Thực tế này không chỉ làm cho tính thanh khoản của thị trường thấp mà còn khó hình thành đường cong lãi suất chuẩn trên thị trường vốn.
Ngoài ra, các thành viên giao dịch trên thị trường chưa xây dựng được cách thức, mẫu biểu giao dịch thống nhất cũng như chuẩn mực về đạo đức, hành vi ứng xử với nhau, nhiều khi, chỉ thống nhất theo mẫu hợp đồng nào khi giao dịch cũng mất cả ngày để đàm phán.
Trong khi ở nước ngoài, thị trường chỉ sử dụng một mẫu biểu hợp đồng, chẳng hạn, đối với nghiệp vụ “repo”, các bên chỉ thống nhất về số tiền, giá là xong thay vì đi vào hàng loạt chi tiết như “chậm thanh toán” thì phải như thế nào, “trách nhiệm nghĩa vụ liên quan” ra sao như ở Việt Nam.
Năm ngoái, nhiều nhà đầu tư nước ngoài đã bán tháo trái phiếu và làm cho hình ảnh thị trường tài chính Việt Nam bị ảnh hưởng không nhỏ. Ông nói gì về thực tế này?
Năm 2008, cuộc khủng hoảng kinh tế bùng nổ ở nhiều nước trên thế giới, trong khi ở Việt Nam, tình hình lạm phát diễn ra khá nghiêm trọng. Bối cảnh đó đã tác động không tốt tới tâm lý các nhà đầu tư trên thị trường chứng khoán.
Nhà đầu tư nước ngoài, một phần vì muốn bảo toàn vốn cho công ty mẹ nơi chính quốc, một phần vì kinh tế vĩ mô Việt Nam gặp khó khăn, đã bán tháo một lượng trái phiếu rất lớn để rút khỏi thị trường Việt Nam. Lập tức, giá trái phiếu rất rẻ, “Yield” (lợi tức thu được sau mỗi lần chuyển nhượng) tới 20% và hình ảnh thị trường tài chính Việt Nam bị ảnh hưởng khá nghiêm trọng.
Thời điểm đó, Diễn đàn thị trường trái phiếu Việt Nam (tiền thân của Hiệp hội thị trường trái phiếu - PV) đã phối hợp với các bên liên quan và đại diện hãng tin Bloomberg, tổ chức buổi đối thoại với mục đích giúp các nhà đầu tư nước ngoài hiểu rõ hơn tình hình thị trường trái phiếu Việt Nam.
Tiếp đó, chúng tôi cũng tiếp xúc với Vụ Chính sách tiền tệ (Ngân hàng Nhà nước), Vụ Tài chính ngân hàng (Bộ Tài chính), nêu rõ thực trạng và chủ động đề xuất một số giải pháp ổn định thị trường.
Theo ông, để thị trường phát triển ổn định, phải xuất phát từ đâu và vai trò của nhà nước thể hiện như thế nào?
Điều đầu tiên phải là hệ thống pháp luật nhằm tạo ra một thị trường hoàn thiện, bao gồm từ các chủ thể, quy tắc ứng xử, đạo đức...
Về cơ bản, chủ thể tham gia thị trường phải có người phát hành; nhà đầu tư; các nhà cung cấp dịch vụ tư vấn phát hành, bảo lãnh phát hành; nhà môi giới; các nhà cung cấp dịch vụ xếp hạng tín nhiệm... và đặc biệt là vai trò của Nhà nước.
Khi tham gia vào thị trường, Nhà nước cũng là một chủ thể và chấp nhận luật chơi của thị trường mới bán được trái phiếu. Nếu phát hành một lượng hàng mà bị người mua “chê” không dùng nhưng Nhà nước lại không tìm hiểu lý do, đồng thời phó mặc cho “hàng hóa” bị bán tháo với giá rẻ như từng xảy ra vào năm 2008 thì sau này, muốn bán tiếp cũng rất khó khăn.
Thứ hai, trong vai trò người phát hành, Nhà nước luôn muốn bán được đúng số lượng hàng cần bán với giá vốn rẻ nhất nhưng với người mua, họ luôn muốn mua với số lượng cần mua và mức giá tốt nhất. Bởi vậy, Nhà nước phải cân bằng hài hòa lợi ích giữa các bên thì thị trường mới thông suốt.

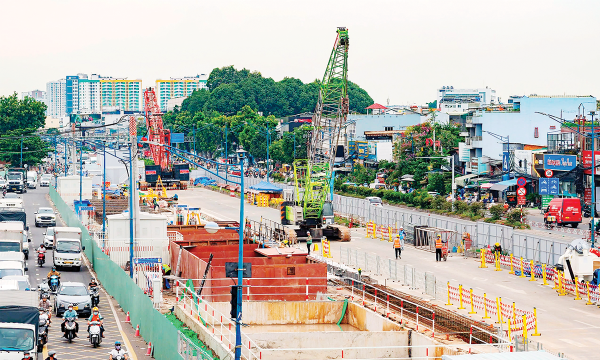
Tham gia các siêu dự án hạ tầng, bảo hiểm phi nhân thọ trong nước cần nâng cấp năng lực
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện, trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân thọ…
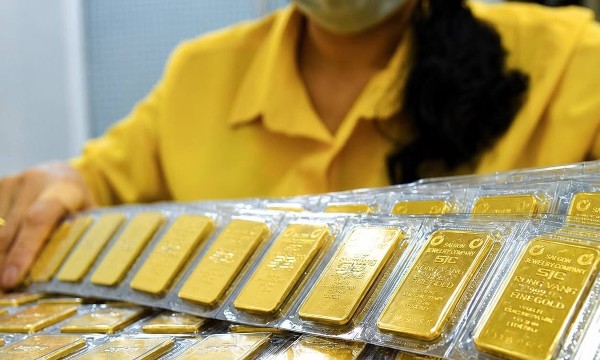
Giá vàng rơi về vùng đáy của 3 tháng
Trong phiên 30/10, giá vàng miếng SJC giảm 1,3 triệu đồng/lượng ở cả hai chiều mua và bán; niêm yết tại ngưỡng phổ biến 138,4 triệu – 141,4 triệu đồng/lượng. Đây mức giao dịch thấp nhất kể từ cuối tháng 7/2026…
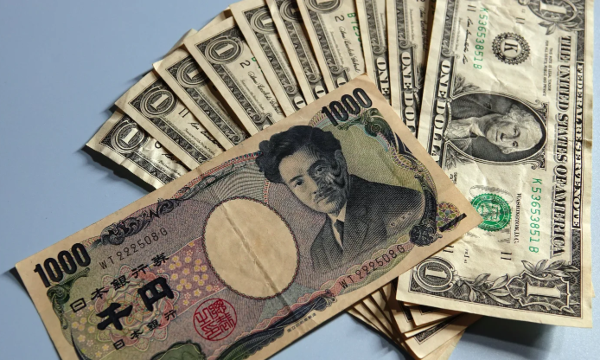
Đồng yên Nhật đang hưởng lợi từ bầu cử Mỹ, bán tháo cổ phiếu AI và biến động ở Pháp
Đồng yên Nhật Bản đã tương đối ổn định trong tháng 10 này, cho thấy vai trò “hầm trú ẩn” truyền thống của đồng tiền này đang được phát huy...
ECB giữ nguyên lãi suất dù lạm phát cao gần gấp đôi mục tiêu
ECB đang đối mặt với những thách thức lớn gồm lạm phát tăng cao theo giá năng lượng và thị trường trái phiếu chính phủ Pháp bán tháo...
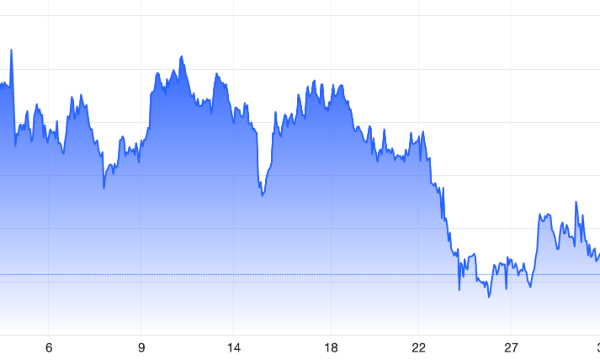
Giá vàng trượt nhanh về gần 4.000 USD/oz sau báo cáo lạm phát PCE Mỹ
Đồng USD, giá dầu và lợi suất trái phiếu kho bạc Mỹ cùng giảm, giúp hạn chế mức giảm của giá vàng, nhưng quỹ vàng SPDR Gold Trust vẫn bán ròng...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








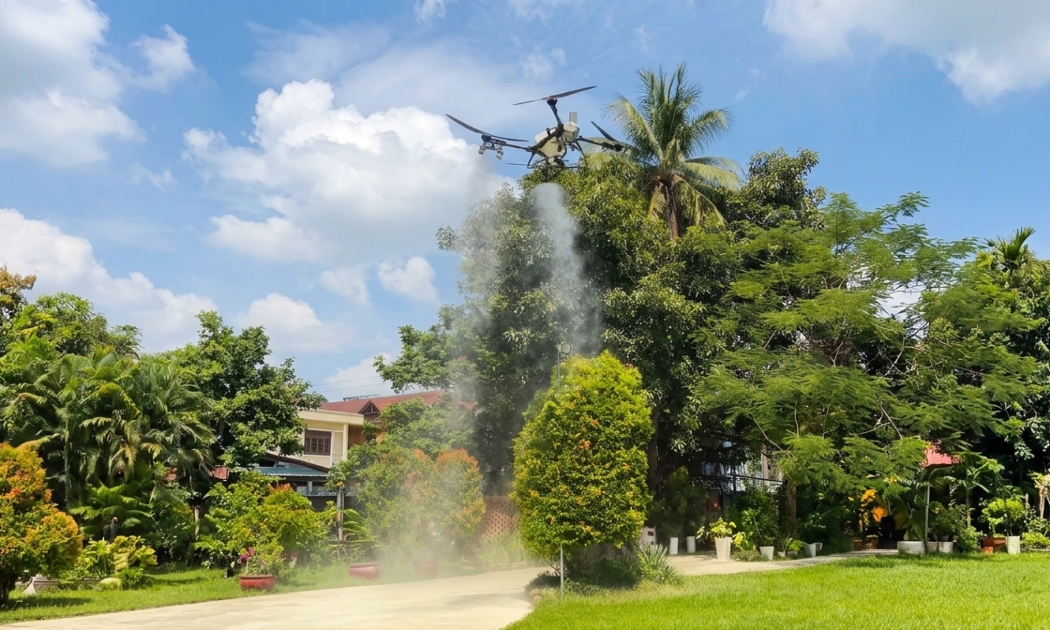
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...