




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín dụng tiêu dùng: Người vay bị “chặt đẹp”


Cho vay tiêu dùng tín chấp đang được quảng cáo rầm rộ với nhiều tiêu chí hấp dẫn, nhưng thực ra, người vay đang bị "cắt cổ"
Cho vay tiêu dùng tín chấp đang được quảng cáo rầm rộ. Nhiều người hăm hở đi vay vì hạn mức cho vay cao mà không phải thế chấp tài sản. Mức lãi suất thoạt nhìn có vẻ thấp. Nhưng thực tế, người vay đang phải chịu lãi suất “cắt cổ”
Ở nhiều ngân hàng, hạn mức vay tín chấp tiêu dùng đã lên đến 200 – 500 triệu đồng, thu hút người vay với lãi suất chỉ từ 0,75 – 0,86%/ tháng. Thoạt nhìn cứ tưởng đó là mức lãi suất thấp...
Vay 1, trả 2
Nhưng tính ra, với cách thức trả góp một số tiền bằng nhau hàng tháng thì thấy lãi suất thực tế cao hơn.
Thí dụ, ở mức vay tín chấp 200 triệu đồng trong 1 năm, một ngân hàng đưa ra lãi suất trả góp 10%/năm, tính ra lãi suất danh nghĩa khoảng 0,83%/tháng. Theo bảng ước tính của ngân hàng này, số tiền người vay phải trả hàng tháng là 18,35 triệu đồng. Toàn bộ quá trình trả nợ đều bị tính lãi suất trên dư nợ ban đầu, dù số tiền vay gốc đã giảm dần do mỗi tháng người vay đều trả một phần vốn gốc và lãi.
Đáo hạn 1 năm, tổng cộng người vay phải trả ngân hàng cả vốn lẫn lãi hơn 220 triệu đồng. Nếu so sánh cách trả trên dư nợ ban đầu so với dư nợ giảm dần (nghĩa là số tiền gốc được giảm theo mỗi lần người vay trả), thì người vay chỉ trả hơn 212,7 triệu đồng, chênh lệch gần 7,5 triệu đồng.
Đó là vay số tiền lớn nên được hưởng lãi suất vừa phải. Nếu vay tín chấp số tiền nhỏ 20 - 30 triệu đồng, lãi suất thường là 15 - 16%/năm, tương đương 1,25%/tháng.
Cách tính trả trên dư nợ ban đầu mà nhiều ngân hàng sử dụng như hiện nay, theo giám đốc khối cá nhân một ngân hàng, trên thực tế, người vay phải chịu lãi suất gần gấp đôi (xấp xỉ 180%). Bên cạnh đó, số tiền vay càng nhỏ, lãi suất càng cao; thời hạn vay càng dài, người vay càng phải trả thêm lãi. Theo ông, nhiều ngân hàng “làm thinh” cho vay trả góp như vậy, trong khi không nhiều người vay biết được sự lắt léo này.
Bởi không biết đây là cách tính thiệt về mình, nhiều người tính lại mới phát hiện ra. Chị Thuý Phương, ngụ quận Gò Vấp kể, sau 1 - 2 lần vay, chị mới biết mình đang trả nợ một cách vô lý. Chị bèn rảo khắp các ngân hàng để tìm chỗ vay hợp lý hơn, nhưng cuối cùng: “Từ ngân hàng trong nước cho đến ngoài nước, họ đều sử dụng cách tính nợ có lợi cho họ như vậy”.
Thuận mua vừa bán?!
Chiều 5/11, một phụ nữ bước vào trụ sở HSBC tay cầm bộ hồ sơ vay tiêu dùng, nối dài dòng người xếp hàng. Ở HSBC, cứ hỏi vay tiêu dùng là ngay cửa lầu 6 ngân hàng, nhân viên HSBC đưa một bộ hồ sơ điền vào. Vay tín chấp tại HSBC khá dễ, trừ bản chính sao kê tài khoản, giấy xác nhận công tác, các giấy tờ còn lại chỉ cần bản sao. HSBC, cũng như nhiều ngân hàng trong nước khác, đã thu hút người vay bằng cách đưa ra mức lãi suất khá thấp, nhưng tính trả góp trên dư nợ ban đầu.
Ngân hàng Sài Gòn – Hà Nội (SHB) cũng vừa đưa ra chương trình tín dụng với mức lãi suất hấp dẫn 0,75 – 0,85%/tháng, tối đa hạn mức lên đến 300 triệu đồng (mức lương 20 triệu đồng/tháng). Và nợ cũng vẫn được tính trên dư nợ ban đầu.
Các ngân hàng Sacombank, ACB, An Bình, Eximbank, Techcombank, SHB… đều cũng tính nợ tín chấp tiêu dùng theo cách này.
Ngược lại, vay tiêu dùng có thế chấp tài sản như vay mua sửa nhà, mua ô tô... thì thường được trả theo dư nợ giảm dần, nhưng lãi suất lại cao hơn vay tín chấp. “Xét cho cùng thì cũng gần như nhau”, chị Thuý Phương nói.
Một trong những lý giải lãi suất là để thu hút lớp khách hàng thu nhập từ 2 – 2,5 triệu đồng/tháng trở lên, trước hết mức lãi suất phải hấp dẫn. “Nếu trả theo dư nợ giảm dần, nhưng khách hàng thấy lãi suất trên 1%, ai mà dám tới?”, giám đốc một ngân hàng nói. Ngoài ra, với mức lãi suất huy động đầu vào từ 0,82 – 0,9%/tháng, cho vay đầu ra lãi suất thấp hơn thì chẳng lẽ ngân hàng chịu lỗ?
Theo một lãnh đạo ngân hàng, dù tính lãi suất theo cách kể trên, người ta vẫn ồ ạt vay và đang chấp nhận trả theo mức lãi suất cao “vô hình” này. Một ngân hàng nước ngoài đã từng thẩm định khả năng vay và trả của người dân bằng cách nâng dần mức lãi suất lên, từ 0,86% rồi 1,2% rồi 2% mà lượng vay vẫn không giảm sút. Một kết luận họ đưa ra là, nhu cầu vay tiêu dùng của người dân tăng cao, và người dân chấp nhận trả nợ theo mức lãi suất (đã nâng) này.

Giá cà phê xuất khẩu bình quân giảm 20%, trong nước chạm đáy gần 3 năm
Trong 10 tháng đầu năm 2026, giá cà phê xuất khẩu bình quân của Việt Nam giảm 20% so với cùng kỳ. Trong nước, giá thu mua liên tục lao dốc, hiện chạm mức thấp nhất trong khoảng gần 3 năm. Đáng chú ý, đà giảm diễn ra đúng vụ thu hoạch mới, gia tăng sức ép lên thu nhập người trồng cà phê và kim ngạch xuất khẩu...
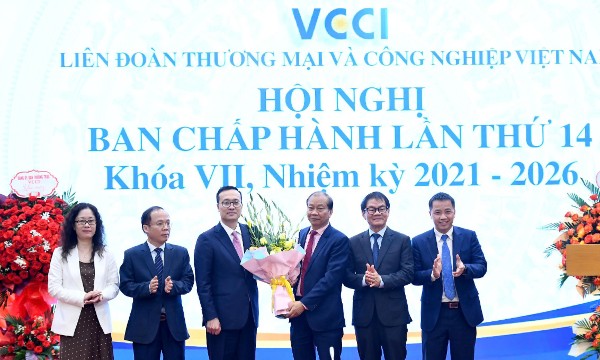
Ông Phạm Quang Dũng giữ chức Chủ tịch VCCI
Ông Phạm Quang Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam, được chỉ định giữ chức Bí thư Đảng ủy VCCI nhiệm kỳ 2025–2030 và được bầu giữ chức Chủ tịch VCCI nhiệm kỳ 2021–2026...

Giao dịch OTC hàng hóa phái sinh nhìn từ thị trường quốc tế
Hệ thống pháp luật về thị trường giao dịch hàng hóa đã có lịch sử nghiên cứu và phát triển hàng trăm năm trên thế giới. Tại Việt Nam, việc xây dựng Dự thảo Luật Giao dịch hàng hóa phái sinh là một bước tiến lập pháp mang tính đột phá, nhận được sự quan tâm sâu sắc và nhiều ý kiến đóng góp từ cộng đồng doanh nghiệp, giới chuyên gia đối với toàn bộ dự thảo nói chung và quy định về thị trường giao dịch phi tập trung (OTC) nói riêng.
Việt Nam và Chile đẩy mạnh thương mại, đầu tư, kết nối ASEAN với Mỹ Latinh
Diễn đàn Doanh nghiệp Việt Nam – Chile diễn ra đúng dịp kỷ niệm 55 năm thiết lập quan hệ ngoại giao đã mở ra không gian hợp tác thực chất, nơi lợi thế bổ trợ giữa hai nền kinh tế cùng hệ thống hiệp định thương mại tự do thế hệ mới trở thành bệ phóng đưa dòng chảy đầu tư và hàng hóa vươn xa...
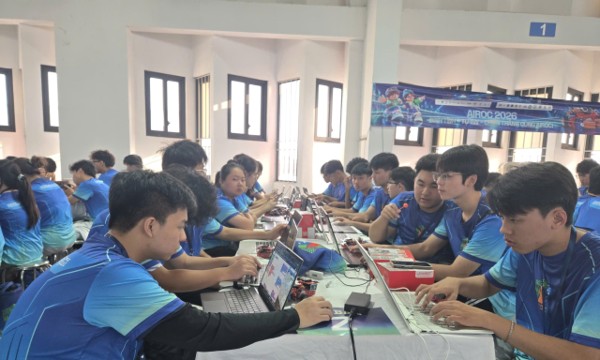
Đào tạo nhân lực công nghệ qua thực hành từ bậc phổ thông để làm chủ tự động hóa
Làn sóng ứng dụng trí tuệ nhân tạo và robot trong sản xuất đang đặt ra yêu cầu cấp thiết về nguồn nhân lực công nghệ cao. Để đáp ứng nhu cầu thực tiễn và hiện thực hóa các mục tiêu chuyển đổi số quốc gia, giáo dục cần chuyển dịch mạnh mẽ từ truyền thụ lý thuyết sang thực hành, hình thành tư duy công nghệ xuyên suốt cho người học ngay từ bậc phổ thông...






Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






 Việt Nam chủ động ứng phó với biến đổi khí hậu trong thời kỳ mới
Với trọng tâm của Hội nghị COP31 tập trung vào các giải pháp thực thi hành động khí hậu, thu hẹp khoảng cách giữa cam kết và kết quả thực tế, Việt Nam kỳ vọng những kinh nghiệm thực tiễn triển khai tại Việt Nam sẽ mang lại những giá trị hữu ích cho các quốc gia. Việt Nam tiếp tục tìm kiếm các đối tác tài chính, công nghệ phù hợp với các chiến lược ưu tiên trong giai đoạn phát triển mới.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...