


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vậy thì Huyền Như chiếm đoạt tiền của ai?


Huyền Như chiếm đoạt là rõ ràng, còn chiếm đoạt của ai mới là vấn đề
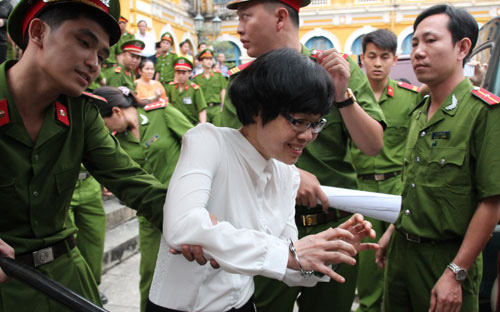
Chiều 15/1, VnEconomy nhận được cuộc gọi từ lãnh đạo một ngân hàng thương mại, cũng là một luật sư từng nhiều năm trước phụ trách phòng pháp chế của một tổ chức hỗ trợ doanh nghiệp.
“Tôi nhận thấy không phải ai cũng hiểu là chuyện gì đã xảy ra ở vụ án này”, vị lãnh đạo ngân hàng trên đặt vấn đề.
Để tạo thông tin đa chiều, những góc nhìn khác nhau về vụ án Huỳnh Thị Huyền Như, vụ án đang được xét xử với những vấn đề phức tạp, VnEconomy tóm lược nội dung của cuộc gọi chủ động trên.
Vị lãnh đạo ngân hàng trên nói:
“Không phải ai cũng hiểu chuyện gì đã xảy ra, vậy chuyện gì đã xảy ra?
Huỳnh Thị Huyền Như kêu gọi khách hàng gửi tiền về Vietinbank, bằng hình thức ủy thác, gửi tiền trực tiếp… Sau khi khách hàng gửi tiền vào Vietinbank, Huyền Như có hai thủ đoạn chính để rút tiền. Một là, dùng chứng từ giả để rút ra, giả chữ ký của chủ tài khoản. Hai là, dùng chứng từ giả, giả chữ ký và thế chấp khoản tiền đó để vay Vietinbank, chiếm đoạt tiền vay; sau đó bị bắt, Vietinbank trích tiền gửi của khách hàng để bù đắp cho việc cho vay này, mặc dù hợp đồng thế chấp là giả.
Phần lớn số tiền Huyền Như chiếm đoạt là bằng hai thủ đoạn đó.
Chiếm đoạt tiền là rõ, ai cũng thấy rõ, Huyền Như cũng thừa nhận, không phải bàn cãi nữa. Nhưng câu chuyện Huyền Như chiếm đoạt tiền của ai mới là vấn đề.
Sau khi ông A gửi tiền vào Vietinbank và Huyền Như chiếm đoạt tiền trên tài khoản của ông A, vậy thì Huyền Như chiếm đoạt tiền của ông A hay của Vietinbank? Đấy mới là vấn đề, chứ không phải việc xử lý Huyền Như, xử lý Huyền Như thì đơn giản.
Vấn đề của vụ án không phải là xử lý Huyền Như vì Huyền Như đã thừa nhận việc chiếm đoạt đó rồi. Chuyện phức tạp là chiếm đoạt tiền của ai, Vietinbank có phải đền tiền cho khách hàng hay không?
Một số kênh thông tin có đăng, nói Vietinbank không chịu trách nhiệm về việc Huyền Như chiếm đoạt tiền vì nhiều lý do: nguồn gốc gửi không hợp pháp, có ngân hàng đem tiền ủy thác cho các cá nhân gửi vào Vietinbank, để cho Huyền Như chiếm đoạt; Huyền Như đi huy động tiền đã có ý định chiếm đoạt từ đầu, lấy tư cách Vietinbank đi huy động để chiếm đoạt; Huyền Như huy động lãi suất cao, các cá nhân gửi tiền ham lãi suất cao và bị chiếm đoạt…
Rất nhiều lý do.
Nhưng người ta quên mất một điều, cho dù ông A ăn cắp tiền của ông B hay ngược lại, ông A hay B ham lãi suất cao nhưng khi gửi tiền vào Vietinbank rồi, trên tài khoản của ông A hay B rồi thì trách nhiệm quản lý của Vietinbank đối với tài khoản đó là không phải bàn cãi. Ngay cả một kẻ buôn thuốc phiện gửi tiền vào ngân hàng thì ngân hàng vẫn phải có trách nhiệm quản lý nguồn tiền đó như những khách hàng khác, còn cơ quan pháp luật có tịch thu số tiền đó hay không lại là câu chuyện khác.
Câu chuyện nữa là chi trả lãi suất. Không ai từ chối việc ngân hàng trả lãi suất cao cho mình cả. Người gửi tiền không quan tâm đến việc đúng quy định hay không đúng quy định. Giả sử lãi suất có vượt quy định thì cũng không thể phủ nhận trách nhiệm của Vietinbank đối với khoản tiền gửi đó của khách hàng.
Vietinbank có nói khách hàng có trách nhiệm quản lý số dư của mình, ngân hàng không có trách nhiệm quản lý tài khoản. Tôi phải nói thật đó là điều dở nhất. Ý là, khi khách hàng gửi tiền vào ngân hàng, anh phải tự quản lý thông qua internet banking, mobile banking… để xem, nếu chẳng may bị mất tiền ông phải báo cho ngân hàng ngăn chặn. Nhưng Vietinbank nhầm một chỗ: ngân hàng có hai tư cách.
Tư cách thứ nhất: đi vay để cho vay, đi vay của dân chúng và cho vay lại dân chúng, khi đi vay thì ông phải quản lý chặt số tiền ông đã vay được. Ông nhận tiền gửi của dân mà ông không quản lý thì lấy đâu nguồn cho người khác vay?
Tư cách thứ hai: ngân hàng làm nhiệm vụ thanh toán, cung ứng dịch vụ thanh toán. Ông A gửi tiền vào ngân hàng, muốn chuyển tiền cho ông B, ông A ra lệnh như thế nào thì ngân hàng thực hiện như vậy một cách chính xác, nếu không chính xác thì ngân hàng phải chịu trách nhiệm.
Với hai tư cách trên, nếu có bàn cãi nào khác đi thì không còn là ngân hàng nữa. Cho dù gì đi nữa, tiền trong tài khoản của người ta, ông để cho nhân viên của ông dùng chứng từ giả để rút, ông phải chịu trách nhiệm là đương nhiên. Có thể người gửi tiền đòi lãi suất cao, nguồn gốc tiền không đúng quy định, nhưng đó không phải là nguyên nhân dẫn đến hậu quả Huyền Như chiếm đoạt tiền.
Nguyên nhân là do lỗ hổng trong quản lý của ngân hàng, vì đã không quản lý chặt chẽ mà để Huyền Như dùng chứng từ giả để rút tiền. Nếu để Huyền Như dùng chứng từ giả để rút được, thì bất kể nguồn gốc tiền gửi là đúng pháp luật hay trái pháp luật, trả lãi suất đúng quy định hay sai quy định thì Huyền Như đều rút được ra. Vấn đề ở chỗ đó.
Người ta đã quên đi trách nhiệm của ngân hàng đối với người gửi tiền, quên đi tư cách của ngân hàng là đi vay để cho vay và cung cấp dịch vụ thanh toán. Mọi tranh cãi về trách nhiệm của ngân hàng trong chuyện này là thừa, vì tranh cãi khác đi thì Vietinbank không còn là ngân hàng nữa.
Nói tóm lại, câu chuyện xảy ra là gì? Tiền của khách hàng đã chuyển vào tài khoản hợp pháp của ngân hàng rồi, sau đó Huyền Như dùng chứng từ giả để rút ra. Đơn giản vậy thôi.
Về nguồn gốc tiền gửi lại là chuyện khác. Không có người gửi tiền nào phải chứng minh nguồn gốc tiền của mình cả. Cho dù tiền đó bất hợp pháp hay hợp pháp thì ngân hàng vẫn phải quản lý như nhau. Không thể nói tiền đó có nguồn gốc bất hợp pháp, trả lãi suất sai nên không quản lý. Đơn giản vậy thôi”.
Ngoài những nội dung trên, trao đổi với VnEconomy trong cuộc gọi chủ động đó, vị lãnh đạo ngân hàng trên còn cho rằng, câu chuyện ở đây không còn là riêng Huyền Như, riêng Vietinbank và các cá nhân, tổ chức gửi tiên trong khuôn khổ vụ án nữa, mà còn là niềm tin và trách nhiệm trong hoạt động ngân hàng nói chung.
* Về vấn đề trách nhiệm cũng như khía cạnh mà cuộc gọi trên đề cập, tại phiên tòa, trả lời Hội đồng Xét xử các câu hỏi của luật sư, ông Nguyễn Mạnh Toàn, chuyên viên phòng pháp chế của Vietinbank đã nói rằng, các bộ luật, nghị định, quyết định hoặc các văn bản dưới luật khác không có điều khoản nào quy định về trách nhiệm quản lý tài khoản tiền gửi, tài khoản của khách hàng được mở tại ngân hàng cũng như quản lý số dư trên các tài khoản này tại ngân hàng.


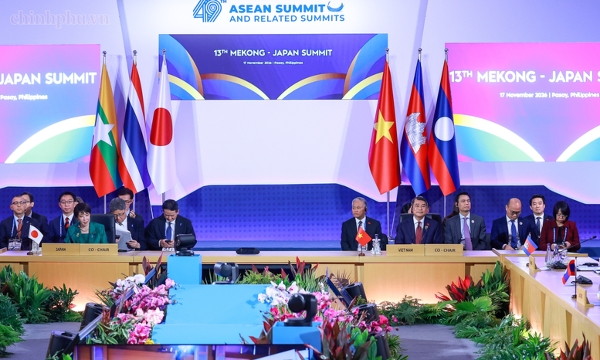
Việt Nam đề xuất Sáng kiến Chuỗi cung ứng thông minh Mekong - Nhật Bản
Tại Hội nghị Cấp cao Mekong - Nhật Bản lần thứ 13, Thủ tướng Chính phủ Lê Minh Hưng đề xuất ba định hướng hợp tác trọng tâm, trong đó có Sáng kiến Chuỗi cung ứng thông minh Mekong - Nhật Bản nhằm tăng cường kết nối số, ứng dụng trí tuệ nhân tạo (AI) và củng cố chuỗi cung ứng khu vực.
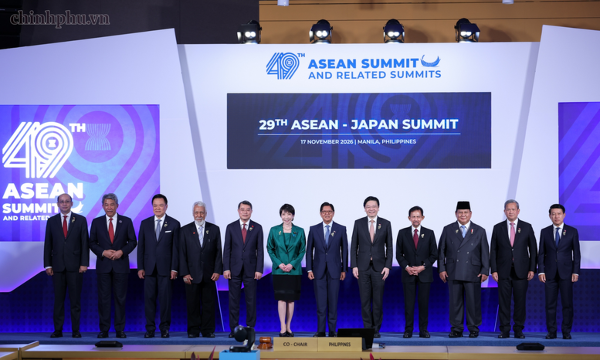
Thủ tướng Lê Minh Hưng đề xuất ba ưu tiên chiến lược thúc đẩy hợp tác ASEAN - Nhật Bản
Thủ tướng Chính phủ Lê Minh Hưng đề xuất ba định hướng ưu tiên nhằm tăng cường khả năng chống chịu tập thể, đồng kiến tạo nền kinh tế số an toàn, bao trùm và củng cố môi trường hòa bình, an ninh khu vực, đưa quan hệ Đối tác chiến lược toàn diện ASEAN - Nhật Bản phát triển thực chất, hiệu quả.
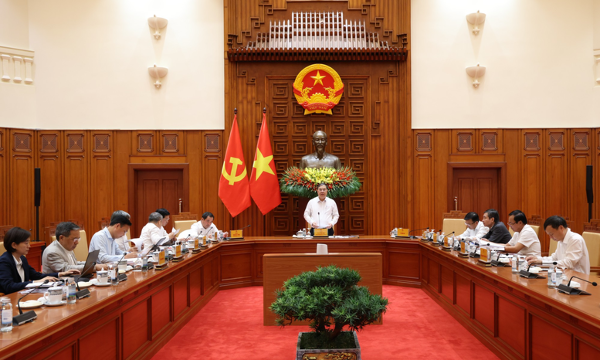
Phát triển tổ hợp công nghiệp đường sắt phải tránh đầu tư trùng lặp
Phó Thủ tướng Thường trực Phạm Gia Túc nhấn mạnh việc phát triển tổ hợp công nghiệp đường sắt phải hướng tới mục tiêu tự chủ ở cấp quốc gia, không phải của riêng một doanh nghiệp; đồng thời tránh hình thành nhiều cơ sở có chức năng tương tự, gây lãng phí nguồn lực...
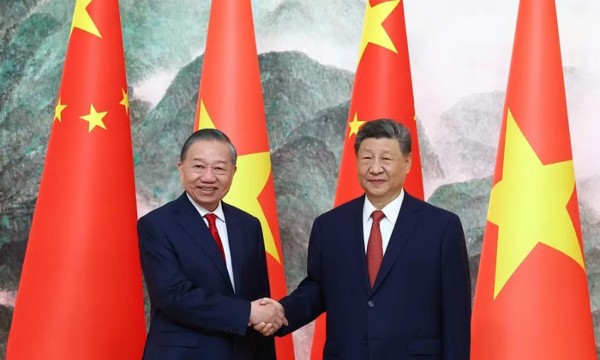
Tổng Bí thư, Chủ tịch nước Tô Lâm hội đàm với Tổng Bí thư, Chủ tịch nước Trung Quốc Tập Cận Bình
Tại cuộc hội đàm ở Thâm Quyến ngày 17/11, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị hai nước nâng tầm tin cậy chiến lược, thúc đẩy hợp tác kinh tế - thương mại cân bằng, bền vững; ưu tiên kết nối hạ tầng giao thông, năng lượng và triển khai các dự án đường sắt Việt Nam - Trung Quốc.
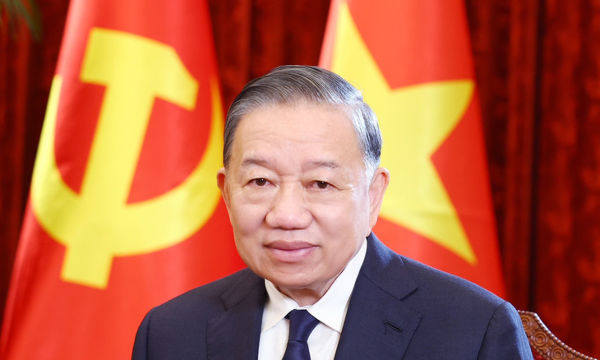
Chung một đại dương - chung một tương lai
Từ ngày 17-20/11, Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam tham dự Tuần lễ Cấp cao APEC lần thứ 33 tại Thâm Quyến, Trung Quốc, và tiến hành các hoạt động song phương. Nhân dịp này, Nhật báo Trung Quốc (China Daily) đăng bài viết của Tổng Bí thư, Chủ tịch nước Tô Lâm với tiêu đề “Chung một đại dương - Chung một tương lai”. Tạp chí Kinh tế Việt Nam/VnEconomy trân trọng giới thiệu toàn văn bài viết.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





 Pù Luông – Nơi bản sắc đánh thức tiềm năng, du lịch xanh định vị điểm đến
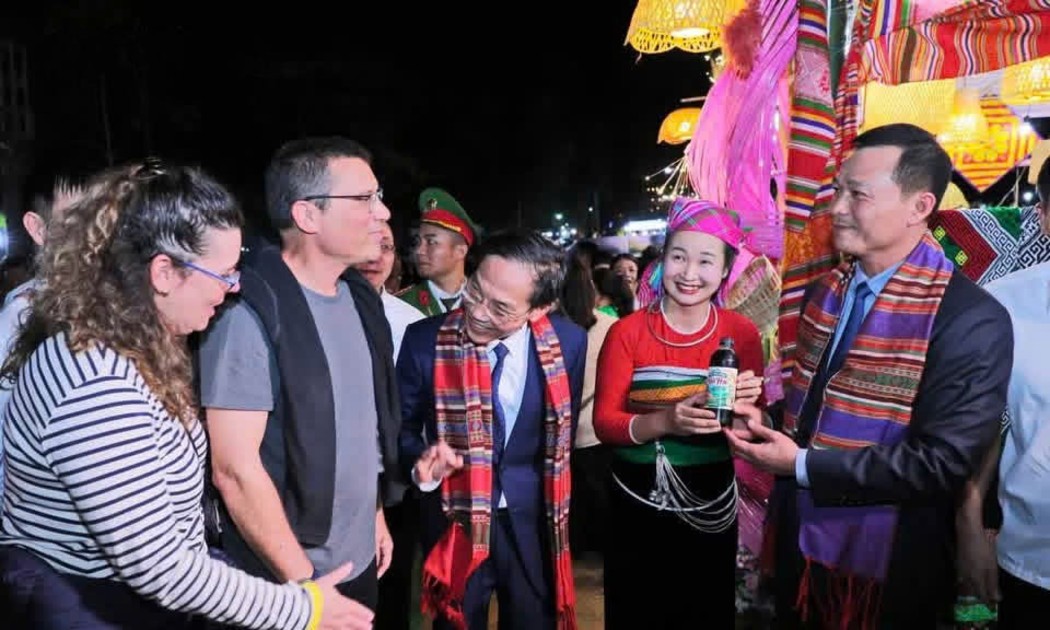
Giữa đại ngàn xứ Thanh, Pù Luông hấp dẫn du khách bởi những thung lũng xanh, ruộng bậc thang uốn lượn, bản làng nép mình bên sườn núi và đời sống văn hóa đặc sắc của đồng bào các dân tộc. Không chỉ sở hữu lợi thế về cảnh quan, nơi đây còn có sức hút từ những giá trị văn hóa bản địa được gìn giữ qua nhiều thế hệ. Khai thác tiềm năng gắn với bảo tồn bản sắc, phát triển du lịch xanh và tạo sinh kế cho người dân đang mở ra hướng đi bền vững cho điểm đến này.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...