


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao “con voi” lại lọt “lỗ kim” trong vụ Huyền Như?


Một vị lãnh đạo ngân hàng nói với VnEconomy, ông thà nghỉ việc còn hơn bị đặt vào tình huống rủi ro pháp lý
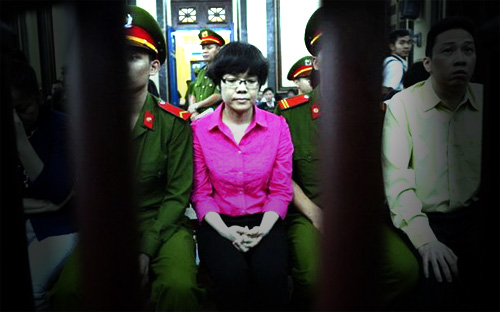
Một loạt tổ chức, cá nhân dính bẫy Huỳnh Thị Huyền Như, nguyên phó phòng quản lý rủi ro Ngân hàng Công thương Việt Nam (Vietinbank) chi nhánh Tp.HCM. Vụ án gây rúng động thời gian qua, việc xét xử đã đi được một chặng đường, song một câu hỏi vẫn cứ đặt ra…
Nhiều báo, nhiều người quan tâm đến vụ án vẫn hỏi: vì sao một người phụ nữ bé nhỏ lại có thể lừa đảo và chiếm đoạt tới gần 4.000 tỷ đồng, qua mặt một loạt ngân hàng và tổ chức gửi tiền?
Huyền Như trả lời tại phiên tòa, cũng như những thông tin phản ánh về quá trình xét xử, rằng nhiều người đưa tiền vì Như đưa ra lãi suất cao. Thời điểm đó, trần lãi suất huy động Ngân hàng Nhà nước quy định 14%/năm, nhưng Như chào cũng như trả thêm phần chênh lệch 3,5% - 7%/năm; cá biệt có trường hợp chênh lệch hơn 16% - 18%/năm (lãi suất tổng cộng 32% - 36%/năm).
Đến nay, lãi suất và chênh lệch lãi suất như vậy vẫn là câu trả lời chính cho câu hỏi trên.
Tuy nhiên, ở một góc nhìn khác, giám đốc một chi nhánh ngân hàng chia sẻ với VnEconomy tình huống: “Ngạn ngữ có câu “con voi chui lọt lỗ kim”, nghĩa là lỗ kim phải to hơn con voi. Cá nhân một người, một phòng giao dịch bé tẹo không thể lọt cả ngàn tỷ đồng. Lỗ hổng là ngày xưa cứ lập mấy công ty ủy thác nhận và gửi tiền. Bản thân khách hàng cũng tham lam muốn hưởng chênh lệch lãi suất. Bây giờ bên nào há miệng cũng mắc quai”.
“Nếu xem lại có bao nhiêu khách hàng bị thiệt hại, số tiền bị thiệt hại, người ta dễ dàng nhận thấy những khách hàng không hề “nhỏ lẻ”, toàn khách hàng cỡ bự, thậm chí công ty lớn, ngân hàng lớn. Tại sao họ dễ dàng để một cô nàng tay yếu chân mềm “lừa đảo”? Chắc chắn có uẩn khúc! Chỉ có điều, không ai muốn nói uẩn khúc của mình”, vị giám đốc chi nhánh ngân hàng trên đặt vấn đề.
Ông cũng nhìn nhận rằng, vấn đề ở đây không chỉ đơn giản làm giả con dấu và rút tiền: “Tôi chỉ muốn phân tích điều kiện cần là do đầu tư thua lỗ, vay nợ “xã hội đen” nên dẫn đến bị cáo làm liều. Tuy nhiên, phải có điều kiện đủ là sự nhập nhoạng tình trạng, chủ trương, chính sách và hình thức gửi tiền tại các ngân hàng từ 2008 - 2011 là điều kiện đủ để bị cáo ra tay. Tất yếu, ngân hàng cũng có phần trách nhiệm”.
Nhìn nhận trên đề cập đến một khía cạnh đáng chú ý: sự nhập nhoạng của thị trường, chính sách lãi suất và quản lý, giám sát hệ thống ngân hàng giai đoạn đó là điều kiện đủ, là môi trường nảy sinh “lỗ kim” để “con voi” nặng hàng nghìn tỷ đồng của Huyền Như chui qua.
Vài tháng sau thời điểm Huyền Như bị bắt (tháng 9/2011), người ta vẫn thấy đâu đó trước cửa một số ngân hàng, xe ngân hàng bạn làm con thoi liên tục qua lại để… đòi nợ. Và chuyện là, những người ngồi trên xe là các khách hàng cá nhân đã từng gửi tiền nhưng đến hạn không rút ra được.
Đúng hơn, ngân hàng ủy thác vốn cho cán bộ nhân viên, đến gửi tiền tại ngân hàng khác, mặc cả để lấy chênh lệch lãi suất; hoặc ủy thác cho các công ty sân sau làm tương tự. Đó là một thời kỳ hoạt động “vô lối” trong hệ thống (từ mà ông Trần Bắc Hà, Chủ tịch Hội đồng Quản trị Ngân hàng Đầu tư và Phát triển Việt Nam từng dùng để miêu tả).
Vô lối ở tình trạng vượt trần lãi suất phổ biến trên thị trường; sự hỗn loạn của các dòng vốn trong hệ thống, thay vì đi vào sản xuất kinh doanh; tình trạng mặc cả lãi suất và lừa dối trong hoạt động ngân hàng thể hiện rõ, khi sổ sách vẫn sạch sẽ với trần lãi suất được tuân thủ (!). Chỉ riêng trường hợp của Huyền Như cũng đã cho thấy mức độ vượt trần rất lớn, chênh lệch lãi suất rất lớn, quy mô rất lớn và đặc biệt là có sự tham gia của nhiều cán bộ ngân hàng.
Sự tham gia của họ gợi lên một thực tế: tình trạng vượt trần lãi suất đã có giai đoạn trở nên quen thuộc, trở thành một cách kinh doanh vốn trên thị trường. Vậy nên, khi trả lời cho câu hỏi đầu bài, cần xét đến yếu tố “đồng phạm” là bối cảnh thị trường - bối cảnh mà chính sách, cơ chế quản lý góp phần tạo ra nó hoặc không kiểm soát nổi nó.
Thứ nữa, một loạt nạn nhân là các tổ chức, cá nhân có chuyên môn, kinh nghiệm trong lĩnh vực ngân hàng vẫn bị lừa, một mặt họ đã quen với cách kinh doanh vốn trên; mặt khác, như ý kiến của vị giám đốc chi nhánh ngân hàng trên, có một phần tham lam muốn hưởng lãi suất lớn.
Bên lề câu chuyện này, lãnh đạo một ngân hàng thương mại lớn chia sẻ, tại một cuộc họp nội bộ, có ý kiến từ hội đồng quản trị đặt tình huống: tại sao ngân hàng mình không làm như những ngân hàng bạn đang “say vốn”, dùng vốn huy động dân cư ủy thác cho cán bộ nhân viên đến mặc cả, gửi lãi suất với chênh lệch 3% - 4%/năm ở ngân hàng khác, nhàn hạ mà lãi cao?
Vị lãnh đạo trên nói với VnEconomy, ông thà nghỉ việc còn hơn bị đặt vào tình huống rủi ro pháp lý, việc điều hành của mình đặt ngân hàng vào rủi ro pháp lý.
“Lúc đó, tôi cũng nghĩ sự nhập nhoạng này rồi cũng sẽ chấm dứt, bởi nếu tiếp tục kéo dài cả hệ thống chứ không chỉ những ngân hàng tham gia sẽ không thể chịu nổi. Lãi suất quá cao, sổ sách bị biến dạng về lâu về dài sẽ lộ ra hậu quả. Cần giữ mình để chờ trật tự được lập lại”, ông chia sẻ.
Và hơn một năm sau, từ nửa cuối 2012 đến nay, kỷ cương hệ thống ngân hàng được củng cố; thanh khoản khá tốt; lãi suất được bình ổn… “Lỗ kim” mà “con voi” hàng nghìn tỷ chui qua được cũng đã nhỏ lại. Nói là nhỏ, bởi thời gian qua đâu đó vẫn còn tình trạng vượt trần lãi suất, mà môi trường dễ nảy sinh ở tiền gửi USD…

Hành trình kiến tạo chuẩn mực, định hình lợi thế cạnh tranh trong thời kỳ xoay trục kinh tế

Biến động đa chiều và AI định hình lại cách doanh nghiệp quản trị nhân sự
Giám đốc của UBS: Chúng ta sẽ thấy nhiều hơn các quỹ toàn cầu tham gia vào thị trường Việt Nam
Starshield - phiên bản quân sự của Starlink là gì?
Một ngân hàng dự kiến thu hẹp danh mục L/C mua hẳn miễn truy đòi
Tại hội nghị nhà đầu tư chiều 15/10, lãnh đạo SHB cho biết danh mục L/C mua hẳn miễn truy đòi khoảng 75.000 tỷ đồng đã ở mức cao và dự kiến giảm dần. Ngân hàng cũng thông tin về tình hình thanh toán các khoản L/C và kế hoạch ghi nhận lợi nhuận từ thương vụ chuyển nhượng SHB Finance trong quý IV/2026…
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%, từ mức 8,5% trước đó. Đồng thời, dự báo lạm phát bình quân cả năm lên 4,7% khi áp lực giá cả gia tăng trong quý 4/2026…
Tín dụng xanh: Cân bằng lợi ích môi trường và khả năng trả nợ
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...
Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






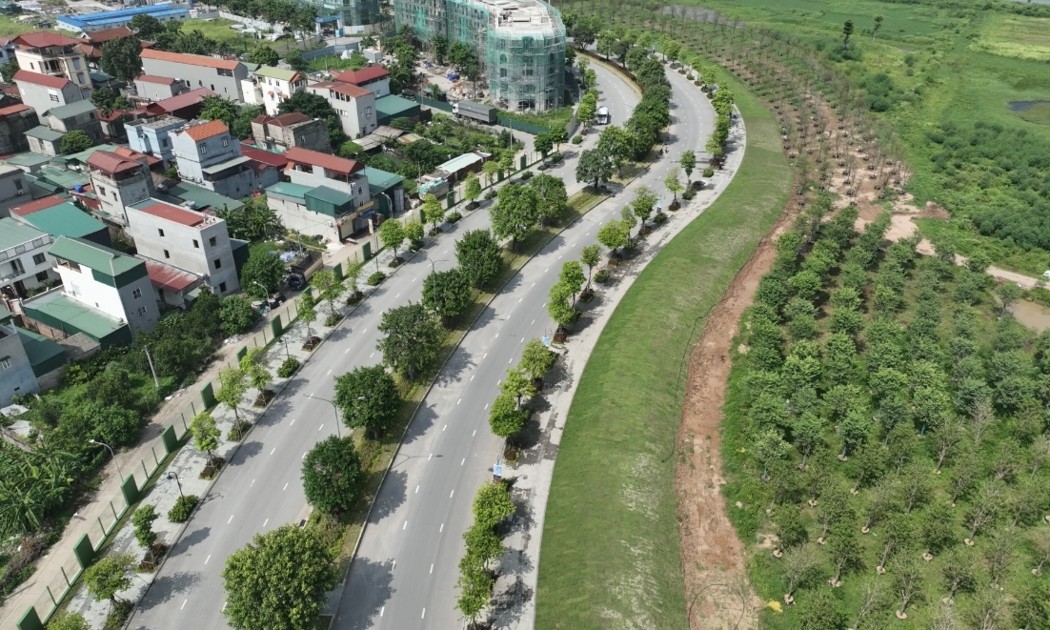
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...