




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Áp thuế chống bán phá giá tạm thời đối với tôn mạ nhập khẩu


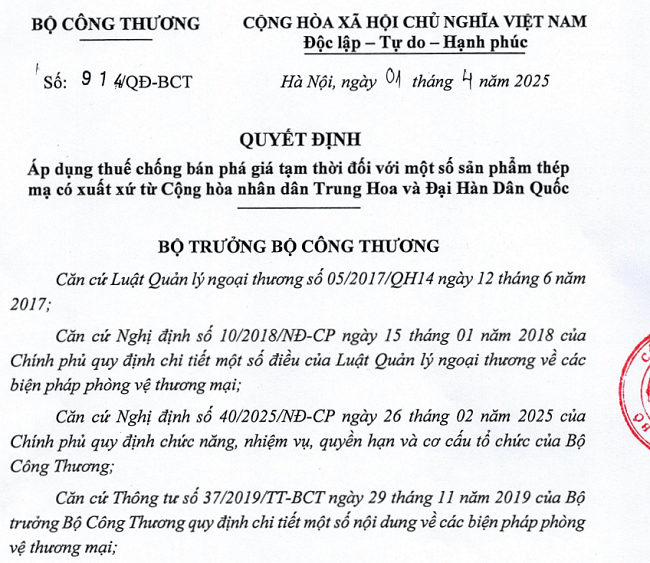
Theo Quyết định 914/QĐ-BCT của Bộ Công Thương, mức thuế chống bán phá giá tạm thời được áp dụng cao nhất là 37,13% đối với hàng hóa xuất xứ từ Trung Quốc và 15,67% đối với hàng hóa xuất xứ từ Hàn Quốc…
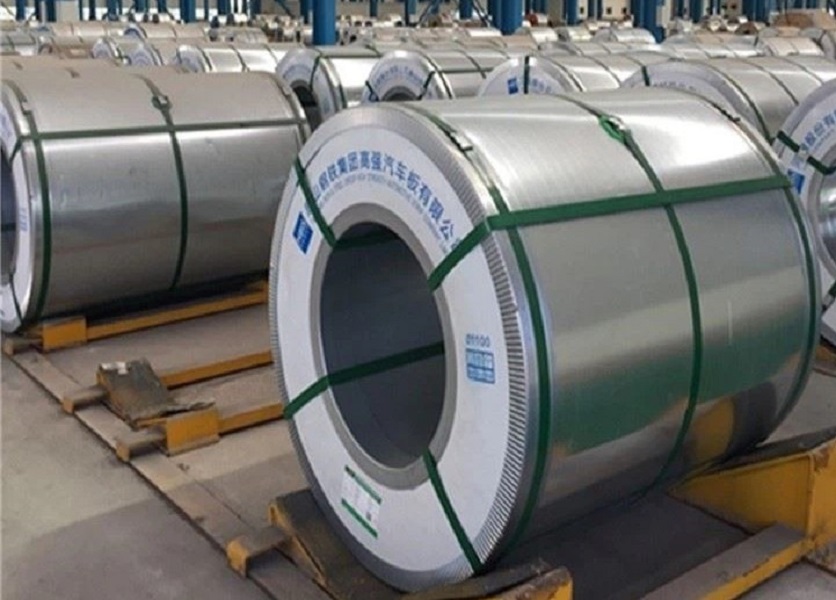
Bộ Công Thương vừa ban hành Quyết định 914/QĐ-BCT ngày 1/4/2025 về việc áp thuế chống bán phá giá với sản phẩm tôn mạ có xuất xứ từ Trung Quốc và Hàn Quốc.
Trong quá trình điều tra vụ việc, thực hiện theo quy định của Luật Quản lý ngoại thương, Bộ Công Thương đã phối hợp với các đơn vị liên quan xem xét và đánh giá kỹ lưỡng tác động của hành vi bán phá giá của hàng hóa nhập khẩu đối với hoạt động của ngành sản xuất trong nước, mức độ bán phá giá của các doanh nghiệp sản xuất, xuất khẩu của Trung Quốc và Hàn Quốc.
Theo số liệu Hải quan, tính đến hết tháng 3/2024, lượng nhập khẩu hàng hóa bị điều tra trong 12 tháng đã đạt 454 nghìn tấn, tăng 91% so với cùng kỳ năm 2023. Kể cả sau khi Bộ Công Thương ra quyết định khởi xướng vụ việc này, lượng nhập khẩu thép mạ từ Trung Quốc và Hàn Quốc vẫn gia tăng đáng kể, chỉ trong vòng 9 tháng cuối năm 2024, lượng nhập khẩu hàng hóa bị điều tra đã xấp xỉ 382 nghìn tấn (tăng 20% so với cùng kỳ).
Do vậy, Bộ Công Thương đã xem xét áp dụng biện pháp chống bán phá giá tạm thời nhằm ngăn chặn lượng nhập khẩu thép mạ gia tăng nhanh có thể gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước trong thời gian tới.
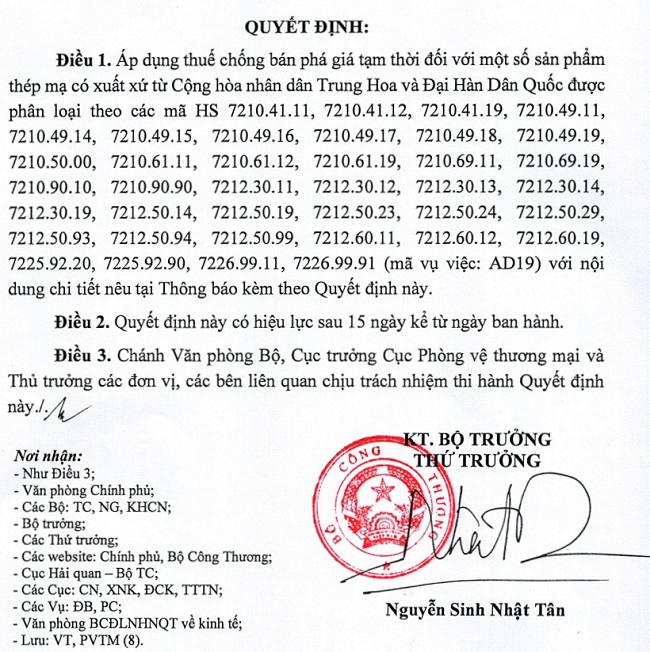
Quyết định 914/QĐ-BCT nêu rõ: Hàng hóa bị áp dụng thuế chống bán phá giá tạm thời là sản phẩm thép mạ có xuất xứ từ Cộng hòa nhân dân Trung Hoa (Trung Quốc) và Đại Hàn Dân Quốc (Hàn Quốc) có các đặc tính cơ bản và phân loại theo các mã HS như sau:
Với thép mạ (tôn mạ), hàng hóa thuộc đối tượng áp dụng thuế chống bán phá giá tạm thời là một số sản phẩm thép carbon cán phẳng ở dạng cuộn và không phải dạng cuộn, chứa hàm lượng carbon dưới 0,60% tính theo khối lượng, đã dát phủ, tráng, mạ hay phủ kim loại chống ăn mòn như kẽm hoặc nhôm, hoặc các họp kim gốc sắt, bất kể độ dày và chiều rộng.
Các sản phẩm thép được phủ, mạ hoặc tráng bằng crom hoặc oxit crom không thuộc phạm vi áp dụng thuế chống bán phá giá. Các sản phẩm thép mạ kẽm hoặc họp kim nhôm kẽm hoặc họp kim kẽm nhôm magiê được phủ thêm lớp crom hoặc oxit crom thuộc phạm vi áp dụng thuế chống bán phá giá tạm thời.
Các sản phẩm thép được phủ, mạ hoặc tráng kẽm bằng phương pháp điện phân không thuộc phạm vi áp dụng thuế chống bán phá giá tạm thời.
Các sản phẩm là thép không gỉ không thuộc phạm vị áp dụng thuế chống bán phá giá tạm thời.
Thuế chống bán phá giá tạm thời có hiệu lực sau 15 ngày kể từ ngày Quyết định áp dụng thuế chống bán phá giá tạm thời được ban hành. Thuế chống bán phá giá tạm thời có thời hạn áp dụng là 120 ngày kể từ ngày có hiệu lực (trừ trường hợp được gia hạn, thay đổi, hủy bỏ theo quy định pháp luật).
Để có cơ sở xác định hàng hóa nhập khẩu thuộc đối tượng áp dụng thuế chống bán phá giá, Cơ quan Hải quan sẽ kiểm tra chứng từ chứng nhận xuất xứ hàng hóa gồm: Giấy chứng nhận xuất xứ hàng hóa (C/O); hoặc Chứng từ tự chứng nhận xuất xứ hàng hóa phù họp với quy định tại: Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương; Hiệp định Đối tác Kinh tế toàn diện khu vực; Hiệp định Thương mại tự do giữa Việt Nam và Liên minh châu Âu; Hiệp định Thương mại tự do giữa Việt Nam và Vương quốc Liên hiệp Anh và Bắc Ai-len; Hiệp định Thương mại hàng hóa ASEAN; hoặc Hiệp định Thương mại tự do giữa Việt Nam và Israel.
Sau khi Bộ Công Thương ban hành Quyết định áp dụng thuế chống bán phá giá tạm thời, Cơ quan điều tra sẽ tiến hành các bước triển khai tiếp theo. Cụ thể như sau: Thẩm tra nội dung bản trả lời câu hỏi điều tra; Tổ chức phiên tham vấn công khai; Gửi dự thảo kết luận điều tra cuối cùng cho bên liên quan đế lấy ý kiến sau đó sẽ ban hành Kết luận điều tra cuối cùng.
Như vậy, việc áp thuế chống bán phá giá với tôn mạ có nguồn gốc từ Trung Quốc, Hàn Quốc sẽ hỗ trợ rất lớn với doanh nghiệp sản xuất tôn mạ trong nước, tránh được cạnh tranh với tôn mạ nhập khẩu. Tuy nhiên, về lâu dài doanh nghiệp sản xuất tôn mạ trong nước cần tận dụng cơ hội này để gia tăng thị phần trong nước cũng như xuất khẩu, qua đó nâng cao sức cạnh tranh trong ngành tôn mạ.
Đọc bài theo từ khoá

Dấu ấn người lính biên phòng trong hành trình đổi thay vùng biên Yên Khương
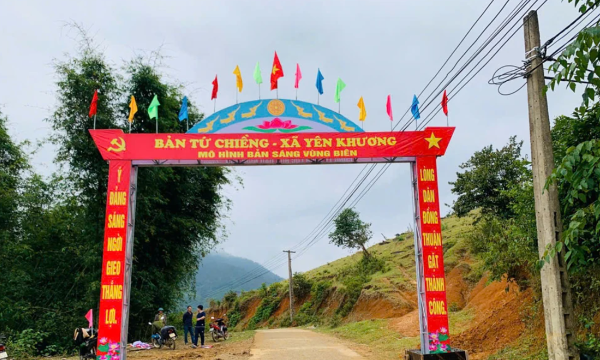
Mô hình “Bản sáng vùng biên” đã nâng cao đời sống người dân Yên Khương qua những tuyến đèn đường, mái nhà sửa chữa và học sinh được tiếp sức đến trường. Qua đó, Bộ đội Biên phòng không chỉ bảo vệ vững chắc biên cương mà còn đồng hành cùng dân phát triển kinh tế, củng cố tình đoàn kết nơi “phên dậu” Tổ quốc...
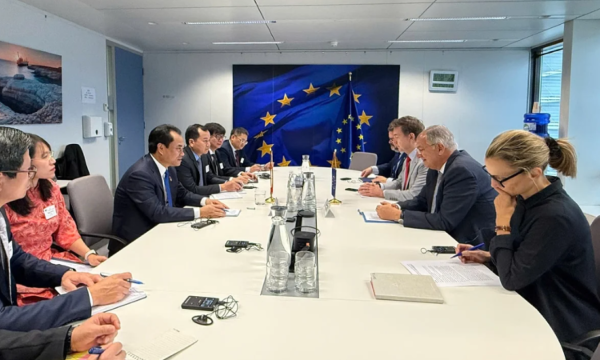
Việt Nam thúc đẩy hợp tác nông nghiệp bền vững, kinh tế biển xanh với EU
Vừa qua, trong khuôn khổ chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới châu Âu, Bộ Nông nghiệp và Môi trường đã thúc đẩy hợp tác với EU, Đan Mạch và Bỉ về nông nghiệp bền vững, công nghệ sinh học, kinh tế biển xanh, bảo vệ môi trường và chống khai thác IUU.
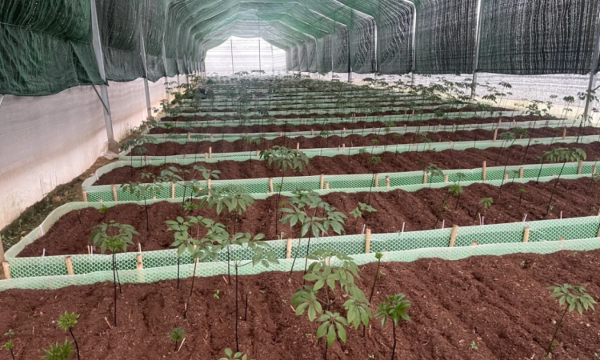
Tây Nguyên tìm hướng phát triển nông nghiệp công nghệ cao và dược liệu
Tây Nguyên có nhiều lợi thế về đất đai, khí hậu cùng hệ sinh thái để phát triển nông nghiệp công nghệ cao và dược liệu. Tuy nhiên, sản xuất còn phân tán, chất lượng giống chưa đồng đều, chế biến sâu hạn chế và liên kết thị trường chưa chặt chẽ đang là những điểm nghẽn cần tháo gỡ...
Doanh nghiệp không thể chỉ dựa vào vốn và quy mô, phải tái cấu trúc để bắt nhịp tăng trưởng
Trong 9 tháng đầu năm 2026, số doanh nghiệp giải thể tăng tới 118%, trong khi khu vực đầu tư tư nhân chỉ tăng trưởng 14%, mức thấp nhất trong ba khu vực kinh tế. Trước áp lực này, TS. Nguyễn Đức Hiển nhận định để thích ứng với mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2027, doanh nghiệp cần tái cấu trúc quản trị, tài chính, mô hình kinh doanh và thị trường, thay vì chỉ dựa vào mở rộng vốn và quy mô…
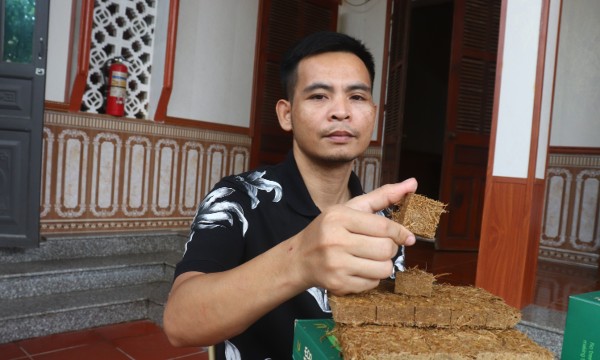
Biến rơm rạ thành tiền, chàng trai xứ Thanh đưa sản phẩm lên Amazon
Từ những cọng rơm quen thuộc trên đồng ruộng quê nhà, Nguyễn Xuân Tài (SN 1989) xã Quý Lộc, Thanh Hóa đã phát triển ý tưởng sản xuất mồi nhóm lửa, đưa sản phẩm tiếp cận khách hàng quốc tế qua nền tảng thương mại điện tử Amazon. Hành trình khởi nghiệp của anh mở ra hướng khai thác giá trị kinh tế từ phụ phẩm nông nghiệp...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...