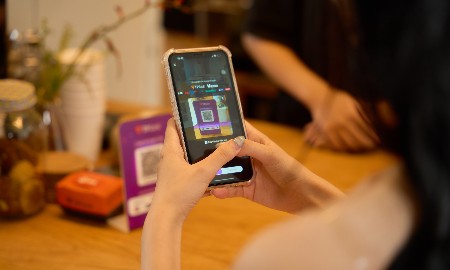
Số liệu về thanh toán trên thiết bị di động tại Việt Nam tăng trưởng mạnh hàng năm, 90% về số lượng và 150% về giá trị, nhiều ngân hàng đạt trên 90% giá trị giao dịch thực hiện trên kênh số.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


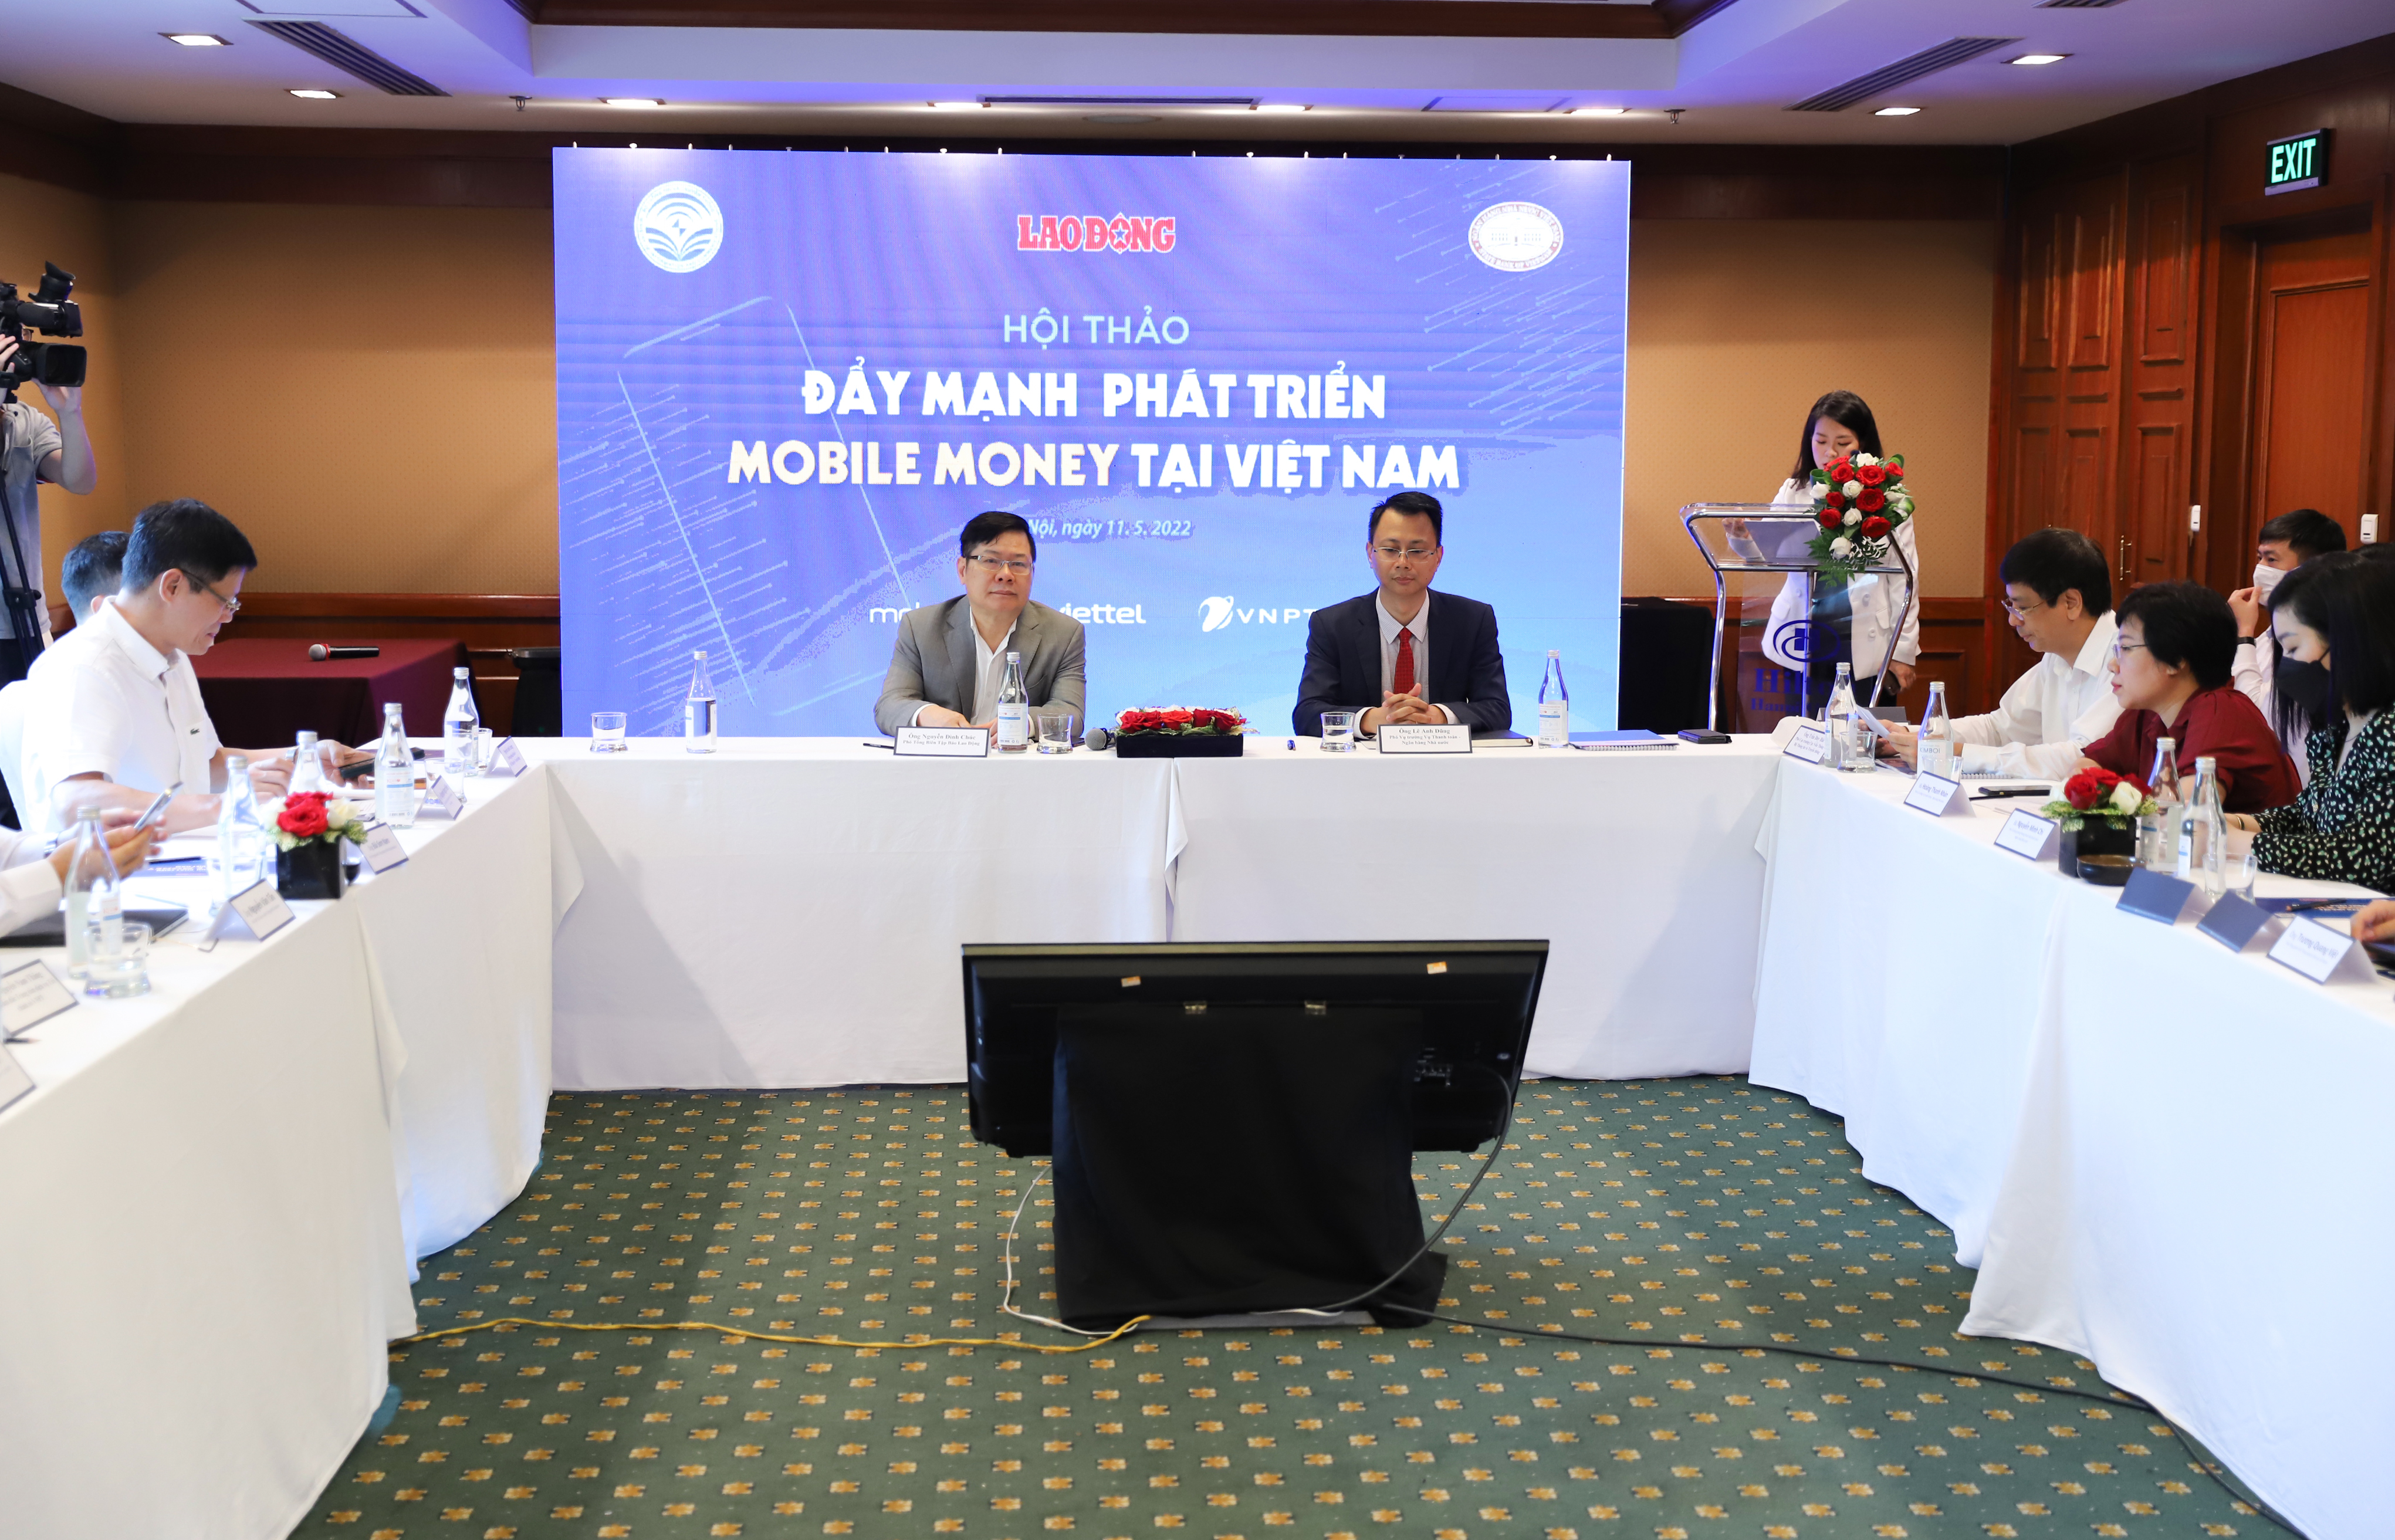
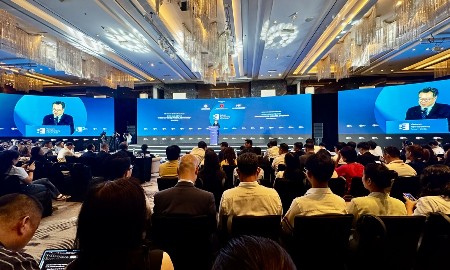
Theo số liệu tại Hội thảo: “Đẩy mạnh phát triển Mobile Money tại Việt Nam” do Ngân hàng Nhà nước, Bộ Thông tin và Truyền Thông và Báo Lao Động tổ chức sáng 11/5, đến cuối tháng 3/2022, tổng số khách hàng đăng ký và sử dụng dịch vụ Mobile Money đạt hơn 1,1 triệu khách hàng.
Cùng đó, hơn 3.000 điểm kinh doanh Mobile Money đã được thiết lập với tổng số đơn vị chấp nhận thanh toán đạt hơn 12.800 đơn vị, tổng số lượng giao dịch đạt hơn 8,5 triệu giao dịch tương ứng tổng giá trị hơn 370 tỷ đồng.
Nhìn chung, sau khi được chấp thuận triển khai thí điểm, 3 doanh nghiệp gồm: VNPT, MobiFone và Viettel đã nỗ lực triển khai cung ứng dịch vụ tới khách hàng, đặc biệt nhóm khách hàng ở nông thôn, miền núi, vùng sâu, vùng xa, biên giới và hải đảo ngay từ cuối tháng 11/2021 và đạt được một số kết quả đáng ghi nhận.
Số liệu về thanh toán trên thiết bị di động tại Việt Nam tăng trưởng mạnh hàng năm, 90% về số lượng và 150% về giá trị, nhiều ngân hàng đạt trên 90% giá trị giao dịch thực hiện trên kênh số.
Tuy nhiên, theo đánh giá của các nhà mạng tham gia thí điểm, con số nêu trên vẫn còn thấp so với số lượng thuê bao di động của Việt Nam đang có (tính đến hết năm 2021 khoảng 123,76 triệu thuê bao) và điều này phản ánh thế khó của Mobile Money khi “sinh sau đẻ muộn”.
Bà Phạm Minh Tú, Phó Giám đốc Trung tâm Dịch vụ số MobiFone, cho biết mặc dù MobiFone là đơn vị đầu tiên nhận được giấy phép thí điểm Mobile Money tại Việt Nam nhưng cũng chậm hơi thế giới khoảng 20 năm. Do đó, thời điểm vàng triển khai Mobile Money đã qua.
Bà Tú cho rằng, cách đây 20 năm, số lượng người sử dụng ngân hàng rất ít và đây là lợi thế của dịch vụ di động, trong đó có Mobile Money. Ngược lại, tại thời điểm này, khi công nghệ phát triển mạnh mẽ, các ngân hàng chuyển đổi số rất mạnh thì các ngân hàng mới là đơn vị chiếm ưu thế.
“Hiện tỷ trọng tiền mặt lưu thông trên tổng phương tiện thanh toán đạt khoảng 11,74% nhưng số lượng giao dịch thanh toán bằng tiền mặt lại chiếm hơn 80%. Điều này chứng tỏ các giao dịch đều nhỏ lẻ và là đối tượng của Mobile Money. Vì vậy, dư địa của Mobile Money không phải không còn, nhưng đây là những mảnh đất cằn cỗi, sỏi đá. Trong khi mảnh đất màu mỡ ngân hàng đã cày xới hết”, bà Tú than thở.
Chung quan điểm, ông Nguyễn Văn Tấn, Phó Tổng Giám đốc Tổng Công ty Dịch vụ Viễn Thông VNPT VinaPhone, cho rằng do được phép triển khai muộn nên việc phát triển đơn vị chấp nhận thanh toán còn chậm.
Tại VNPT, tính đến tháng 3/2022 tổng số khách hàng đăng ký sử dụng dịch vụ nhưng không thành công do không đáp ứng các yêu cầu là 156.351 người, chiếm 30%/tổng khách hàng đăng ký sử dụng dịch vụ (các nguyên nhân bao gồm: Không thành công do áp dụng công nghệ AI, Big data, do thay đổi CCCD, do không đủ điều kiện có thời gian kích hoạt và sử dụng dịch vụ liên tục trong ít nhất 3 tháng…).
Chưa kể, theo quy định hiện tại về ký kết với đơn vị chấp nhận thanh toán thì doanh nghiệp thí điểm không thể hợp tác thông qua các tổ chức khác trên thị trường. Trong khi, quy định này đối với ngân hàng và trung gian thanh toán thoải mái hơn.
Thêm vào đó, về vấn đề bảo mật, ông Tấn đánh giá, các nhà mạng hiện nay vẫn chỉ là “tay mơ” so với các ngân hàng. “Do phát triển sau nên các quy chuẩn về bảo mật an toàn của Mobile Money vẫn chưa rõ ràng. Nếu có hệ thống quy chuẩn bảo mật mang tính quốc gia thì đó sẽ là cơ sở để các nhà mạng lấy làm tiêu chuẩn nhằm tổ chức triển khai và đầu tư hệ thống”, ông Tấn nói.
Ngoài ra, đại diện từ VNPT còn nêu ra một loạt các vướng mắc khác như: Điều kiện mở tài khoản Mobile Money rất chặt chẽ, trong khi hầu hết các ngân hàng đã cho phép khách hàng đăng ký tài khoản online và eKYC toàn trình mà không vướng nhiều bước kiểm tra; hạn mức sử dụng thấp hơn so với tài khoản ngân hàng hoặc ví điện tử…
Để giải quyết các vấn đề trên, ông Tấn kiến nghị mở ra cơ chế, chẳng hạn như xem xét cho phép thuê bao di động không cần thực hiện định danh lại; không cần đáp ứng yêu cầu đã sử dụng liên tục trong ít nhất 3 tháng liền kề; cho phép doanh nghiệp thí điểm có thể mở rộng hợp tác với các doanh nghiệp ngoài các điểm cung cấp dịch vụ viễn thông ủy quyền; cho phép khách hàng sử dụng Mobile money của các nhà mạng thực hiện thí điểm có thể chuyển/nhận tiền với nhau…
Bộ Công an đang nghiên cứu, triển khai các giải pháp để hỗ trợ các doanh nghiệp, người dân nói chung và các nhà mạng, tổ chức cung cấp dịch vụ Mobile money nói riêng.
Thứ nhất, các thực dữ liệu dân cư để làm sạch thuê bao di động, cấp tài khoản Mobile money theo chỉ đạo của Thủ tướng Chính phủ tại thông báo số 88/TP- VPCP ngày 29/3/2022.
Thứ hai, triển khai thí điểm việc xác thực thẻ căn cước công dân thật/giả, xác thực thông tin cơ bản, thông tin sinh trắc với dữ liệu được lưu trữ trong chip của thẻ căn cước công dân, nhằm tránh các rủi ro, gian lận trong hoạt động tài chính, ngân hàng, viễn thông, công chứng và các giao dịch dân sự, thủ tục khác.
Do vậy, các nhà cung cấp dịch vụ Mobile Money cần tích hợp giải pháp này là cần thiết nhằm tránh các rủi ro trong hoạt động xác minh tài khoản qua ứng dụng trực tuyến và các quầy giao dịch, điểm tiếp nhận trực tiếp. Hình thức của giải pháp này được thể hiện qua: các đầu đọc thẻ căn cước công dân gắp chip, thiết bị xác minh di động tại quầy giao dịch, thư viện tích hợp vào các ứng dụng mobile trên nền tảng di động.
Do lợi suất trái phiếu kho bạc Mỹ tăng cao, Chính phủ Mỹ đang phải đi vay với lãi suất cao hơn, và những biện pháp đơn giản để Washington có thể kiềm chế chi phí này cũng đang ít dần...
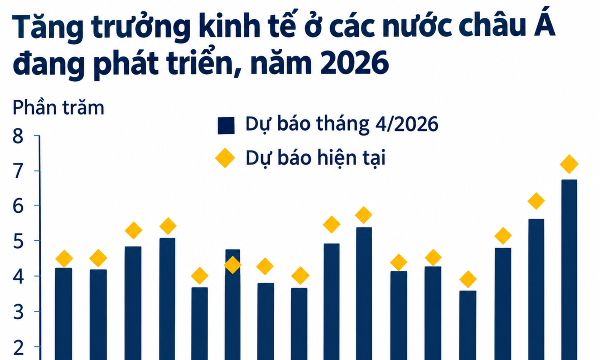
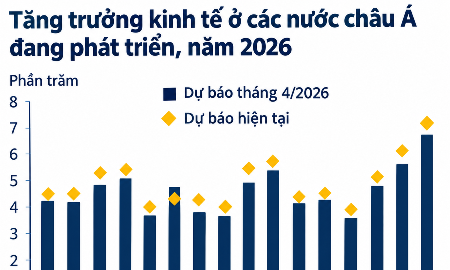
Theo Báo cáo Cập nhật Kinh tế khu vực Đông Á và Thái Bình Dương (EAP) công bố ngày 6/10 của Ngân hàng Thế giới (World Bank-WB), kinh tế khu vực này dự kiến tăng trưởng 4,5% trong năm 2026. Trong đó, Việt Nam nổi lên như một điểm sáng khi được WB nâng dự báo tăng trưởng lên mức 7,4%, tăng 1,1 điểm phần trăm so với dự báo trước đó…
Ngân hàng Nhà nước Việt Nam đề nghị các ngân hàng thiết kế khoảng chờ 24 giờ đối với giao dịch chuyển tiền bất thường theo ngưỡng và điều kiện do khách hàng lựa chọn. Động thái này nhằm ngăn chặn tổn thất do lừa đảo trước khi tiền bị tẩu tán qua nhiều tài khoản và rơi vào tay tội phạm…
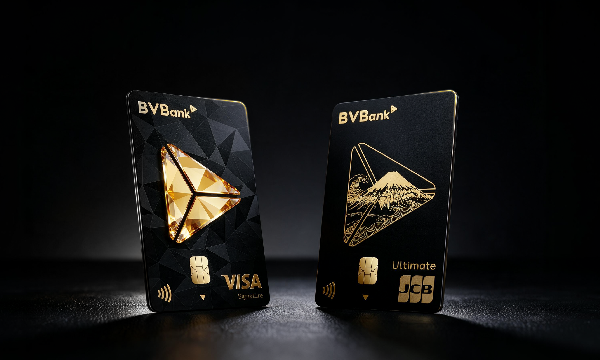
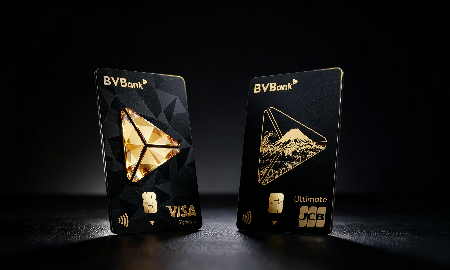
Với thông điệp “Sống chuẩn tinh hoa - xứng tầm khác biệt”, bộ đôi thẻ BVBank JCB Ultimate và BVBank Visa Signature mang đến các trải nghiệm và quyền lợi được cá nhân hóa theo phong cách sống của khách hàng, từ du lịch, ẩm thực, chăm sóc sức khỏe đến giáo dục cùng nhiều đặc quyền cao cấp khác…
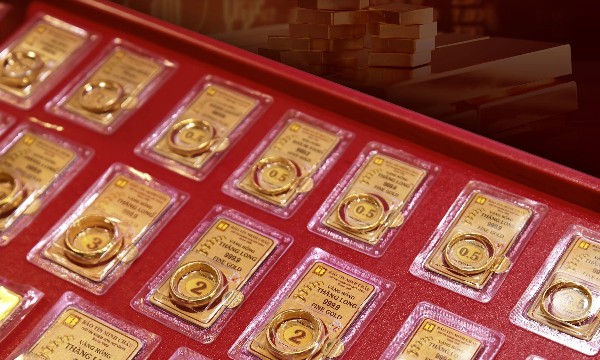
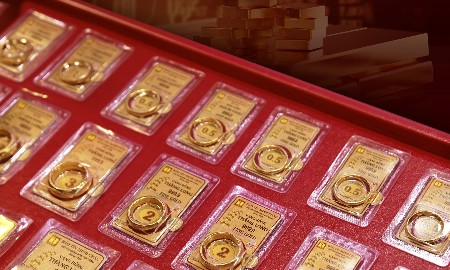
Trong phiên sáng 6/10, giá mua, bán vàng miếng SJC tại hầu hết các đơn vị vẫn giữ nguyên ở mức 140,5 triệu – 143,5 triệu đồng/lượng so với phiên hôm qua (5/10). Đối với vàng nhẫn “4 số 9”, giá bán dao động từ 143 triệu – 143,5 triệu đồng/lượng...


Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.

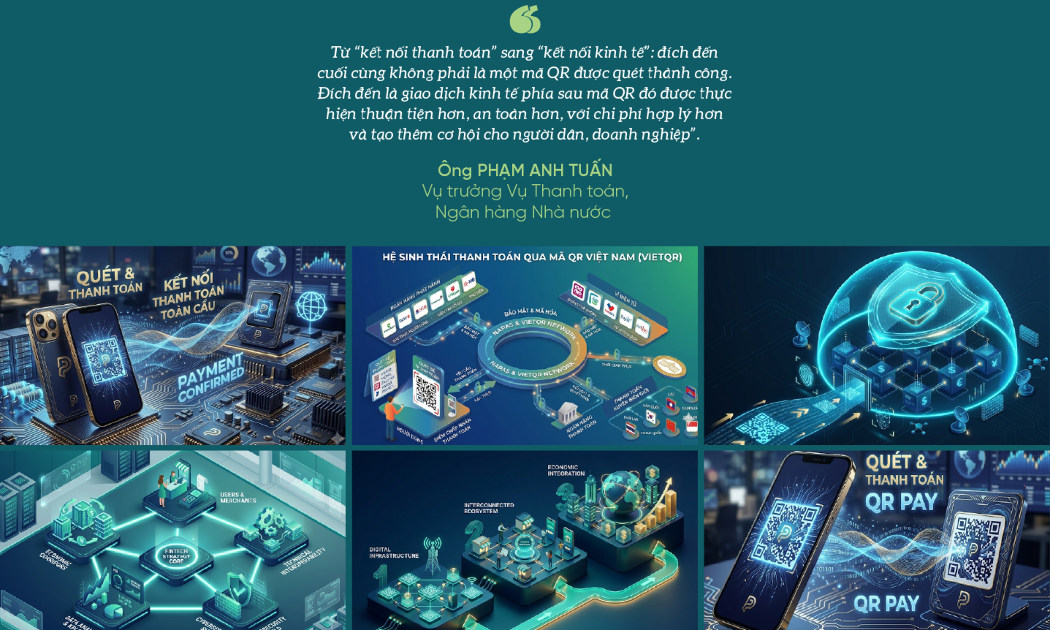
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.

Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...