




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Moody's: “Bộ đệm rủi ro” dày và chi phí vốn rẻ là động lực cho ngân hàng Việt Nam


Tại báo cáo gần nhất, tổ chức xếp hạng tín nhiệm Moody's Investors Service (Moody's) đưa ra nhận định, hiệu quả kinh doanh của ngành ngân hàng Việt Nam sẽ cải thiện khi đại dịch Covid- 19 dần qua...
Theo Moody's, kết quả tài chính của các ngân hàng Việt Nam đã diễn biến tích cực trong năm 2021 bất chấp ảnh hưởng từ sự bùng phát của dịch bệnh nhờ 2 yếu tố chính.
Thứ nhất, doanh thu tăng đáng kể khi tỷ lệ thu nhập lãi cận biên (NIM) tiếp tục mở rộng, điều này dẫn đến tỷ suất lợi nhuận trên tài sản (ROA) gia tăng dù phải đẩy mạnh dự phòng rủi ro cho vay.
Thứ hai, tỷ lệ nợ có vấn đề giảm nhờ các biện pháp hỗ trợ của các cơ quan quản lý, trong khi sức khỏe nguồn vốn được cải thiện.
Nhìn chung, Moody's cho biết, ROA bình quân của các ngân hàng được xếp hạng đã tăng lên 1,4% vào năm 2021 từ mức 1,2% trong năm 2020 nhờ thu nhập lãi thuần gia tăng. Trong đó, NIM mở rộng nhờ chi phí huy động giảm trong bối cảnh thanh khoản hệ thống dồi dào và đẩy mạnh thu hút tiền gửi không kỳ hạn, tiền gửi tiết kiệm lãi suất thấp.
Sang năm 2022, Moody's dự báo, ROA của các ngân hàng được xếp hạng sẽ tiếp tục tăng khi áp lực dự phòng rủi ro giảm dần. Cụ thể, tỷ lệ nợ có vấn đề/tổng dư nợ cho vay tại các ngân hàng được xếp hạng đã giảm xuống 1,7% vào cuối năm 2021 từ mức 1,9% một năm trước đó. Thêm vào đó, tỷ lệ nợ có vấn đề sẽ ổn định và áp lực dự phòng tại các ngân hàng sẽ giảm trong năm 2022 do hầu hết có đủ bộ đệm rủi ro.
Số liệu của đơn vị này cho thấy, ba ngân hàng có chi phí tín dụng thấp nhất hệ thống trong hai năm gần nhất là LienVietPostBank, ACB, VIB và chi phí tín dụng sẽ có xu hướng giảm vào năm 2022.
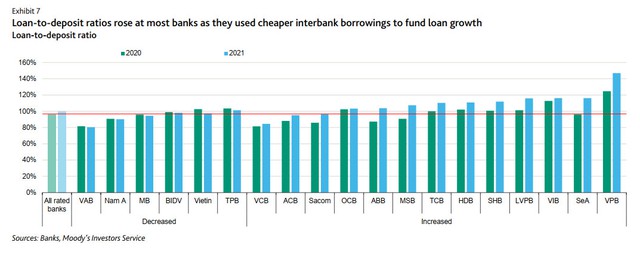
Mặt khác, tỷ lệ cho vay trên tiền gửi (LDR) của các ngân hàng đã tăng lên 100% vào cuối năm 2021 từ mức 96% một năm trước đó, do các ngân hàng đã tận dụng vay liên ngân hàng rẻ hơn để giảm các khoản tiền gửi có kỳ hạn đắt hơn. Những nhà băng sử dụng phương án này hiệu quả được Moody's đề cập bao gồm VIB, SeABank và VPBank. Tổ chức này kỳ vọng tỷ lệ LDR sẽ ổn định ở mức hiện tại do các quy định đối với việc sử dụng các nguồn vốn ngắn hạn cho vay trung và dài hạn.
Chung quan điểm với Moody's, Công ty Chứng khoán SSI nhìn nhận, lợi nhuận toàn ngành ngân hàng năm 2022 vẫn tăng trưởng tích cực nhưng sẽ có mức độ phân hóa rõ rệt. Theo đó, tiềm năng tăng trưởng thuộc về nhóm ngân hàng tư nhân tiếp tục hạ được chi phí vốn.
“Năm 2022 tăng trưởng lợi nhuận trước thuế trung bình của các ngân hàng là 21% so với năm 2021, chưa bao gồm thu nhập bất thường tiềm năng từ phí phân phối bảo hiểm độc quyền qua ngân hàng (bancassurance) hoặc thoái vốn công ty con... Nhưng trong đó, các ngân hàng quốc doanh ước tính tăng trưởng lợi nhuận 2022 ở mức 19%, trong khi các ngân tư nhân có thể đạt mức tăng trưởng tới 22% so với năm 2021 do triển vọng tăng trưởng tín dụng tươi sáng hơn”, nhóm nghiên cứu tại SSI nhấn mạnh.
Trước đó, nhiều ngân hàng đã công bố báo cáo tài chính quý 1/2022 với lợi nhuận tiếp tục tăng trưởng mạnh nhờ tận dụng được nguồn vốn giá rẻ. Điển hình nhất, kết thúc quý đầu năm, lợi nhuận VIB đạt gần 2.300 tỷ đồng, tăng trưởng hơn 26% so với cùng kỳ và tiếp tục duy trì vị thế top đầu ngành về hiệu quả hoạt động với ROE đạt 30%.
Lợi nhuận tiếp tục tăng trưởng ấn tượng đến từ việc VIB tập trung vào danh mục tín dụng bán lẻ chất lượng cao, giảm thiểu rủi ro tập trung với gần 90% danh mục là cho vay bán lẻ và 95% có tài sản đảm bảo. Biên lãi ròng (NIM) cũng được cải thiện ở mức 4,5%, nhờ vào chi phí huy động vốn tiếp tục giảm 40 điểm cơ bản so với cùng kỳ.
NIM được mở rộng chủ yếu đến từ số dư tiền gửi không kỳ hạn (CASA) tăng trưởng hơn 40% và các khoản vay từ các định chế tài chính nước ngoài tăng gần 80% so với quý 1 năm trước. Các nguồn vốn giá rẻ này giúp VIB tiếp tục duy trì chi phí huy động ở mức thấp trong diễn biến lãi suất chung trên thị trường có dấu hiệu gia tăng nhẹ.
Tương tự, NIM và CASA cũng mở rộng tại một số ngân hàng khác như ACB, MB, OCB, MSB và VPBank giúp các ngân hàng này duy trì đà tăng trưởng lợi nhuận trong quý 1/2022.
Đọc bài theo từ khoá

Sắp diễn ra Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”
Vào lúc 14 giờ ngày 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”. Các chuyên gia đến từ Hiệp hội ngân hàng Việt Nam, Hiệp Hội Thị trường Trái phiếu Việt Nam, VAMC... sẽ phân tích nguyên nhân và đưa ra một số giải pháp nhằm hạ nhiệt lãi suất, góp phần hỗ trợ tăng trưởng kinh tế 2 con số...

Yếu tố gây sức ép lên mặt bằng lãi suất năm 2027
Chuyên gia kỳ vọng lãi suất các đồng tiền chủ chốt hạ nhiệt trong năm 2027 sẽ giảm một phần áp lực lên lãi suất trong nước. Dẫu vậy, việc mở rộng các công cụ hỗ trợ thanh khoản đang gặp thách thức; do đó, phải đẩy nhanh giải ngân nguồn tiền đang ùn ứ tại Kho bạc, kết hợp với mở rộng các kênh vốn trung dài hạn khác để hỗ trợ cho điều hành chính sách tiền tệ...
VCCI kiến nghị xóa nợ thuế gốc, tiền phạt, tiền chậm nộp hơn 27.800 tỉ đồng
Hơn 2,5 triệu người nộp thuế đang tồn đọng ở trạng thái 03 và 06, với tổng số nợ thuế lên tới 27.805 tỷ đồng. VCCI cho rằng, cần có cơ chế linh hoạt để xử lý các khoản nợ không còn khả năng thu hồi, tháo gỡ vướng mắc thủ tục, tránh để hàng triệu mã số thuế tiếp tục “treo” vì những nghĩa vụ thuế kéo dài nhiều năm...
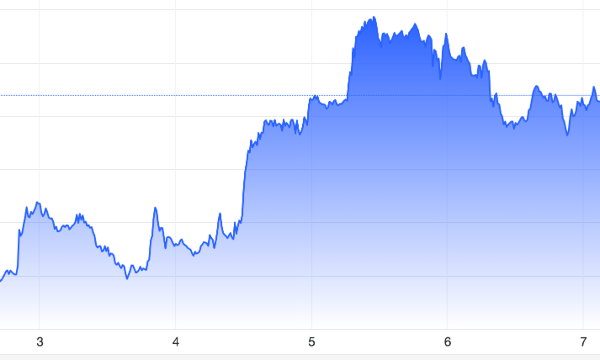
Giá vàng bật tăng trở lại sau chuỗi giảm 3 tuần liên tiếp
Tính chung cả tuần (2–7/11), giá mua, bán vàng miếng SJC tăng phổ biến 1 triệu đồng/lượng. Với vàng nhẫn “4 số 9”, tổng mức tăng dao động từ 1,5 triệu – 3,7 triệu đồng/lượng, tuỳ thương hiệu…
Vàng trượt giá, USD tăng mạnh sau báo cáo việc làm Mỹ
Giá vàng thế giới giảm trong phiên ngày thứ Sáu (6/11), khi báo cáo việc làm mạnh hơn dự báo của Mỹ củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất, dẫn tới tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng tăng mạnh...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







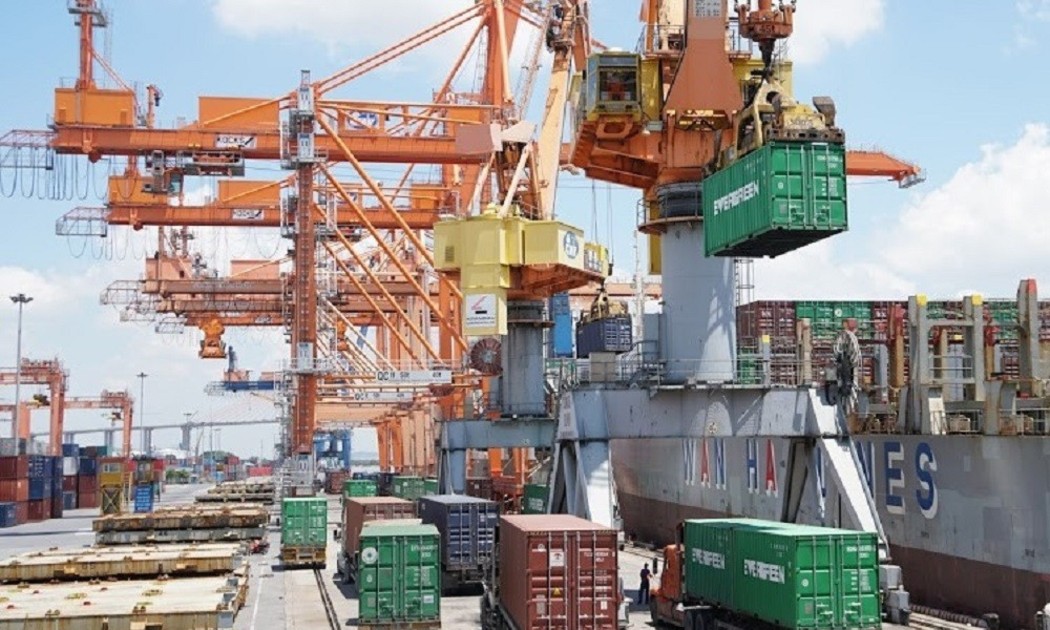
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...