




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quý 2, lợi nhuận của Đạm Phú Mỹ sụt giảm so với cùng kỳ


Quý 2/2018, do giá vốn tăng cao khiến Đạm Phú Mỹ chỉ báo lãi trước thuế 465 tỷ đồng, sụt giảm 17,5%

Tổng công ty Phân bón và Hóa chất Dầu khí (mã chứng khoán DPM) vừa công bố báo cáo tài chính quý 2 trước kiểm toán và kết quả hoạt động kinh doanh 6 tháng đầu năm 2018.
Theo đó, riêng quý 2/2018, công ty thu về 2.699 tỷ đồng doanh thu thuần về bán hàng và cung cấp dịch vụ, tăng 14% so với cùng kỳ. Lợi nhuận gộp đạt hơn 464 tỷ đồng, giảm 24% so với quý 2/2017.
Doanh thu tài chính giảm 4,9% so với cùng kỳ năm 2017, đạt 37 tỷ đồng nhưng chi phí tài chính tăng lên tới 17,8 tỷ đồng, chủ yếu là chi phí lãi vay với 12,6 tỷ đồng.
Chi phí bán hàng giảm 39%, chi phí quản lý doanh nghiệp giảm 25,5% lần lượt ở mức 129 tỷ đồng và 109 tỷ đồng khiến Đạm Phú Mỹ báo lãi trước thuế 246 tỷ đồng, giảm 14,5% so với mức lãi 288 tỷ đồng cùng kỳ năm ngoái.
Đạm Phú Mỹ cho biết, lợi nhuận quý 2/2018 giảm so với quý 2/2017 là do giá khí đầu vào tăng nên giá thành Ure Phú Mỹ tăng so với cùng kỳ năm trước, làm lợi nhuận giảm tương ứng.
Với kết quả này, Đạm Phú Mỹ kết thúc chặng đường nửa đầu năm với 4.783 tỷ đồng doanh thu thuần, tăng 10% so với cùng kỳ. Tuy nhiên, do giá vốn tăng cao khiến công ty chỉ báo lãi trước thuế 465 tỷ đồng, sụt giảm 17,5%.
Năm 2018, công ty đặt kế hoạch năm với 8.577 tỷ đồng doanh thu, lợi nhuận trước thuế 442 tỷ đồng. Như vậy, chỉ sau 6 tháng, Đạm Phú Mỹ đã vượt kế hoạch lợi nhuận năm 5%.
Tổng doanh thu năm 2018 của Đạm Phú Mỹ dự kiến đạt khoảng 8.954 tỷ đồng và lợi nhuận trước thuế ước đạt 676 tỷ đồng, vượt 4,4% và 53% so với các chỉ tiêu được Đại hội đồng cổ đông thông qua.
Trên thị trường chứng khoán, kết thúc phiên ngày 26/7, giá cổ phiếu DPM đang được giao dịch ở mức 17.950 đồng/cổ phiếu với gần 1,3 triệu đơn vị được khớp lệnh, vốn hóa thị trường đạt 7.024 tỷ đồng.

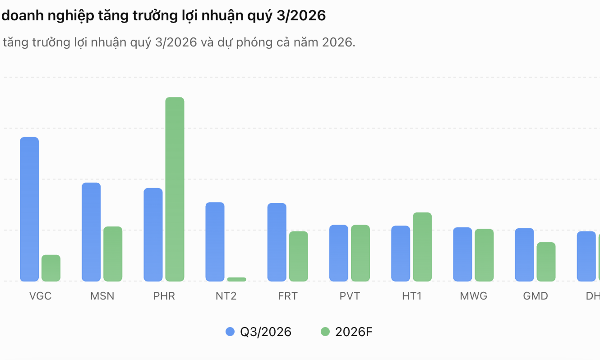
Dự báo top 10 doanh nghiệp lợi nhuận bùng nổ, tăng lên tới 183% trong quý 3/2026
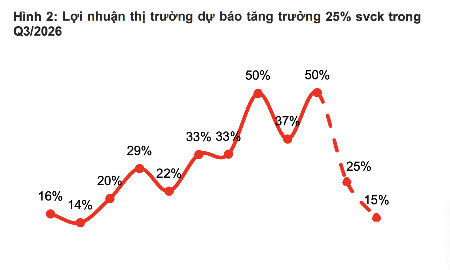
VGC, MSN, PHR, NT2 và FRT là những doanh nghiệp được dự báo dẫn đầu về tăng trưởng lợi nhuận quý 3/2026 trong danh sách doanh nghiệp được SSI Research theo dõi, với mức tăng lần lượt 183%, 125%, 118%, 100% và 99% so với cùng kỳ.
Khối ngoại tiếp tục bán ròng, nhưng bất ngờ mua mạnh một cổ phiếu dầu khí
Khối ngoại tiếp tục bán ròng gần 400 tỷ đồng tập trung xả VPB, HPG, ACB, VIC, VHM và mua vào PVT. Đây là lí do cổ phiếu này hôm nay bật tăng hơn 6% với khối lượng giao dịch bùng nổ 16 triệu cổ được sang tay.
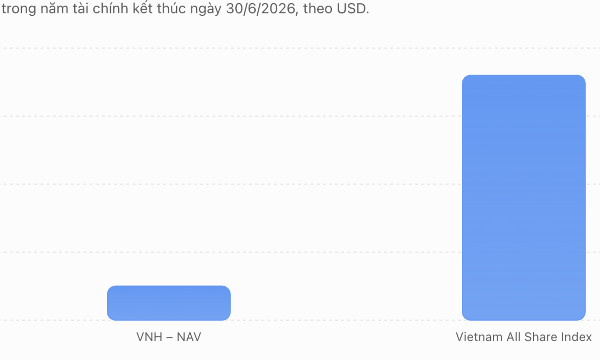
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
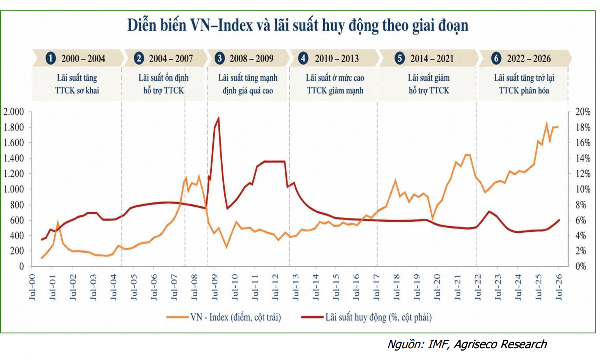
Sàng lọc 5 cổ phiếu hưởng lợi lớn từ mặt bằng lãi suất cao
Mặt bằng lãi suất tăng cao từ đầu năm do thanh khoản hệ thống chưa cải thiện khi tăng trưởng tín dụng luôn duy trì ở mức cao hơn so với tăng trưởng huy động.
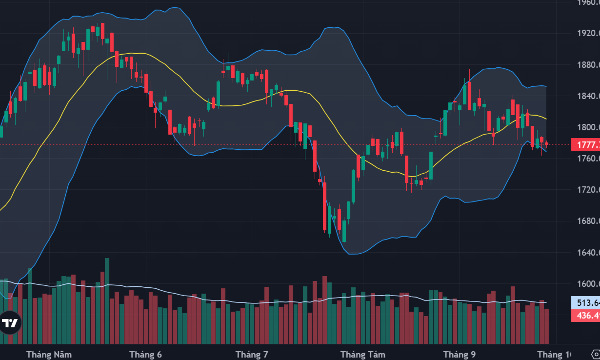
Cổ phiếu dầu khí, cao su tăng mạnh
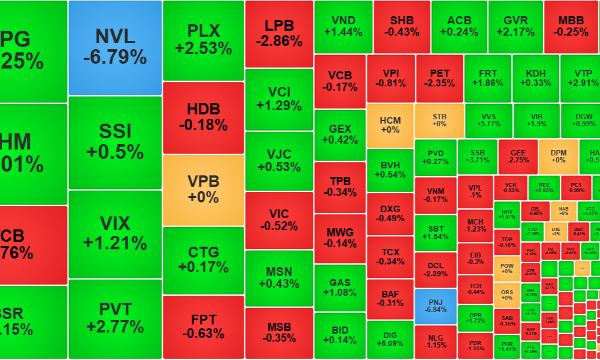
Mặc dù thanh khoản phiên chiều có tăng hơn 30% so với buổi sáng nhưng vẫn chưa đủ để thị trường thay đổi trạng thái lình xình. Khả năng duy trì phân hóa đã là kết quả tốt nhất trong bối cảnh không có thông tin hấp dẫn nào, trừ yếu tố giá dầu neo cao đang kéo giá nhóm dầu khí, cao su.





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








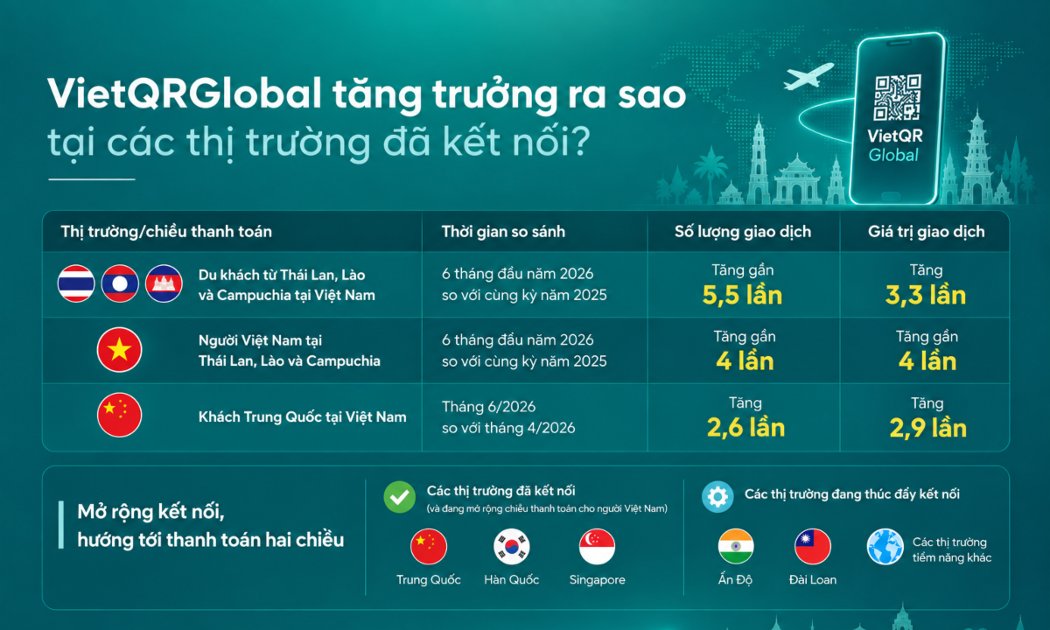
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...