TAND Cấp cao tại TPHCM vừa xét xử phúc thẩm giữa Công ty TNHH H. và Cục trưởng Cục thuế tỉnh Bà Rịa – Vũng Tàu liên quan đến quyết định xử phạt thuế...
Ảnh minh họa.
Theo hồ sơ vụ án, từ ngày 21/9/2020 đến 2/10/2020, Cục thuế tỉnh Bà Rịa – Vũng Tàu tiến hành thanh tra Công ty H. về thuế giá trị gia tăng và thuế thu nhập doanh nghiệp. Thời kỳ thanh tra từ năm 2011-2014.
LUẬT KHÔNG CÓ QUY ĐỊNH HIỆU LỰC HỒI TỐ?
Ngày 30/12/2020, Cục trưởng Cục thuế ban hành quyết định số 11930, xác định Công ty khai sai thuế dẫn đếu thiếu số thuế phải nộp, khai sai dẫn đến tăng số thuế GTGT được hoàn.
Theo đó, buộc Công ty H. phải nộp đủ số tiền thuế được hoàn cao hơn quy định vào ngân sách nhà nước. Trong đó, truy thu phần hoàn thuế GTGT số tiền hơn 953 triệu đồng, truy thu thuế phải nộp số tiền hơn 4,8 tỷ đồng. Số tiền công ty chậm nộp thuế tính trên số tiền thuế nộp thiếu do kê khai sai là hơn 5,4 tỷ đồng (mức 0,05%/ngày tính đến ngày 30/6/2016 và mức 0,03% tính từ ngày 1/7/2016 đến ngày 18/12/2020). Công ty phải điều chỉnh giảm lỗ hơn 11,2 tỷ đồng.
Hành vi vi phạm của Công ty diễn ra từ năm 2011-2014 nhưng đến năm 2020 có kết luận thanh tra là quá thời hiệu 5 năm (Luật Quản lý thuế năm 2006 và năm 2012 đều quy định thời hiệu xử phạt là 5 năm, kể từ ngày hành vi vi phạm được thực hiện).
Về phía doanh nghiệp cho rằng trong giai đoạn này, có 2 Luật quản lý thuế được áp dụng. Đó là Luật Quản lý thuế năm 2006 áp dụng với những hành vi vi phạm pháp luật về thuế được thực hiện từ năm 2011-2013. Theo khoản 3, Điều 110 luật này thì “quá thời hiệu xử phạt vi phạm pháp luật về thuế thì người nộp thuế không bị xử phạt nhưng vẫn phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế gian lận vào ngân sách nhà nước”.
Như vậy, theo quy định này không quy định phải nộp tiền chậm nộp trong trường hợp quá thời hiệu xử phạt. Do đó, Công ty không phải nộp tiền chậm thuế 2011-2013.
Mặt khác, Luật Quản lý thuế năm 2012 áp dụng cho những hành vi vi phạm pháp luật về thuế được thực hiện từ ngày 1/7/2013 đến nay.
Công ty cho rằng Cục thuế áp dụng Luật Quản lý thuế năm 2012 đối với các vi phạm từ năm 2011-2013 là không đúng. Bởi lẽ, Luật Quản lý thuế năm 2012 có hiệu lực từ ngày 1/7/2013, không có quy định hiệu lực hồi tố.
Điều 83, Luật ban hành văn bản quy phạm pháp luật năm 2008 và Điều 156 Luật ban hành văn bản quy phạm pháp luật năm 2015 quy định: “Văn bản quy phạm pháp luật được áp dụng từ thời điểm bắt đầu có hiệu lực. Văn bản quy phạm pháp luật được áp dụng đối với hành vi xảy ra tại thời điểm mà văn bản đó đang có hiệu lực. Trong trường hợp quy định của văn bản quy phạm pháp luật có hiệu lực trở về trước thì áp dụng theo quy định đó”.
Tại Điều 79 của Luật ban hành văn bản quy phạm pháp luật năm 2008 và Điều 152 Luật ban hành văn bản quy phạm pháp luật năm 2015 quy định “Không được quy định hiệu lực trở về trước đối với các trường hợp sau đây: Quy định trách nhiệm pháp lý mới đối với hành vi mà vào thời điểm thực hiện hành vi đó pháp luật không quy định trách nhiệm pháp lý”.
Trong khi đó, so sánh khoản 3 Điều 110 Luật Quản lý Thuế năm 2006 thì Luật quản lý thuế năm 2012 đã quy định thêm trách nhiệm pháp lý mới đó là “vẫn phải nộp tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm”.
Do vậy, không thể áp dụng Luật quản lý thuế năm 2012 áp dụng cho hành vi xảy ra trước ngày 1/7/2013.
Với lý do trên, Công ty khởi kiện, đề nghị tòa án hủy một phần quyết định của Cục thuế. Về nội dung tính tiền chậm nộp thuế số tiền hơn 5,4 tỷ đồng.
HIỂU ĐÚNG VỀ QUY ĐỊNH HỒI TỐ
Theo tòa án phúc thẩm, việc xác định hành vi vi phạm pháp luật về thuế của Công ty H. từ thời điểm năm 2011 đến năm 2014, được điều chỉnh bởi Luật Quản lý thuế 2006 và Luật Quản lý thuế 2012 là có căn cứ.
Luật Quản lý thuế năm 2006 áp dụng đối với những hành vi vi phạm pháp luật về thuế của Công ty H. được thực hiện từ năm 2011 đến ngày 30/6/2013. Còn Luật Quản lý thuế năm 2012 áp dụng hành vi vi phạm từ ngày 1/7/2013 đến năm 2014.
Theo khoản 35, Điều 110 Luật năm 2012 thì “Quá thời hiệu xử phạt vi vi phạm pháp luật về thuế thì người nộp thuế không bị xử phạt nhưng vẫn nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế gian lận, tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước, kể từ ngày phát hiện hành vi vi phạm”.
Điều luật trên đã quy định hồi tố nhằm bảo vệ lợi ích nhà nước. Do đó, quyết định về phần tính tiền chậm nộp thuế là đúng quy định.
Theo Cục thuế, Luật Quản lý thuế năm 208 và Luật Quản lý thuế năm 2012 đều do Quốc hội ban hành có quy định khác nhau về cùng một vấn đề về biện pháp khắc phục hậu quả nên theo Điều 83 Luật Ban hành văn bản quy phạm pháp luật thì áp dụng quy định của văn bản được ban hành sau.
Điều 152 Luật Ban hành văn bản quy phạm pháp luật 2015 quy định: “Chỉ trong trường hợp thật cần thiết để bảo đảm lợi ích chung của xã hội, thực hiện các quyền, lợi ích của tổ chức, cá nhân được quy định trong luật, nghị quyết của Quốc hội, văn bản quy phạm pháp luật của cơ quan trung ương mới được quy định hiệu lực trở về trước.
Mưa lớn kéo dài tại Hà Tĩnh và Quảng Trị đã gây ngập lụt, sạt lở, chia cắt giao thông, ảnh hưởng nhà dân và sản xuất. Hàng trăm hộ dân bị ngập, hàng trăm ha lúa bị thiệt hại, nhiều tuyến đường, cầu tràn bị nước lũ bao vây. Các địa phương đang khẩn trương cảnh báo, kiểm soát những khu vực nguy hiểm và triển khai phương án ứng phó.
Bộ Nội vụ đã trình Chính phủ phương án hoán đổi ngày làm việc để tạo kỳ nghỉ liên tục trong 4 ngày trong dịp nghỉ lễ ngày Văn hóa Việt Nam 24/11 năm nay...
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
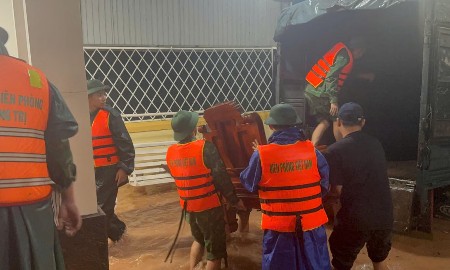
Mưa lớn kéo dài từ ngày 11 đến 13/9 khiến nước trên các sông, suối tại Quảng Trị dâng nhanh, nhiều cầu tràn, ngầm bị ngập sâu, giao thông ở một số khu vực miền núi bị chia cắt. Hàng trăm hộ dân đã được lực lượng chức năng hỗ trợ di dời đến nơi an toàn.
Chính phủ quy định mức phụ cấp ưu đãi nghề mới đối với nhân viên y tế từ 30% - 80% tùy từng nhóm đối tượng cụ thể. Phụ cấp ưu đãi nghề được trả cùng kỳ lương hằng tháng, song không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội...
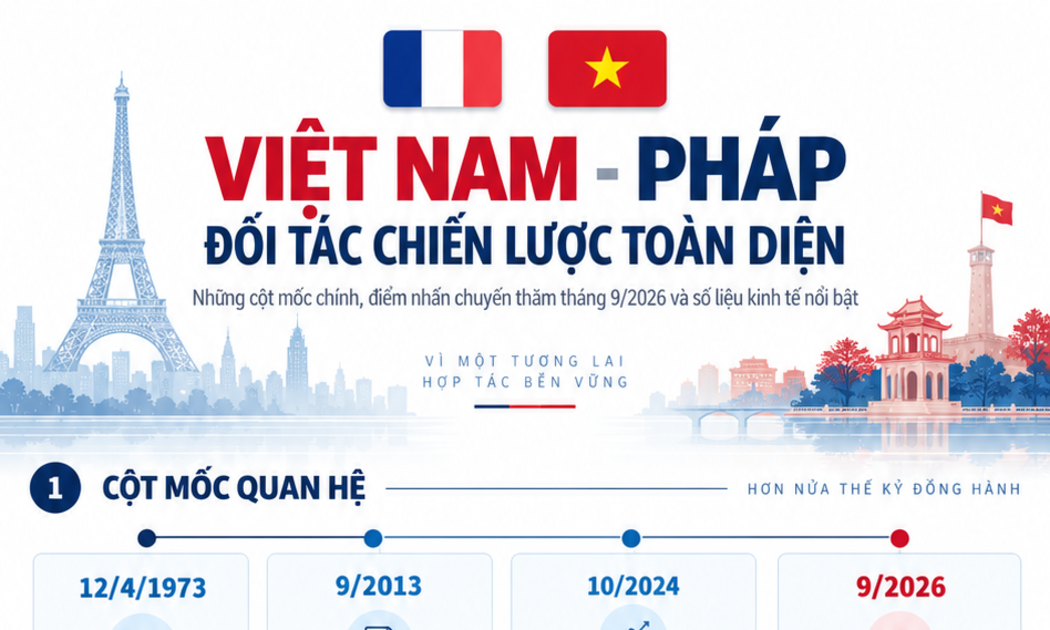
Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.
Xi măng và bê tông đóng vai trò thiết yếu đối với sản xuất, tuy nhiên sản xuất xi măng chiếm khoảng 7-8% lượng phát thải C02 toàn cầu, trở thành một trong các nguồn gây ô nhiễm lớn nhất hiện nay. Giải pháp giảm phát thải mà vẫn bảo đảm năng lực sản xuất, cạnh tranh cho doanh nghiệp... đang là bài toán nan giải.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...