




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VDSC: Lợi nhuận doanh nghiệp dệt may phân hóa, một số cổ phiếu bị định giá cao


Giá cổ phiếu ngành dệt may đã tăng ròng rã suốt thời gian vừa qua, VDSC cho rằng thị trường định giá TCM và MSH quá cao so với giá trị nội tại...
Trong quý 3/2021, ngành dệt may phải đối mặt với thời kỳ khó khăn do dịch Covid-19 bùng phát tại Tp.HCM và miền Nam. Các công ty nằm trong khu vực này đã phải đóng cửa hoặc cắt giảm sản xuất, không thực hiện được đơn hàng, giao hàng muộn, thậm chí có đơn hàng bị khách hàng hủy bỏ. Trái ngược với mức tăng 41% so với cùng kỳ và tăng 5% so với cùng kỳ 2019 trong Q3/2021 về giá trị xuất khẩu hàng dệt may, Việt Nam ghi nhận con số đi ngang so với cùng kỳ và giảm 7,5% so với cùng kỳ 2019 trong Q3/2021.
Cùng với khó khăn của ngành, hầu hết các doanh nghiệp dệt may đều chững lại hoặc giảm so với quý trước trong quý 3. Tuy nhiên, kết quả kinh doanh quý 3 có sự phân hóa rõ ràng giữa các công ty trong ngành.
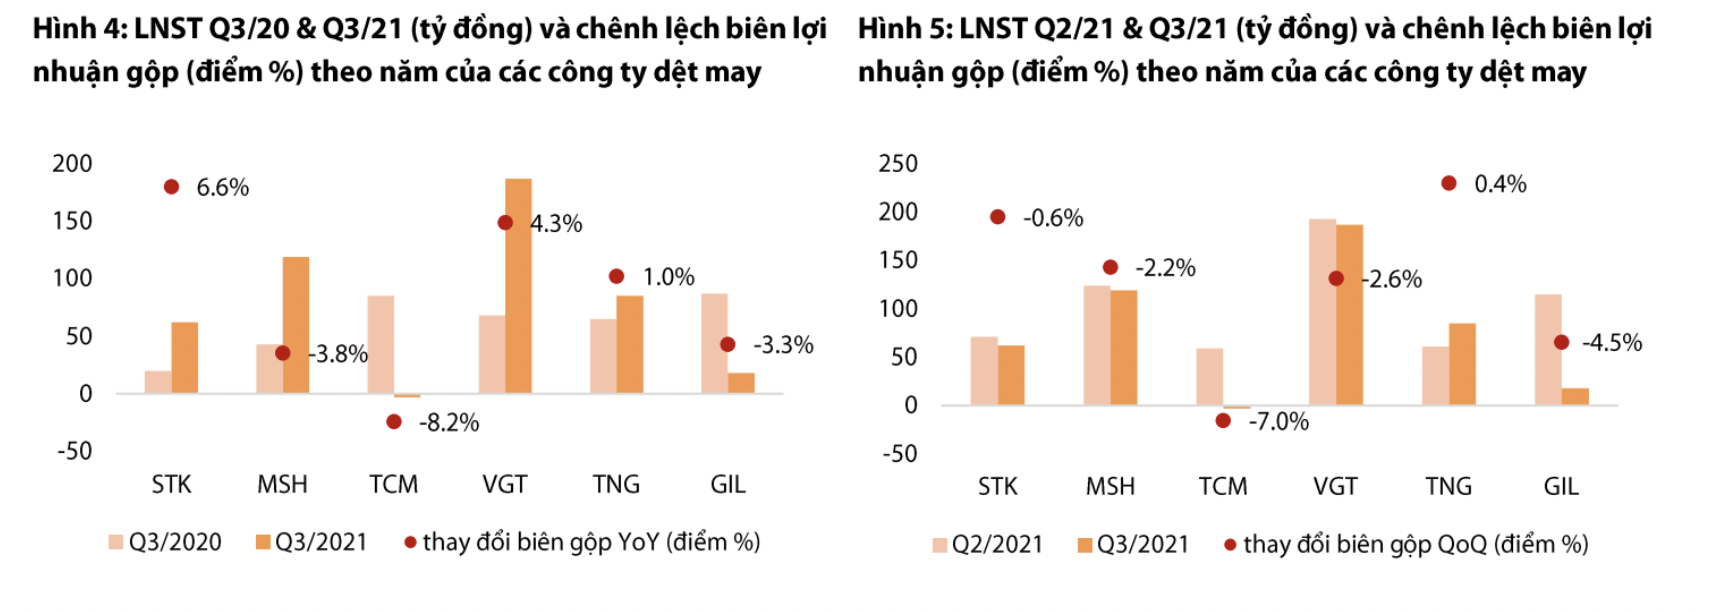
Báo cáo cập nhật ngành dệt may vừa được VDSC công bố cho thấy, các công ty may mặc tại khu vực Tp.HCM bị ảnh hưởng nhiều nhất là TCM, GMC và GIL. Mặt khác, một số công ty đã có những thuận lợi riêng giúp lợi nhuận tăng trưởng mạnh so với cùng kỳ năm trước như STK, VGT, MSH và TNG.
Chẳng hạn, MSH, TNG là những công ty có nhà máy nằm ngoài khu vực giãn cách. Trong 9 tháng năm 2021, giá trị xuất khẩu hàng dệt may sang Hoa Kỳ tăng trưởng 13% so với cùng kỳ, cao hơn mức 5% của năm 2019 trong khi EU, Hàn Quốc và Nhật Bản vẫn chưa thể đạt được mức của năm 2019, MSH và TNG có thị trường xuất khẩu chính là Mỹ.
Các công ty dệt may được hưởng lợi từ giá sợi tăng: STK, VGT. Tồn kho sợi tại Trung Quốc và các nước sản xuất dệt may đã cạn kiệt, cùng với việc Hoa Kỳ cấm nhập khẩu các sản phẩm có nguồn gốc từ bông Tân Cương đã tác động mạnh đến cung cầu, khiến nhu cầu sợi tăng. Ngoài ra, sự phục hồi của nhu cầu hàng may mặc toàn cầu cũng thúc đẩy nhu cầu sợi, giúp tăng giá bán của sợi.
Đánh giá về triển vọng dài hạn và định giá các công ty dệt may, VDSC cho rằng, MSH có tiềm năng tăng trưởng lợi nhuận mạnh mẽ trong năm 2022 nhưng phần lớn đã được phản ánh vào giá cổ phiếu hiện tại. Do đó, đánh giá trung lập ở mức 83.500 đồng/cổ phiếu vào ngày 19/09/2021. MSH có thể duy trì đà tăng trưởng lợi nhuận tích cực năm 2022 trong khi nhiều nhà sản xuất khác vẫn còn tiếp tục gặp vấn đề thiếu hụt nhân sự, có thể điều chỉnh tăng giá mục tiêu, dù cần thêm thời gian để đánh giá chi tiết.
Đối với TCM, do mức nền thấp trong năm 2021, kỳ vọng lợi nhuận sẽ phục hồi mạnh mẽ vào năm 2022 khi sự gián đoạn Covid-19 dần giảm bớt và nhà máy mới đi vào hoạt động vào năm tới. Tuy nhiên, diễn biến giá cổ phiếu tăng mạnh trong năm qua không phù hợp với các yếu tố cơ bản đã khiến định giá tăng quá cao so với giá trị nội tại.
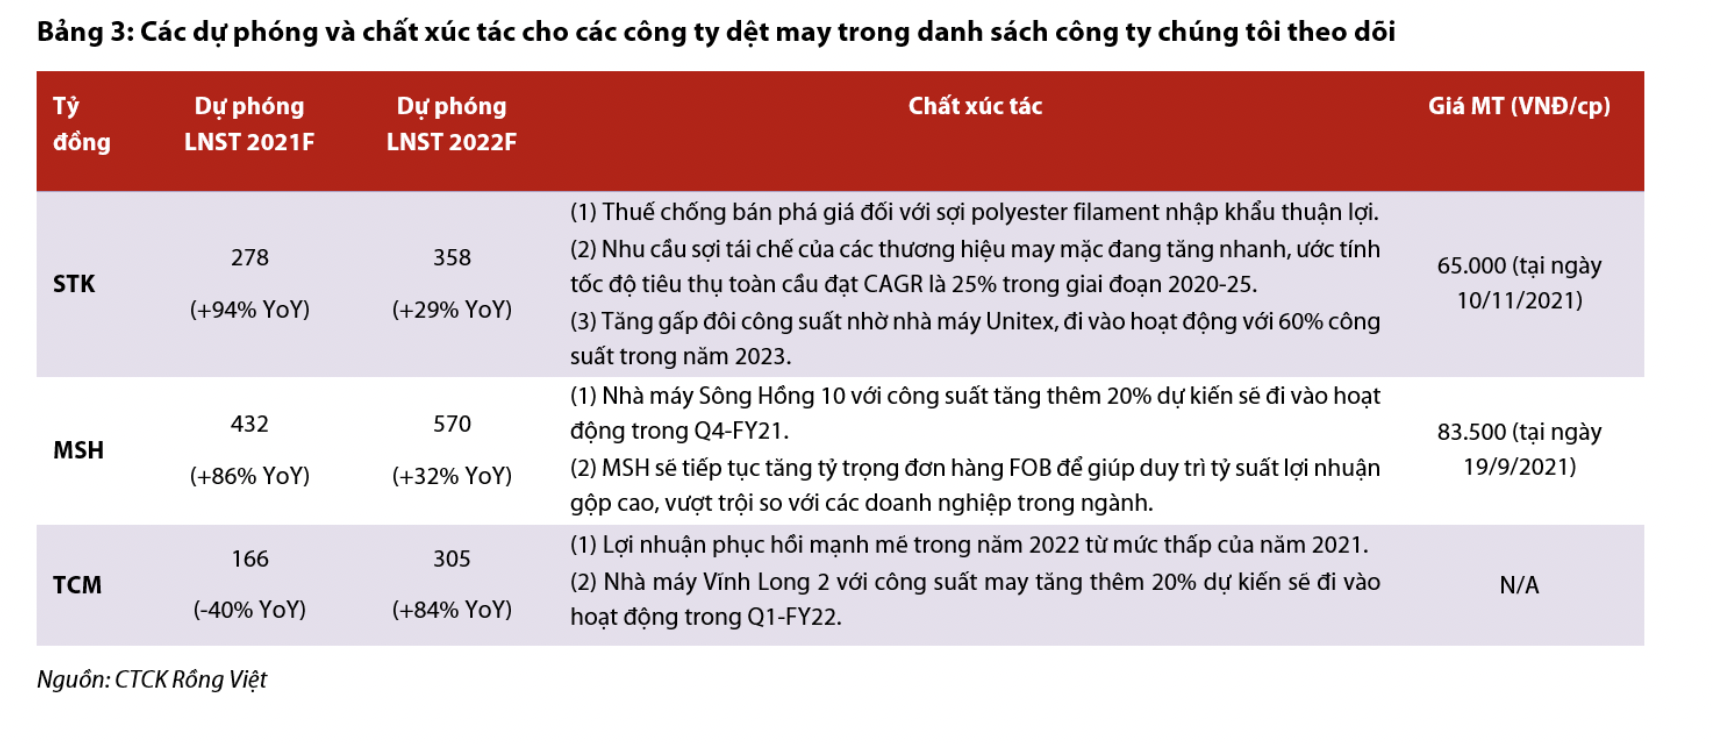
Riêng STK, VDSC điều chỉnh tăng giá mục tiêu cho STK lên 65.000 đồng/cổ phiếu vào ngày 10/11/2021 nhờ triển vọng sợi tái chế sáng và việc chúng tôi đưa nhà máy mới (Unitex) vào định giá.
Nhìn chung, tỷ suất lợi nhuận gộp mở rộng nhờ chuyển từ sợi nguyên sinh sang sợi tái chế có biên cao hơn và việc mở rộng chênh lệch giá sẽ là động lực chính giúp lợi nhuận sau thuế năm 2021 vượt qua kế hoạch của STK mặc dù doanh thu thấp hơn dự kiến. VDSC dự báo doanh thu và lợi nhuận sau thuế năm 2021 lần lượt là 2.104 tỷ đồng tăng 19% so với cùng kỳ và 278 tỷ đồng, tăng 94%, lần lượt hoàn thành 89% và 112% so với kế hoạch của STK.
Đọc bài theo từ khoá

Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
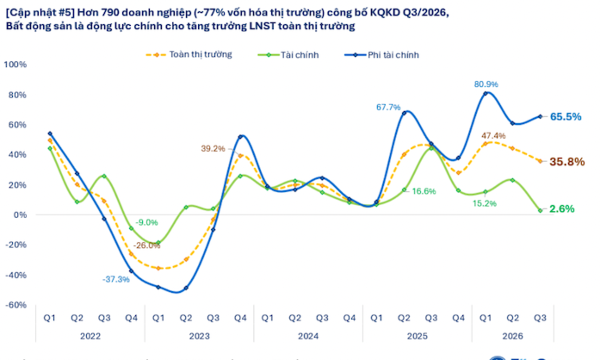
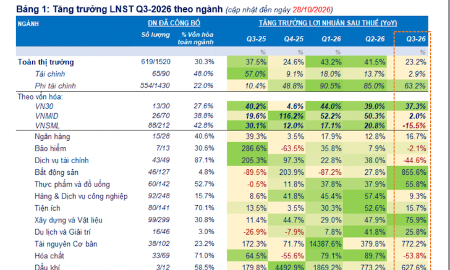
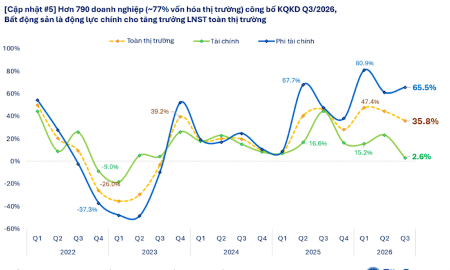
Đã có 797 doanh nghiệp báo cáo lợi nhuận quý 3/2026, tăng mạnh 35,8%
Tăng trưởng lợi nhuận sau thuế quý 3/2026 của nhóm doanh nghiệp đã công bố kết quả kinh doanh tiếp tục duy trì ở mức cao, đạt 35,8% so với cùng kỳ năm trước.
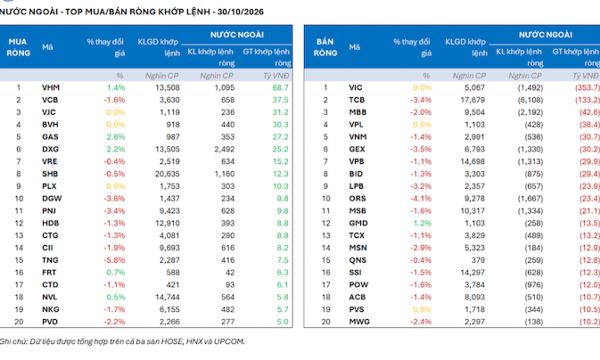
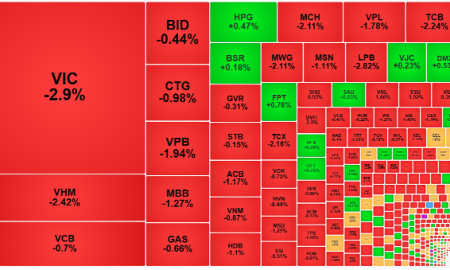
Khối ngoại ngày càng bán ròng mạnh tay, cuối tuần xả thêm hơn 600 tỷ
Nhà đầu tư nước ngoài bán ròng 641,5 tỷ đồng. Tính riêng giao dịch khớp lệnh, giá trị bán ròng đạt 639,9 tỷ đồng.
Giá vàng lao xuống đáy 1 năm vì nhà đầu tư phải bán bù lỗ cổ phiếu công nghệ
Giá vàng thế giới giảm chóng mặt trong phiên giao dịch ngày thứ Sáu (30/10), về dưới mức 3.900 USD/oz, thấp nhất trong vòng 1 năm trở lại đây, do nhà đầu tư phải huy động vốn để bù lỗ cho danh mục chứng khoán khi cổ phiếu trí tuệ nhân tạo (AI) bị xả hàng ồ ạt...






Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...