




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Các ngân hàng vẫn lo ngại rủi ro tín dụng đối với lĩnh vực bất động sản


Trong 6 tháng đầu năm 2023, có 21,7- 16,1% tổ chức tín dụng dự kiến “thắt chặt” các điều khoản, điều kiện cho vay đối với lĩnh vực cho vay đầu tư kinh doanh bất động sản, cho vay kinh doanh chứng khoán...
Ngân hàng Nhà nước vừa công bố một số kết quả chính của cuộc điều tra xu hướng kinh doanh của các tổ chức tín dụng quý 1/2023.
NHU CẦU TÍN DỤNG TĂNG CAO TRONG NỬA ĐẦU 2023
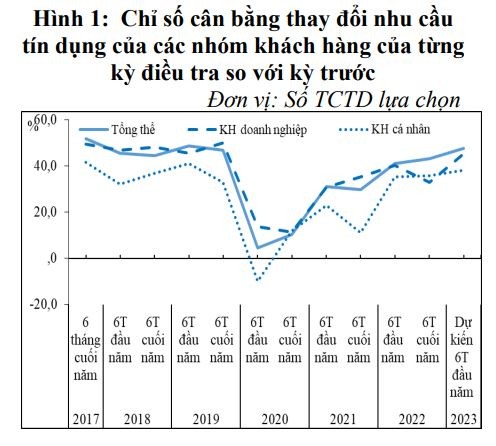
Báo cáo cho biết nhu cầu tín dụng tổng thể của khách hàng trong 6 tháng cuối năm 2022 được nhiều tổ chức tín dụng nhận định “tăng” cao hơn so với 6 tháng đầu năm 2022 và cao hơn cùng kỳ các năm 2020 - 2021, nhưng vẫn thấp hơn so với 6 tháng cuối năm 2019 - thời kỳ trước dịch bệnh Covid-19. Tính chung trong năm 2022, các tổ chức tín dụng nhận định, nhu cầu tín dụng tổng thể của khách hàng tăng cao hơn so với năm 2021 nhưng chưa đạt mức kỳ vọng.
“Dự báo tiếp tục “tăng” trong 6 tháng đầu năm 2023 và cả năm 2023 đối với tất cả các lĩnh vực, đối tượng, loại tiền và kỳ hạn; trong đó dự báo nhu cầu tín dụng ngắn hạn “tăng” cao hơn trung và dài hạn; nhu cầu vay vốn VND tăng cao hơn ngoại tệ”, báo cáo cho biết.
Trong các lĩnh vực cho vay, có 5 lĩnh vực được đánh giá có nhu cầu tín dụng tăng nhiều nhất trong 2022 gồm: Công nghiệp chế biến, chế tạo; Kinh doanh xuất, nhập khẩu; Mua nhà để ở; Đầu tư ngành dịch vụ logistics; Đầu tư ngành vận tải, kho bãi. Đáng chú ý, nhu cầu tín dụng đầu tư, kinh doanh du lịch được đánh giá đã phục hồi mạnh trở lại trong năm 2022.
“Sang năm 2023, công nghiệp chế biến chế tạo tiếp tục là lĩnh vực có số lượng tổ chức tín dụng dự báo nhu cầu tín dụng tăng nhiều nhất, xếp thứ 2 là lĩnh vực xây dựng thay vì lĩnh vực mua nhà để ở ghi nhận tại kỳ điều tra tháng 6/2022, tiếp theo là lĩnh vực đầu tư vận tải kho bãi và kinh doanh xuất nhập khẩu”, Ngân hàng Nhà nước cho biết.
Tương tự năm 2021-2022, dự kiến trong nửa đầu năm 2023 và cả năm 2023, diễn biến tăng trưởng kinh tế; cơ hội đầu tư, xuất, nhập khẩu thay đổi; diễn biễn lãi suất; thay đổi nhu cầu đầu tư vào sản xuất kinh doanh, tiêu dùng của khách hàng, chất lượng phục vụ cải thiện và thay đổi lãi suất cho vay là những nhân tố được nhiều tổ chức tín dụng dự báo ảnh hưởng tích cực đến sự gia tăng nhu cầu tín dụng của nhóm khách hàng doanh nghiệp.
Bên cạnh các nhân tố trên, nhân tố cải tiến sản phẩm cho vay của đơn vị được nhận định và dự kiến tác động nhiều nhất đến sự gia tăng nhu cầu vay vốn của nhóm khách hàng cá nhân trong năm 2022 và cả năm 2023.
Theo đó, có 3-6% tổ chức tín dụng nhận định nhu cầu tín dụng suy giảm, điều này là do nhân tố diễn biến lãi suất và thị trường bất động sản, khác với năm 2021 khi nhân tố diễn biến tăng trưởng kinh tế và cơ hội đầu tư, xuất nhập khẩu thay đổi được nhiều tổ chức tín dụng nhận định tác động tiêu cực nhất đến nhu cầu tín dụng.
THẮT CHẶT TÍN DỤNG BẤT ĐỘNG SẢN
Báo cáo cũng cho biết thêm, các tổ chức tín dụng đánh giá rủi ro tín dụng đối với các khoản vay ngắn hạn có tốc độ tăng chậm hơn so với rủi ro tín dụng của các khoản vay trung và dài hạn. Dự báo 6 tháng tới và năm 2023, các tổ chức tín dụng quan ngại mặt bằng rủi ro tín dụng tổng thể tiếp tục tăng nhẹ ở hầu hết các lĩnh vực ngoại trừ một số lĩnh vực cho vay phát triển nông, lâm, thủy sản, cho vay đầu tư ứng dụng công nghệ cao, cho vay đầu tư công nghiệp hỗ trợ, cho vay công nghiệp chế biến chế tạo được kỳ vọng rủi ro giảm.
Thực tế, trong 6 tháng đầu năm 2023, có 67,3-71,3% tổ chức tín dụng dự kiến “không đổi”; 21,7- 16,1% tổ chức tín dụng dự kiến “thắt chặt” và 10-12,6% tổ chức tín dụng dự kiến “nới lỏng” các điều khoản, điều kiện cho vay tổng thể tương ứng đối với nhóm khách hàng doanh nghiệp (chủ yếu “thắt chặt” đối với lĩnh vực cho vay đầu tư kinh doanh bất động sản, cho vay kinh doanh chứng khoán) và nhóm khách hàng cá nhân.
Trong đó, các tổ chức tín dụng nhận định và dự kiến chủ yếu “thắt chặt” đối với yêu cầu về tài sản bảo đảm, các điều khoản bổ sung trong hợp đồng tín dụng, yêu cầu điểm xếp hạng tín nhiệm tối thiểu của khách hàng và hạn mức tín dụng để đảm bảo an toàn; trong khi tiếp tục nỗ lực thu hẹp chênh lệch giữa lãi suất cho vay và chi phí vốn bình quân đối với hoạt động cho vay sản xuất kinh doanh để hỗ trợ nền kinh tế.
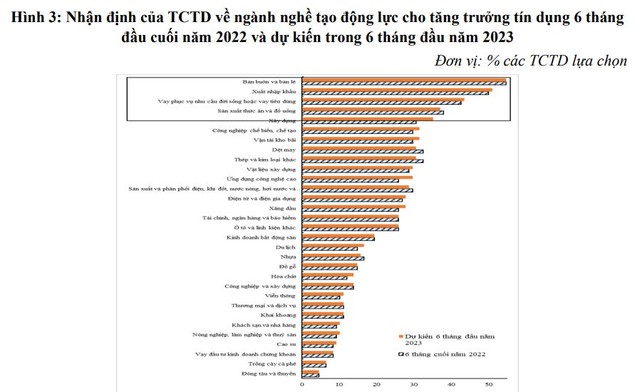
Trong 6 tháng đầu năm 2023 và cả năm 2023, 4 lĩnh vực “Bán buôn, bán lẻ”; “xuất, nhập khẩu”; “cho vay phục vụ nhu cầu đời sống” và “Sản xuất thức ăn và đồ uống” tiếp tục có tỷ lệ tổ chức tín dụng dự kiến là động lực tăng trưởng tín dụng của hệ thống cao nhất.

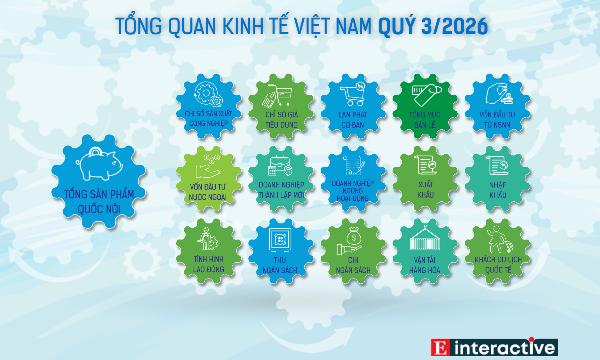
[Interactive] Toàn cảnh kinh tế Việt Nam 9 tháng năm 2026
Bất chấp bối cảnh kinh tế thế giới còn nhiều bất ổn, kinh tế - xã hội nước ta trong 9 tháng năm 2026 tiếp tục đạt kết quả tích cực trên hầu hết các ngành và lĩnh vực. Tổng sản phẩm trong nước (GDP) 9 tháng ước tính tăng trưởng ở mức 9,01%; trong đó riêng quý 3/2026 tăng 9,95% so với cùng kỳ năm trước và cũng là mức tăng kỷ lục từ trước tới nay. Những động lực quan trọng như sản xuất công nghiệp duy trì mức tăng trưởng hai con số, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt mức cao nhất trong 5 năm qua, cùng sự phục hồi mạnh mẽ của khu vực thương mại và dịch vụ đã tạo nền tảng vững chắc để nền kinh tế nỗ lực phấn đấu đạt mục tiêu tăng trưởng hai con số trong năm 2026….
Trung Quốc đóng cửa hàng trăm ngân hàng để củng cố hệ thống tài chính
Trung Quốc đã cắt giảm gần 1/4 tổng số lượng ngân hàng ở nước này trong nỗ lực tăng cường giám sát các tổ chức cho vay quy mô nhỏ, vào thời điểm đà tăng trưởng kinh tế đang chậm lại...
Giá dầu cao, nợ công lớn: Hai yếu tố chính khiến thị trường trái phiếu chính phủ toàn cầu bán tháo
Nếu cú sốc giá dầu đóng vai trò là tia lửa châm ngòi cho đợt bán tháo trái phiếu, thì khối nợ tích tụ chính là "nhiên liệu khô" khiến ngọn lửa bùng mạnh và vượt tầm kiểm soát...
Ngân hàng Nhà nước hút ròng hơn 53.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh
Tuần từ 28/9 - 2/10, lãi suất VND trên thị trường liên ngân hàng biến động mạnh ở các kỳ hạn từ 1 tháng trở xuống. Ngân hàng Nhà nước hút ròng hơn 53.475 tỷ đồng qua kênh thị trường mở, trong khi tỷ giá USD/VND ổn định...
Fed có thể không tăng lãi suất trong cuộc họp tháng 10
Tuy nhiên, các dữ liệu kinh tế Mỹ quan trọng trong tháng này, đặc biệt là chỉ số giá tiêu dùng (CPI) - thước đo lạm phát được theo dõi sát sao và sẽ được công bố trước cuộc họp chính sách ngày 27-28/10 của Fed - vẫn có thể làm thay đổi đường đi của lãi suất...



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






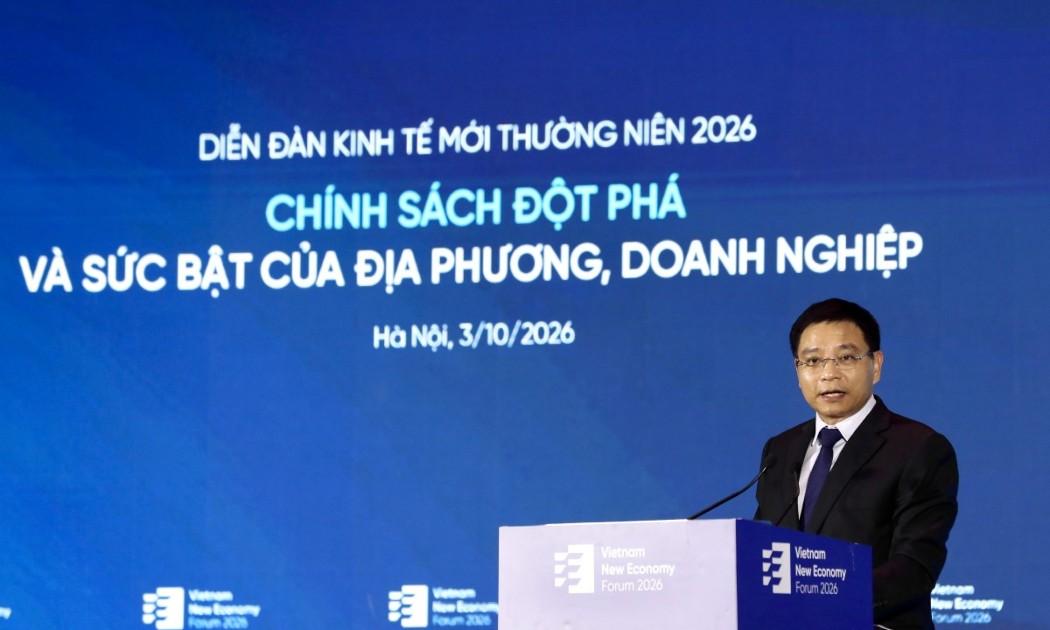
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

