


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gần 90.000 doanh nghiệp đóng cửa trong 8 tháng và nỗi lo "bom nợ" trái phiếu doanh nghiệp


Nếu làm khéo, trái phiếu doanh nghiệp sẽ là cứu cánh cho cả nền kinh tế trong bối cảnh ngân hàng đang quá tải, dư nợ tín dụng lên đến 150% GDP...
Ngược lại, vốn dĩ là kênh đầu tư nhiều rủi ro nếu không kiểm soát chặt chẽ đây sẽ là cục nợ gây rủi ro cho cả hệ thống tài chính khi mà doanh nghiệp đang gặp khó khăn do Covid-19, nguy cơ vỡ nợ ngày càng gia tăng…
Phát biểu tại Tọa đàm “Cá nhân đầu tư Trái phiếu doanh nghiệp: Nhận diện và ứng xử với rủi ro” do Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức mới đây, ông Đỗ Ngọc Quỳnh, Tổng Thư ký Hiệp hội Thị trường Trái phiếu Việt Nam cho biết, trên thị trường tài chính 10 năm trở lại trái phiếu mới phát triển mở ra kênh huy động vốn cho doanh nghiệp.
Tốc độ tăng trưởng phát hành trái phiếu bình quân trên 35% giúp Việt Nam trở thành một trong thị trường có tốc độ phát triển cao nhất khu vực với quy mô chiếm 14% GDP. Trong khi đó Singapore là 30% GDP, Hàn Quốc 35,8% GDP. Doanh nghiệp tham gia phát hành trái phiếu cũng đa dạng và lớn về số lượng và chất lượng. Các công ty bất động sản và ngân hàng phát hành chiếm khoảng 70%, còn lại là các doanh nghiệp khác.
Nhà đầu tư đầu tiên là các ngân hàng thương mại, công ty chứng khoán, quỹ đầu tư và các nhà đầu tư cá nhân. Thị trường trái phiếu đang đặt ra vấn đề liệu phát triển có quá nóng không? Việc tham gia của nhà đầu tư cá nhân tiềm ẩn rủi ro gì cho họ? Các tổ chức trung gian như công ty chứng khoán thực hiện đầy đủ quy định pháp lý để bảo vệ nhà đầu tư chưa?
Về vấn đề này, ông Nguyễn Trí Hiếu, Chuyên gia tài chính Ngân hàng bày tỏ lo ngại, thời gian gần đây trái phiếu bùng nổ, nhiều quy định pháp lý nhằm siết chặt song lượng trái phiếu nằm trong tay người dân, công ty chứng khoán, ngân hàng… sẽ đi về đâu khi nền kinh tế đang khó khăn, nợ xấu nhiều, doanh nghiệp khó khăn, phá sản.
Tháng 7/2021 có hàng chục nghìn doanh nghiệp phá sản. Trong khi thống kê mới nhất từ Tổng cục thống kê số doanh nghiệp rời bỏ thị trường đến cuối tháng 8 là 85.500 doanh nghiệp. Theo Tổng cục thống kê, số liệu này có thể chưa phản ánh được thực sự số doanh nghiệp thực tế rút lui khỏi thị trường, bởi trong điều kiện nhiều địa phương phải thực hiện giãn cách xã hội nên các doanh nghiệp không thể làm thủ tục liên quan đến việc rút lui khỏi thị trường.
“Nếu tình trạng này tiếp tục diễn ra, rất có thể cuối năm sẽ có 100.000 doanh nghiệp phá sản, trong đó liệu có nhà phát hành trái phiếu, doanh nghiệp bất động sản phát hành trái phiếu phá sản không? Nếu thế thì khả năng của họ trả nợ sẽ ra sao?”, ông Hiếu đặt vấn đề.
Cũng theo ông Hiếu, các quy định pháp luật về trái phiếu vẫn còn nhiều lỏng lẻo, chưa hoàn thiện.
Chẳng hạn, Điều 11, Luật Chứng khoán 2020 quy định nhà đầu tư chứng khoán chuyên nghiệp là nhà đầu tư cá nhân cần có chứng chỉ hành nghề chứng khoán, hoặc nắm giữ danh mục chứng khoán niêm yết, đăng ký giao dịch có giá trị tối thiểu là 2 tỷ đồng theo xác nhận của công ty chứng khoán nơi nhà đầu tư mở tài khoản giao dịch chứng khoán hoặc có thu nhập chịu thuế năm gần nhất tối thiểu là 1 tỷ đồng theo hồ sơ khai thuế.
“Với quy định này tôi đảm bảo nếu ngày mai các ông muốn tôi có thể cung cấp cho ông mấy cái chứng chỉ mà các công ty chứng khoán có thể cấp cho tôi. Tôi chỉ cần vay tiền và đến công ty chứng khoán bỏ 2 tỷ vào đấy để được xác định tư cách là nhà đầu tư chuyên nghiệp. Nhưng 2 tỷ đó sẽ nằm ở đó bao lâu? Luật không nói gì? Và ai sẽ kiểm soát được chuyện này?
Chúng ta có quy định xử phạt, công ty chứng khoán không làm đúng chức năng bị phạt vài trăm triệu đồng. Nhưng các cơ quan thanh tra tất cả chưa? Liệu tương lai thanh tra được không? Tài sản 2 tỷ đồng đã đủ chưa? Hay là tôi muốn lách luật thì công ty có thể lách luật giúp tôi là nhà đầu tư chứng khoán chuyên nghiệp….”, ông Hiếu đặt vấn đề và cho rằng đó là rủi ro cho cả hệ thống.
“Quan trọng nhất đối với nhà đầu tư cá nhân, khi khủng hoảng xảy ra sẽ phản ứng theo dây chuyền. Thị trường trái phiếu, hệ thống tài chính, hệ thống ngân hàng đi về đâu khi khủng hoảng tài chính ập đến? Tôi mong rằng chuyện đó không xảy ra nhưng hậu dịch hoàn toàn có thể và chúng ta phải chuẩn bị trước. Việc kiểm soát rủi ro của chúng ta chưa hoàn thiện lắm”, ông Hiếu nhấn mạnh.
Trước đó, cũng tại toạ đàm trực tuyến Phát triển thị trường trái phiếu doanh nghiệp do Tạp chí kinh tế Việt Nam/VnEconomy tổ chức, ông Nguyễn Quang Thuân, Chủ tịch HĐQT Fiin Ratings (FiinGroup) cho rằng, cục nợ trái phiếu là một thứ chúng ta cần theo dõi hoàn thiện để tránh đổ vỡ.
"Hãy nhìn sang Trung Quốc, Chính phủ Trung Quốc, thậm chí người cao nhất của Trung Quốc là ông Tập Cận Bình cũng tham gia xử lý các vụ vỡ nợ trái phiếu dù quy mô chúng ta nhỏ nhưng với mức 15% quy mô dư nợ toàn hệ thống thì xứng đáng được quan tâm bên cạnh vấn đề khác, đặc biệt trong bối cảnh covid nhiều doanh nghiệp đứt gãy dòng tiền. Do đó, cơ quan quản lý, chuyên gia cần phải bàn vấn đề này, vì quy mô quá lớn mà ấn số rất nhiều", ông Thuân cảnh báo.
Đọc bài theo từ khoá


VN-Index hồi phục với thanh khoản thấp, chưa đủ cơ sở xác nhận đảo chiều xu hướng giảm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 06/10/2026.
Dòng tiền cạn kiệt, nước ngoài tiếp tục xả hàng
Thị trường bộc lộ rõ thực trạng thiếu vắng dòng tiền lớn, đặc biệt là dòng tiền lớn trong nước.
Hiệu suất tăng trưởng tháng 10 thấp, yếu tố mùa vụ có thay đổi?
Bước sang tháng 10, yếu tố mùa vụ thậm chí còn tác động mạnh hơn khi đây là tháng có hiệu suất kém nhất trong năm trước khi phục hồi vào 2 tháng cuối năm, trong đó đáng chú ý là tháng 11 hiện có hiệu suất cao thứ 2 trong năm.
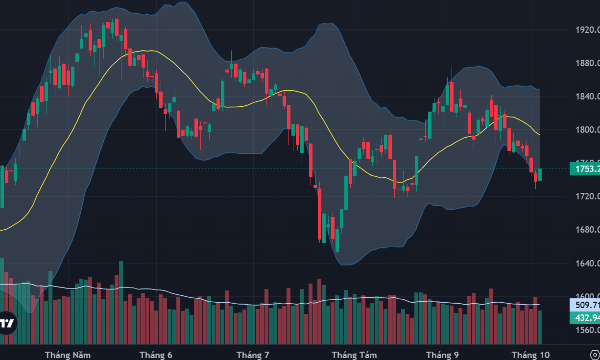
Thị trường phân hóa cân bằng, VN-Index phục hồi vượt 1750 điểm
Thanh khoản cải thiện không nhiều trong phiên chiều nay nhưng nhờ áp lực bán thụ động, cổ phiếu vẫn duy trì được trạng thái cân bằng khá tích cực. Nhóm blue-chips có một số mã xuất sắc đảm bảo VN-Index duy trì mức tăng lúc đóng cửa lên 1753,2 điểm.
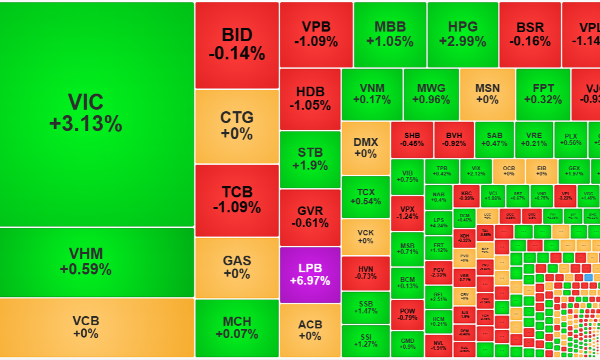
Thị trường phục hồi sau số liệu vĩ mô quý 3 khả quan, dòng tiền vẫn chưa hưởng ứng
Toàn thời gian giao dịch sáng nay VN-Index vận động trong vùng giá xanh, độ rộng cũng thể hiện sự tích cực tương ứng. Số liệu tăng trưởng ấn tượng công bố cuối tuần qua đang phản ánh vào kỳ vọng thị trường. Tuy vậy mức thanh khoản cực thấp đang cho thấy sự thận trọng nhất định.



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






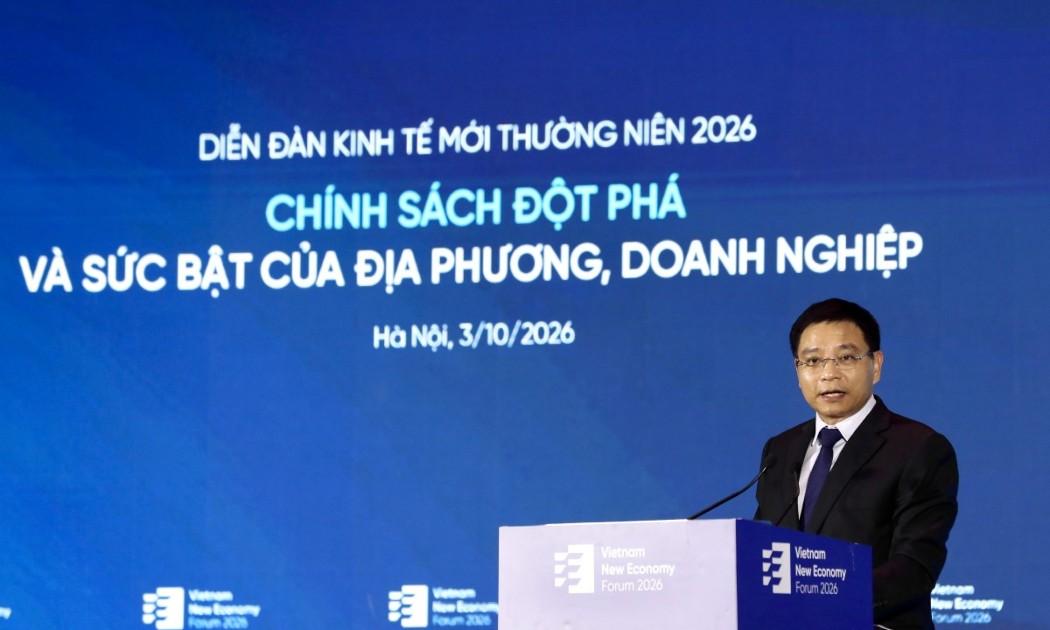
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

