




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giá dầu thô vẫn duy trì ở mức cao, chọn cổ phiếu dầu khí nào cho năm 2024?


Do giá dầu thô có thể biến động nhưng vẫn duy trì ở mức cao, MBS lựa chọn cổ phiếu dầu khí ưa thích trong năm 2024 là các cổ phiếu thượng nguồn (PVD, PVS) và trung nguồn (PVT)...
Trong báo cáo triển vọng nhóm dầu khí vừa cập nhật, MBS dự báo giá dầu Brent đạt trung bình 85 USD/thùng trong năm 2024.
Theo đó, trước những số liệu kém tích hơn về nhu cầu sử dụng dầu thô, đồng thời nhận thấy các biện pháp cắt giảm nguồn cung chưa thực sự mạnh tay, MBS cho rằng giá dầu năm 2024 khó có thể vượt mốc 90 USD/thùng như nhiều dự báo được đưa ra trước đó.
Giá dầu trung bình năm 2024 là 85 USD/thùng và ước tính giá dầu trung bình 2023 là 82 USD/thùng. Mặc dù mức giá này thấp hơn dự báo cũ nhưng đây vẫn là mức hỗ trợ tương đối ổn định cho toàn bộ chuỗi giá trị ngành dầu khí của Việt Nam.
Triển vọng tươi sáng của khu vực thượng nguồn dầu khí. Trong số các dự án thượng nguồn sắp được triển khai, chuỗi dự án khí – điện Lô B – Ô Môn là dự án có tổng mức đầu tư lớn nhất và nhận được nhiều sự quan tâm nhất.
MBS duy trì quan điểm so với các báo cáo trước và cho rằng quyết định đầu tư cuối cùng (FID) cho dự án này chưa thể được phê duyệt trong năm 2023 mà phải dời sang nửa đầu năm 2024, các động thái trao thầu hạn chế để thực hiện một phần công việc trước khi có FID đã cho thấy phần nào nỗ lực đàm phán của các bên liên quan.
Các dự án thượng nguồn được triển khai tích cực với thông tin gần nhất đến từ quyết định đầu tư cuối cùng của mỏ Lạc Đà Vàng và gói EPCI#3 của Lô B – Ô Môn hứa hẹn đem lại nguồn công việc dồi dào cho các doanh nghiệp khu vực thượng nguồn dầu khí, đặc biệt là PVS. Mặc dù PVD có định hướng cho thuê các giàn khoan tự nâng tại nước ngoài đến hết năm 2024, doanh nghiệp này vẫn sẽ hưởng lợi từ các dự án trên nhờ đảm nhận khối lượng công việc liên quan đến dịch vụ khoan dầu khí giai đoạn sau 2024.
Trung nguồn, triển vọng trung hạn tích cực từ xu hướng dịch chuyển điện khí LNG. Theo Quy hoạch Điện VIII, đến năm 2030, tổng công suất điện khí LNG sẽ là 22,400 MW tương đương 14.9% tổng công suất nguồn điện của cả nước. Trước bối cảnh giá khí trong nước tăng cao do chưa kịp khai thác mỏ khí mới, chúng tôi cho rằng giá LNG sẽ có thể cạnh tranh được với giá khí trong nước ít nhất đến hết năm 2026 và duy trì dự báo giá LNG nhập khẩu năm 2024 ở mức 14 USD/mmbtu.
Nhu cầu vận tải tấn-dặm đối với dầu thô và dầu sản phẩm trên thế giới được dự báo liên tục tăng, trong khi nguồn cung tàu mới và tốc độ vận chuyển hạn chế dẫn đến cước vận tải dầu thô và dầu sản phẩm tăng cao trong thời gian vừa qua.
Giá cước này sẽ tiếp tục duy trì ở mức cao ít nhất đến hết năm 2024 nhờ chênh lệch cung-cầu thế giới, đồng thời có thể được hỗ trợ phần nào từ việc thay đổi hải trình bởi các xung đột địa chính trị, từ đó tác động tích cực đến các doanh nghiệp vận tải dầu như PVT. Tuy nhiên, giá cước vận tải của các doanh nghiệp vận tải dầu này vẫn có thể bị ảnh hưởng nếu nhu cầu tấn-dặm không cao như kỳ vọng do ảnh hưởng từ nền kinh tế ảm đạm.
Hạ nguồn, biên lợi nhuận lọc dầu có thể chỉ tăng nhẹ. Ở các báo cáo trước, MBS đã kỳ vọng crack spread các sản phẩm dầu diesel và nhiên liệu bay sẽ neo cao trong năm 2024 nhờ nhu cầu du lịch hồi phục khi nền kinh tế hồi phục và El Nino dự kiến kéo dài đến hết 2024 và gây ra thiếu hụt năng lượng.
Tuy nhiên, những số liệu vĩ mô trong các tháng gần đây không quá khả quan, có thể đi kèm với việc cầu tiêu thụ các sản phẩm lọc dầu không cao như dự kiến và crack spread các sản phẩm này thấp hơn kỳ vọng ngay cả khi nguồn cung thắt chặt. Điều tương tự đã xảy ra với dầu thô và giá dầu thô hiện tại đã phản ánh phần nào tác động của nguồn cầu ảm đạm.
Vì lý do liên quan đến rủi ro nhu cầu thấp nêu trên, MBS thực hiện điều chỉnh dự phóng các loại crack spread tham chiếu xuống thấp hơn 5% so với dự báo trước đó. Theo đó, lợi nhuận của các doanh nghiệp hạ nguồn mảng lọc hóa dầu cũng sẽ bị ảnh hưởng giảm bớt phần tích cực so với các dự phóng trước đây.
Do giá dầu thô có thể biến động nhưng vẫn duy trì ở mức cao, MBS lựa chọn cổ phiếu dầu khí ưa thích trong năm 2024 là các cổ phiếu thượng nguồn (PVD, PVS) và trung nguồn (PVT) với lý do: hoạt động kinh doanh không chịu ảnh hưởng quá nhiều từ biến động giá dầu như các cổ phiếu ở khu vực hạ nguồn dầu khí và triển vọng kinh doanh rõ ràng và chắc chắn trong trung hạn.
Trong khi lợi nhuận của PVD trong năm 2024 được kỳ vọng gây ấn tượng bởi giá thuê giàn tăng cao đóng góp trực tiếp vào biên lợi nhuận gộp, PVS và PVT lại được kỳ vọng tăng trưởng vững chắc trong trung - dài hạn và định giá của các cổ phiếu này vẫn khá hấp dẫn so với tiềm năng.

Dấu ấn kinh tế thế giới tuần 6-12/9/2026: Giá dầu leo thang mạnh, khả năng Fed tăng lãi suất ngày càng lớn
Tuần này, các cuộc tấn công gia tăng ở Vùng Vịnh đã đẩy giá dầu thô tăng chóng mặt...
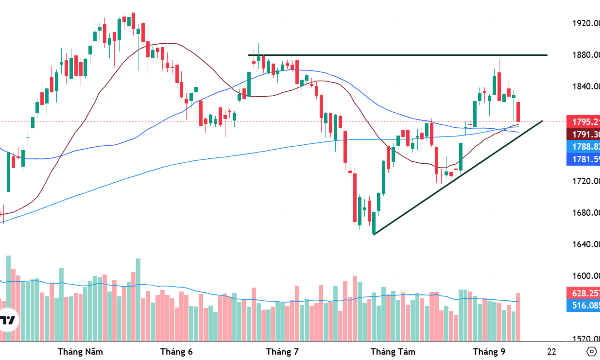
Xu thế dòng tiền: Thủng mốc tâm lý 1800 điểm, thị trường sẽ điều chỉnh đến đâu?
Phiên bán tháo cuối tuần khiến VN-Index giảm 1,86%, rơi xuống mức 1795,21 điểm. Như vậy tròn 10 phiên nỗ lực đột phá ngưỡng kháng cự tâm lý 1800 điểm trước đó, thị trường một lần nữa lại để mất.
Danh sách 73 cổ phiếu bị cắt margin trên HOSE
Tính đến ngày 11/9, HOSE đưa thêm cổ phiếu PLP của CTCP Sản xuất và Công nghệ Nhựa Pha Lê vào danh sách bị cắt margin, nâng tổng số mã bị cắt margin trên HOSE là 73 mã.
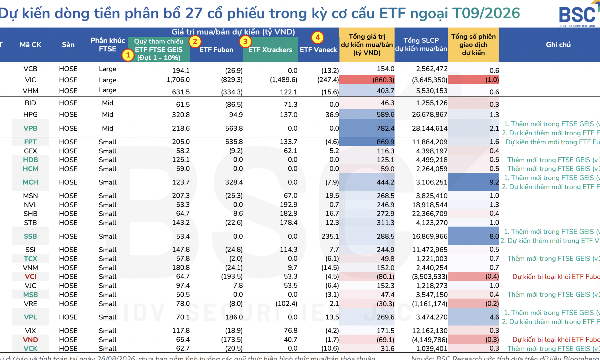
Một cổ phiếu trụ sắp bị các ETF cơ cấu bán ra 3,6 triệu cổ
BSC ước tính các ETF cơ cấu sẽ bán ròng VIC tổng giá trị khoảng 860,3 tỷ đồng, tương đương khoảng 1 phiên giao dịch.
Công ty chứng khoán nhận định gì khi VN-Index thủng mốc 1800 điểm?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 14-18/9/2026.



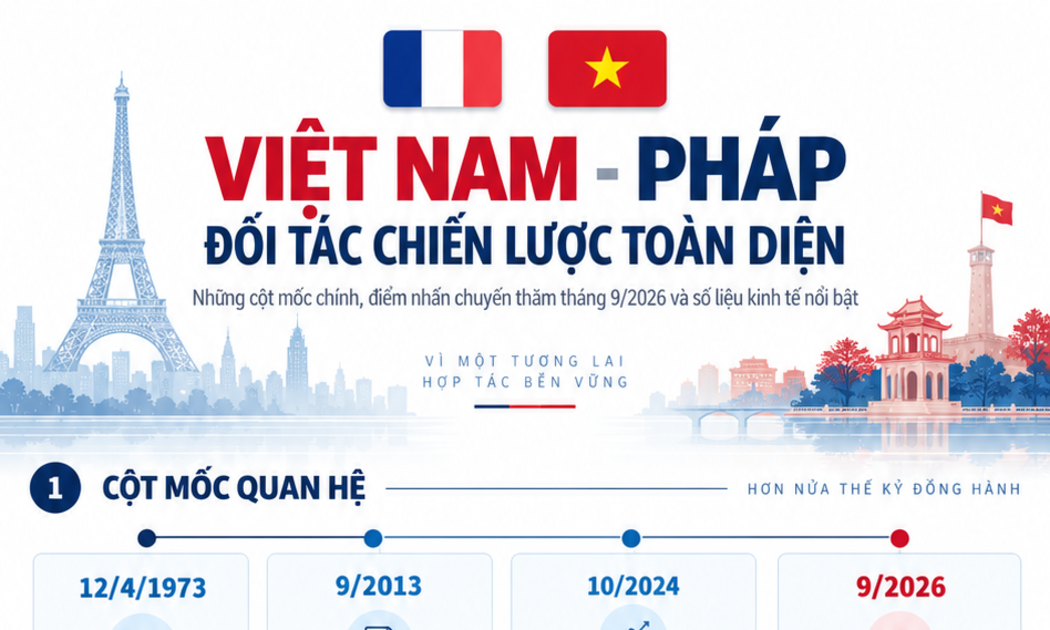

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.
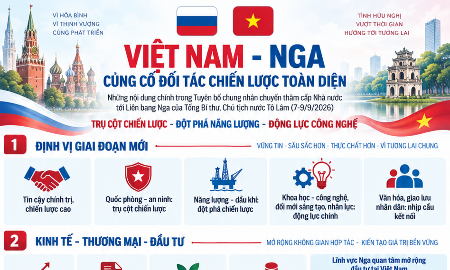







 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...