




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nếu đúng chi phí định mức, doanh nghiệp xăng dầu có lãi


Bộ Tài chính chính thức có kết luận kiểm tra việc lỗ, lãi tại các doanh nghiệp kinh doanh xăng dầu đầu mối
Việc giảm giá bán lẻ xăng dầu tại thời điểm ngày 26/8/2011 của liên Bộ là có căn cứ hợp lý, vì nếu thực hiện chi phí theo định mức chi phí kinh doanh để tính giá cơ sở thì các doanh nghiệp đều có lãi.
Đây là một trong những kết luận được Bộ Tài chính công bố sáng nay (19/12/2011) liên quan đến kết quả kiểm tra của bộ này tại các doanh nghiệp kinh doanh xăng dầu đầu mối.
Cụ thể, lần giảm giá bán ngày 26/8/2011 có những quan điểm khác nhau, liên quan đến đến chuyện lỗ lãi của các doanh nghiệp. Và đến nay, kết luận kiểm tra của tổ công tác Bộ Tài chính cho thấy đó là quyết định hợp lý.
Theo kết quả kiểm tra, căn cứ vào giá vốn hàng nhập tính đến 26/8/2011, nếu doanh nghiệp thực hiện theo mức chi phí kinh doanh để tính giá cơ sở thì hoạt động kinh doanh xăng dầu đều có lãi (trừ Công ty Thương mại dầu khí Đồng Tháp vì giá vốn hàng nhập khẩu trong 6 tháng đầu năm quá cao).
Tại thời điểm 26/8/2011, kết quả kinh doanh xăng dầu nội địa của các doanh nghiệp từ 1/7 – 26/8/2011 về cơ bản không lỗ lớn hoặc có lãi. Như Tổng công ty Xăng dầu Petrolimex báo cáo ước lãi 130 tỷ đồng; Saigon Petro báo cáo lỗ 44,6 tỷ đồng nhưng nếu thực hiện chi phí theo chi phí kinh doanh định mức để tính giá cơ sở thì có lãi 48 tỷ đồng; Công ty Thương mại dầu khí Đồng Tháp báo cáo lỗ 55,23 tỷ đồng nhưng nếu thực hiện chi phí theo định mức chi phí kinh doanh để tính giá cơ sở thì có lãi 22 tỷ đồng.
Với thực tế trên, qua kiến nghị của tổ kiểm tra cho thấy, công thức giá cơ sở quy định tại Nghị định 84/2009/NĐ-CP và Thông tư 234/2009/TT-BTC cơ bản là hợp lý; tuy vậy cần được nghiên cứu để điều chỉnh cho phù hợp hơn.
Đó là chu kỳ điều chỉnh tăng giảm giá và bước tính giá bình quân theo giá Platt’s còn tương đối dài (30 ngày). Việc để lợi nhuận định mức trong công thức tính giá cơ sở có thể gây hiểu lầm và thiếu minh bạch trong xác định lỗ lãi kinh doanh xăng dầu.
Vì vậy tổ kiếm tra kiến nghị trong thời gian tới cần nghiên cứu để hoàn thiện công thức xác định giá cơ sở theo hướng rút ngắn chu kỳ điều chỉnh tăng giảm giá quy định để phù hợp với thực tế nhập khẩu của doanh nghiệp; đưa lợi nhuận định mức ra ngoài giá cơ sở để minh bạch tình hình lãi, lỗ.

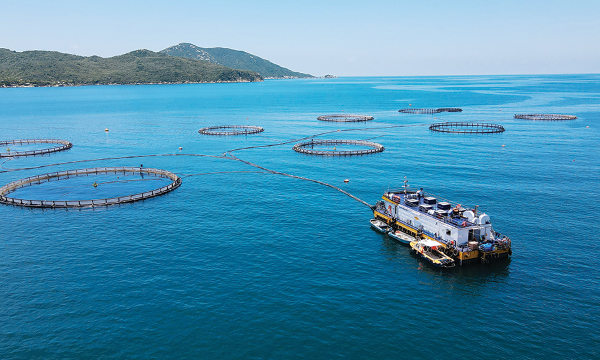
Tài nguyên hải sản và sinh học biển Việt Nam
Việt Nam đang sở hữu nguồn lợi hải sản và tài nguyên sinh học biển phong phú, từ nguồn gen, vi sinh vật, rong biển, vi tảo đến lượng lớn thủy sản. Tuy nhiên, lợi thế về sinh khối mới chỉ là điểm khởi đầu. Giá trị lớn hơn nằm ở khả năng phát hiện các hợp chất có hoạt tính sinh học, giải mã cơ chế, phát triển sản phẩm, làm chủ công nghệ tinh chế, tạo tài sản trí tuệ và đưa kết quả nghiên cứu ra thị trường.
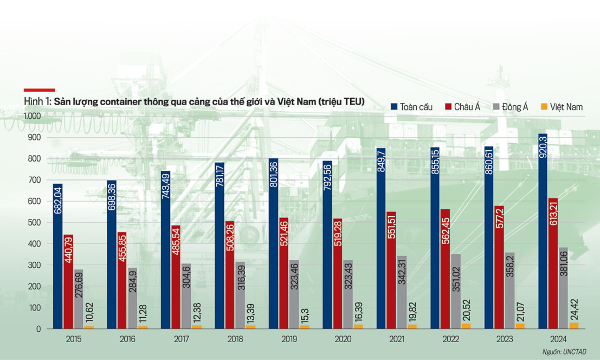
Hàng hải và logistics: Nâng vị thế Việt Nam trong chuỗi giá trị thương mại toàn cầu
Với đường bờ biển dài, nằm gần các tuyến hàng hải quốc tế quan trọng và là một trong những nền kinh tế có độ mở thương mại cao, Việt Nam đứng trước cơ hội lớn để nâng tầm vị thế trong mạng lưới hàng hải và logistics khu vực. Tuy nhiên, cạnh tranh hàng hải hiện nay đang chuyển sang cuộc đua về chất lượng dịch vụ rất mạnh mẽ. Do đó, Việt Nam cần phải hình thành một hệ sinh thái hàng hải đủ mạnh để chuyển hóa lợi thế vị trí địa lý thành năng lực hàng hải thực sự.
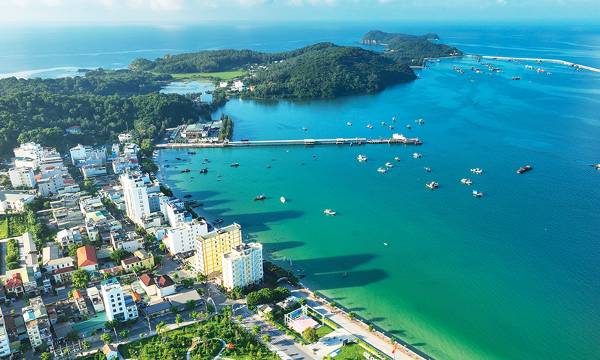
Quy hoạch không gian biển: Từ phân bổ không gian đến kiến tạo phát triển
Không gian biển đang trở thành một trong những nguồn lực phát triển chiến lược của Việt Nam, nhưng đây cũng là nguồn lực hữu hạn khi ngày càng nhiều ngành kinh tế cùng tìm kiếm những khu vực có điều kiện thuận lợi nhất để phát triển. Trong bối cảnh đó, quy hoạch không gian phải trở thành công cụ kiến tạo giá trị, điều phối các lợi ích và tổ chức những không gian phát triển đa mục tiêu…
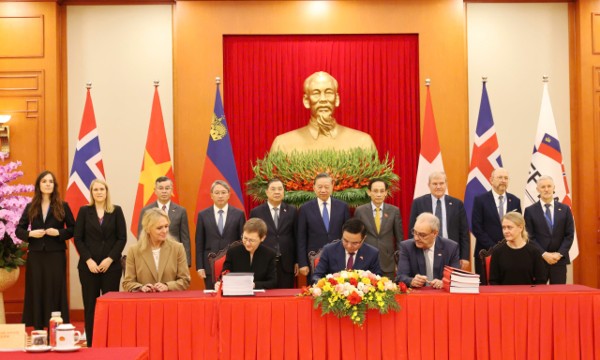
Việt Nam và EFTA chính thức ký kết Hiệp định VEFTA
Hiệp định Thương mại tự do giữa Việt Nam và Hiệp hội Mậu dịch tự do châu Âu (EFTA) được kỳ vọng sẽ mở ra cơ hội mới cho Việt Nam trong việc đa dạng hóa thị trường xuất khẩu, nhập khẩu, nâng cao năng lực cạnh tranh của doanh nghiệp, tham gia sâu hơn vào chuỗi giá trị toàn cầu...
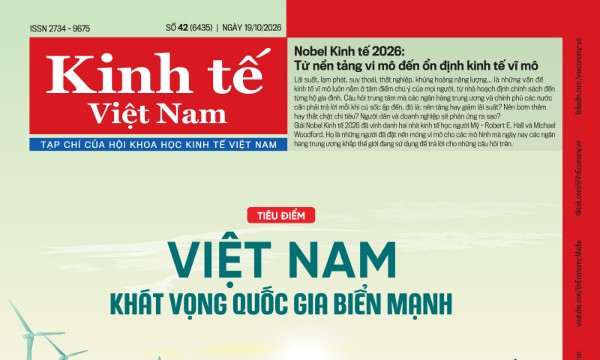
Đón đọc Tạp chí Kinh tế Việt Nam số 42-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






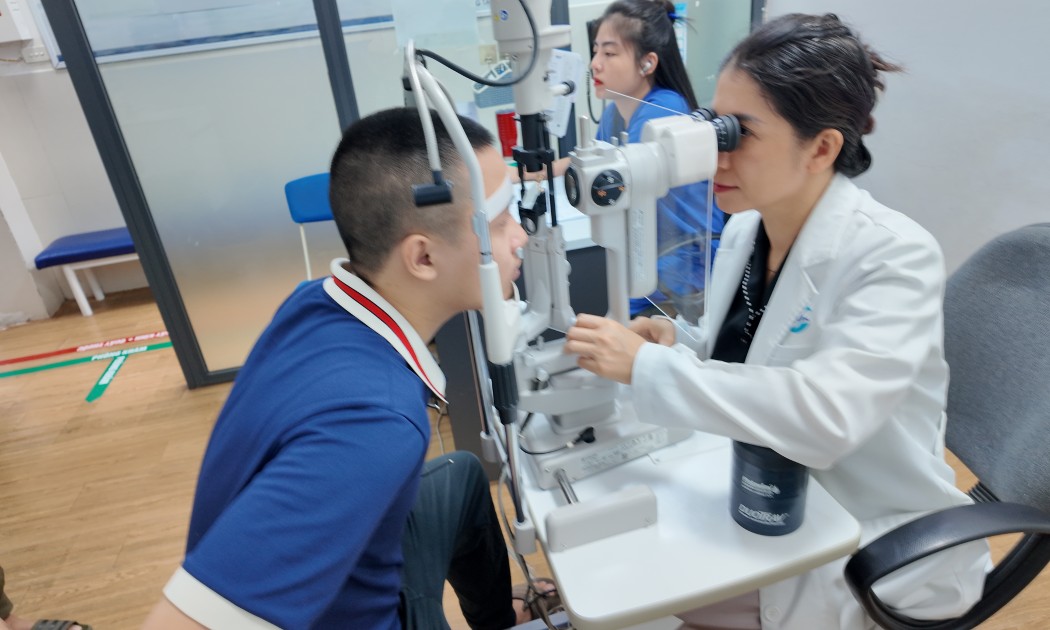
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...