


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng “đi đêm” tìm vốn?


Khó khăn về vốn khiến ngân hàng thương mại có thể sẽ tìm cách “xoay xở” thông qua “đi đêm”
Không thay đổi lãi suất cơ bản cộng với khống chế giới hạn tăng trưởng tín dụng đang đẩy ngân hàng thương mại vào thế rất khó khăn và họ sẽ tìm cách “xoay xở” thông qua “đi đêm”. Như vậy, liệu công cụ điều hành lãi suất của Ngân hàng Nhà nước có còn phát huy tác dụng?
Kết thúc 10 tháng, mặc dù trên thị trường có hàng chục ngân hàng thương mại nhưng chỉ lác đác vài trường hợp công bố lợi nhuận.
“Không gian” chật hẹp?
Lãnh đạo LienVietBank cho biết: kết thúc 10 tháng, lợi nhuận trước thuế đạt 478 tỷ đồng trong khi kế hoạch năm là 465 tỷ đồng, dự kiến năm 2009, lợi nhuận đạt 544 tỷ đồng. Đặc biệt, trong cơ cấu lợi nhuận, khu vực tín dụng chỉ chiếm 31%, phần còn lại là thu từ hoạt động phái sinh, kinh doanh nguồn vốn và dịch vụ ngân hàng khác.
Trước đó, ABBank cũng công bố kết quả kinh doanh tháng 10/2009 đạt 46 tỷ đồng lợi nhuận trước thuế, trong đó thu nhập từ hoạt động dịch vụ xấp xỉ 11 tỷ đồng, đưa lũy kế chỉ số này 10 tháng đầu năm lên 327 tỷ đồng.
Một ngân hàng khác là Maritime Bank công bố lợi nhuận trước thuế 780 tỷ đồng, vượt 18% so với kế hoạch phân bổ thời kỳ trong năm.
Tuy nhiên, phân tích lợi nhuận ngân hàng của năm nay từ góc độ nguồn thu tín dụng, ông Nguyễn Mạnh, Giám đốc Ban vốn và kinh doanh vốn BIDV nhận xét: “Năm 2009 là năm khó khăn của các ngân hàng bởi không gian hoạt động quá chật hẹp”.
“Không gian” ở đây được hiểu là cơ chế lãi suất không phù hợp với cung cầu và giá vốn. Cán bộ một ngân hàng cho rằng, đầu năm nay, khi thực hiện nới lỏng tiền tệ, việc đưa lãi suất cơ bản từ 14% xuống 7% là hoàn toàn phù hợp.
Tuy nhiên, việc kéo dài lạm dụng công cụ này đã làm méo mó giá vốn, bởi thay vì giá vốn được quyết định bằng cung cầu vốn thì chúng lại được thay bằng một quyết định hành chính.
Song song, chỉ tiêu tăng trưởng dư nợ tín dụng vừa bị giới hạn khá ngặt nghèo vừa được phát đi một cách “phập phù”: Đầu năm chỉ tiêu này được “ước” tăng trên 20%, giữa năm nhích lên 25 - 27% và hiện tại lại “trên/dưới” 30%.
Dĩ nhiên, trong bối cảnh các chỉ số kinh tế vĩ mô chưa ổn định, khả năng phục hồi sản xuất kinh doanh của doanh nghiệp còn yếu thì sự “giật cục” trong hoạt động điều hành là khó tránh khỏi, nhất là năm 2009, Ngân hàng Nhà nước phải kế thừa “gia tài lạm phát” quá cao từ hai năm trước để lại.
Cùng đó, người đứng đầu Ngân hàng Nhà nước tiếp tục khẳng định quan điểm sẽ không lựa chọn giải pháp tăng khối lượng tiền cung ứng thông qua công cụ tái cấp vốn bởi lo ngại kích hoạt lạm phát, giá cả thị trường bị đẩy lên cao, đồng thời gây nên hiệu ứng “bong bóng” với thị trường bất động sản và chứng khoán.
Những tính toán hợp lý?
Trong cơ cấu lợi nhuận ngân hàng hiện nay chủ yếu từ 3 nguồn: tín dụng, đầu tư và các dịch vụ sản phẩm khác. Trong đó, phổ biến trên toàn hệ thống, lợi nhuận từ lãi (tín dụng) vẫn chiếm tới 80%, có ngân hàng lên tới 90%.
Tuy nhiên, giải thích lý do con số lợi nhuận cao của một số ngân hàng trong 10 tháng qua, ông Nguyễn Đức Hưởng cho rằng, chủ yếu là do các ngân hàng có nguồn thu từ mảng đầu tư và dịch vụ, còn thu từ tín dụng chiếm tỷ trọng thấp. Chẳng hạn, với LienVietBank nguồn thu chủ yếu đến từ kinh doanh nguồn trên thị trường liên ngân hàng, đầu tư phái sinh.
Trên thực tế, với cơ chế lãi suất và giới hạn tăng trưởng tín dụng như trên, trong khi nguồn vốn từ nghiệp vụ tái cấp vốn hạn chế thì lợi nhuận năm nay của những ngân hàng có nguồn thu phụ thuộc vào tín dụng rất khó đạt kế hoạch, chứ chưa nói tới tăng trưởng. Điều này xảy ra ngay cả đối với các ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần có yếu tố Nhà nước.
Bởi thế, đã có ngân hàng thương mại nhà nước kiến nghị Ngân hàng Nhà nước cho phép được “nới” giới hạn tín dụng lên mức 28% thay vì 25% (do một thực tế được ngầm hiểu rằng, các ngân hàng thương mại nhà nước và có yếu tố nhà nước phải thực hiện nghĩa vụ bình ổn thị trường nên giới hạn tăng trưởng tín dụng không vượt quá 25%).
Tuy nhiên, trước khó khăn này, liệu các ngân hàng có ngồi yên để chịu lỗ và bị mất tài khoản? Một chuyên gia ngân hàng cảnh báo: rất có thể ngân hàng và doanh nghiệp sẽ tìm cách “đi đêm” với nhau, đàm phán để huy động và cho vay lãi suất cao hơn mức cho phép rồi tìm cách hợp thức hóa.
Như thế, ai dám chắc tiêu cực lách luật thu thêm phí trong mua bán ngoại tệ giữa doanh nghiệp và ngân hàng trước đây không tái diễn đối với lãi suất huy động và cho vay?
Và nếu không cẩn trọng, mục tiêu giữ nguyên lãi suất cơ bản để góp phần ngăn chặn lạm phát, hạ chi phí vốn cho doanh nghiệp cũng như mong muốn kiểm soát thị trường tiền tệ từ công cụ lãi suất sẽ khó thành công.

Đón đọc Tạp chí Kinh tế Việt Nam số 47-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 47-2026 phát hành ngày 23/11/2025 với nhiều chuyên mục hấp dẫn...
Mất giá hơn một nửa sau 1 năm, bitcoin có còn được coi là “vàng kỹ thuật số”?
Xu hướng giảm giá bitcoin đã kéo dài mấy tháng qua và có dấu hiệu mạnh lên trong những tuần gần đây do sự cộng hưởng của nhiều yếu tố...
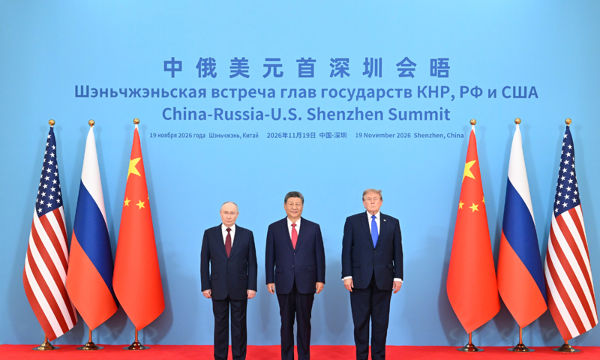
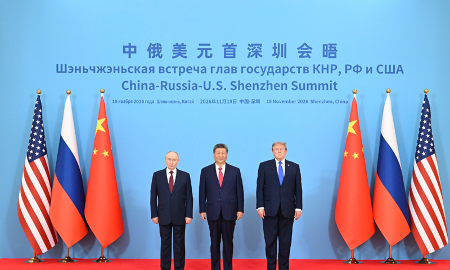
Dấu ấn kinh tế thế giới tuần 15-21/11/2026: Cuộc gặp thượng đỉnh lịch sử, bán tháo cổ phiếu AI sau IPO của Anthropic, cú giảm chóng mặt của giá vàng
Tuần này chứng kiến cuộc gặp thượng đỉnh ba bên của của lãnh đạo Mỹ, Trung Quốc và Nga lần đầu tiên trong lịch sử và cuộc gặp thượng đỉnh Mỹ - Trung thứ ba trong năm nay...
Cổ đông ABBank sắp được quyền mua thêm 50% và nhận cổ phiếu thưởng 12%
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa cấp Giấy chứng nhận đăng ký chào bán thêm cổ phiếu ra công chúng cho cổ đông hiện hữu của ABBank với tỷ lệ thực hiện quyền 50%. Cùng ngày, UBCKNN cũng có văn bản xác nhận đã nhận đủ tài liệu báo cáo phát hành cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu với tỷ lệ 12%.
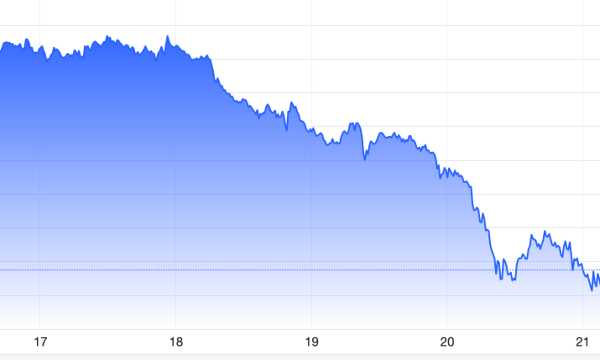
Giá vàng giảm chóng mặt về gần 3.500 USD/oz khi cổ phiếu AI bị bán tháo
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (20/11), có nguy cơ mất mốc 3.500 USD/oz và hoàn tất tuần giao dịch tồi tệ nhất trong 8 tháng, khi cổ phiếu trí tuệ nhân tạo (AI) bị bán tháo khiến nhà đầu tư phải bán vàng để huy động thanh khoản...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





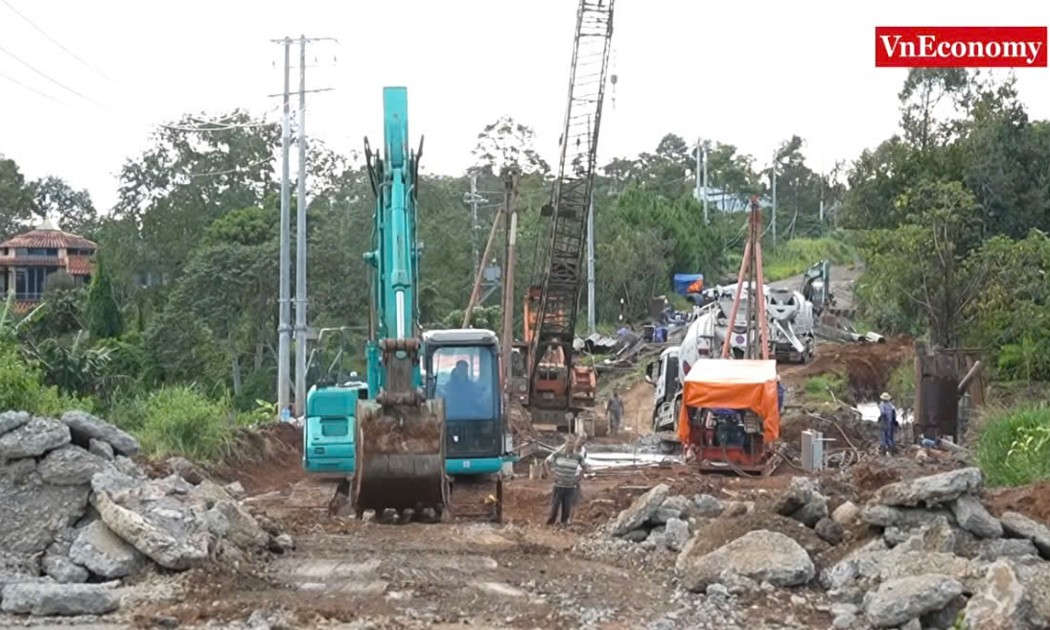
 Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

