




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bất động sản Hà Nội: Chung cư ế ẩm, văn phòng khả quan


Trong khi mảng nhà ở để bán hoạt động khá èo uột thì phân khúc cho thuê lại mang về kết quả khả quan đối với các chủ đầu tư
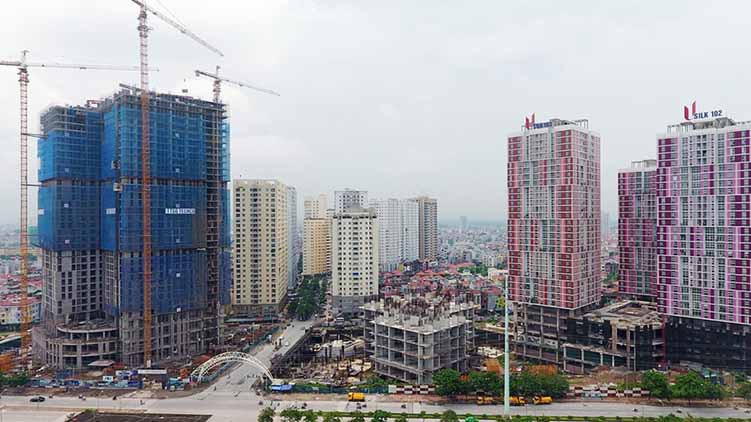
Thị trường bất động sản Hà Nội đang có sự đối lập rõ nét giữa phân khúc nhà ở để bán và cho thuê khi hai lĩnh vực này có kết quả trái ngược nhau trong 3 tháng trở lại đây.
Thanh khoản chung cư giảm hơn 20%
Theo báo cáo khảo sát thị trường bất động sản Hà Nội quý 2/2018 do Công ty CBRE công bố ngày 4/7, trong 3 tháng qua, có 6.534 căn hộ được chào bán từ 19 dự án trên toàn thành phố, giảm 20% so với cùng kỳ năm ngoái.
Các dự án mở bán mới chủ yếu đến từ khu vực phía Tây và phía Bắc thành phố - chiếm lần lượt 53% và 25% lượng căn mở bán mới trong quý. Đáng chú ý, ở phân khúc căn hộ cao cấp, sau khoảng thời gian tương đối trầm lắng, sôi động trở lại với ba dự án mới nằm tại vị trí đắc địa bao gồm D'Eldorado 2, Starlake và Vinhomes West Point.
Các sản phẩm chung cư cao cấp chiếm 37% tổng nguồn cung mở bán mới tăng từ mức 15% vào quý 1/2018.
Về doanh số bán hàng, 5.900 căn hộ được ghi nhận bán được trong quý 2/2018, giảm 22% so với cùng kỳ năm ngoái. Lý giải sự sụt giảm này, CBRE cho rằng, đây là thời điểm các chủ đầu tư đang tập trung rà soát lại các sản phẩm hiện tại để chuẩn bị ra mắt vào cuối năm và cũng để thị trường điều tiết và hấp thụ các sản phẩm chưa bán hết ở các quý trước đây.
Về mặt bằng giá, mức giá sơ cấp trung bình của các dự án được chào bán trong quý vừa qua là 1.332 USD/m2, giảm 0,4% theo quý nhưng tăng 0,4% theo năm. Các phân khúc có sự điều chỉnh nhẹ về giá trong quý này với mức tăng giảm từ 0,3 - 1,5%. Ba dự án cao cấp như đã nêu ở trên đã kéo mặt bằng trung bình của phân khúc này tăng 1,5% theo quý.
Trong năm 2018, dự kiến sẽ có khoảng 32.000 căn hộ mở bán mới tại Hà Nội, giảm khoảng 10% so với năm 2017. Mức chào bán giảm cho phép lượng hàng tồn kho có thời gian hấp thụ cũng là tín hiệu tốt cho thị trường.
Ở phân khúc nhà ở gắn liền với đất, thị trường ghi nhận nguồn cung mở bán mới là 182 căn, đến từ bốn dự án bao gồm Rose Town, liền kề Lavender, liền kề Itasco và Ecopark Grand the Island.
Về doanh số bán hàng, chỉ có 223 căn từ các dự án được ghi nhận đã bán trong quý 2, giảm 62% so với quý trước và 85% so với cùng kỳ năm ngoái.
Theo CBRE, về diễn biến giá trên thị trường, giá thứ cấp trong quý 2/2018 của biệt thự ghi nhận mức tăng 4% so với quý trước, đạt mức 3.644 USD/m2. Chủ yếu các dự án tăng giá đến từ khu vực phía Tây tại một số khu vực như Hà Đông, Nam Từ Liêm.
Mảng cho thuê khởi sắc
Trong khi thị trường căn hộ có sự sụt giảm đáng kể cả về thanh khoản lẫn giá bán, thì mảng văn phòng cho thuê lại có kết quả trái ngược.
Trong nửa đầu năm 2018, không có dự án văn phòng hạng A và B mới nào đi vào hoạt động. Tuy nhiên, trong nửa cuối năm nay dự kiến sẽ có khoảng 125.000 m2 văn phòng mới đi vào hoạt động, nâng tổng nguồn cung văn phòng lên gần 1,4 triệu m2. Với tiến độ xây dựng khả quan, hạng A dự kiến sẽ chào đón nguồn cung mới - sớm hơn một năm so với kế hoạch ban đầu.
Hoạt động thị trường trong quý này tiếp tục cho thấy đà phục hồi rõ rệt ở cả hai phân hạng. Ở hạng A, giá thuê tăng 0,6% theo quý và 3,8% theo năm đạt mức 25 USD/m2/tháng (giá thuê chưa bao gồm phí dịch vụ và VAT).
Diện tích trống ở các dự án hạng A tiếp tục được hấp thụ giúp giảm tỷ lệ trống 0,7 điểm % theo quý và 4,6 điểm % theo năm còn 6,6%. Đối với hạng B, giá thuê giảm nhẹ 0,3% theo quý đạt mức 14 USD/m2/tháng. Với mức giá tiếp tục được giữ ở mức cạnh tranh, tỷ lệ trống của hạng B giảm gần 3 điểm% theo quý – đây là mức giảm tốt nhất theo quý kể từ đầu năm 2015.
Về nhu cầu, tỷ lệ hấp thụ đạt khoảng 24.000 m2 trong quý 2/2018, tăng 23% so với quý trước đó. Cùng với sự phát triển của nền kinh tế, nhu cầu mở rộng và thuê mới có xu hướng tăng. Bên cạnh đó, các khách thuê tại khu trung tâm – do nguồn cung mới hạn chế - thường lựa chọn gia hạn hợp đồng.
CBRE cho hay, một xu hướng khác ghi nhận trong nửa đầu năm 2018 là nhu cầu thuê văn phòng dài hạn (thời hạn thuê trên 10 năm) có xu hướng tăng với mục đích tự sử dụng và đầu tư cho thuê lại.
Nhìn nhận của CBRE cho hay, cùng với diễn biến tích cực của thị trường gần đây, giá thuê hạng A dự kiến sẽ tiếp tục tăng, trong khi đó hạng B với mức độ cạnh tranh cao hơn sẽ giữ ở mức ổn định. Do nguồn cung mới tập trung ra mắt tại thời điểm cuối năm nên tỷ lệ trống có thể tạm thời tăng lên vào dự kiến ở mức 8% và 18% lần lượt cho hạng A và B vào cuối 2018.
Ở thị trường mặt bằng bán lẻ cũng có kết quả khả quan không kém. Trong quý, thị trường mặt bằng bán lẻ Hà Nội chào đón hai dự án mới là trung tâm thương mại Machinco và Trương Định Plaza, góp phần tăng tổng diện tích bán lẻ cho thuê lên gần 820.000 m2.
Về vị trí, khu vực Đống Đa - Ba Đình và khu phía Tây tiếp tục chiếm lĩnh thị trường mặt bằng bán lẻ tại Hà Nội và chiếm hơn 50% tổng diện tích cho thuê.
Về diễn biến thị trường, giá thuê và tỷ lệ lấp đầy khu vực Trung Tâm tăng nhẹ do không có thêm nguồn cung mới. Tính đến hết quý 2, giá thuê khu trung tâm đạt gần 99 USD/m2/tháng, tăng 0,8% theo năm và 0,4% theo quý. Trong khi đó, tỷ lệ trống khu Trung Tâm giảm xuống còn 0,7%, thấp hơn 1,2 điểm% so với cùng kỳ năm ngoái và 1,1 điểm% so với quý trước.

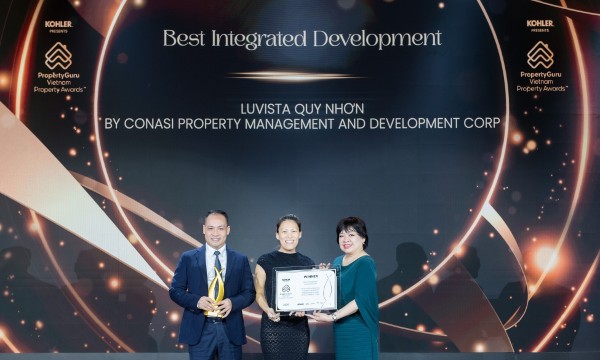
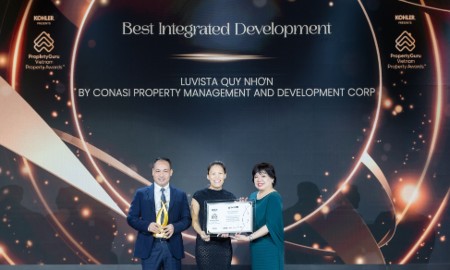
Dự án Luvista Quy Nhơn do CONASI phát triển nhận “cú đúp” giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Luvista Quy Nhơn ghi dấu tại PropertyGuru Vietnam Property Awards 2026 được vinh danh ở hai hạng mục phát triển quần thể Bất động sản và thiết kế kiến trúc cao tầng.
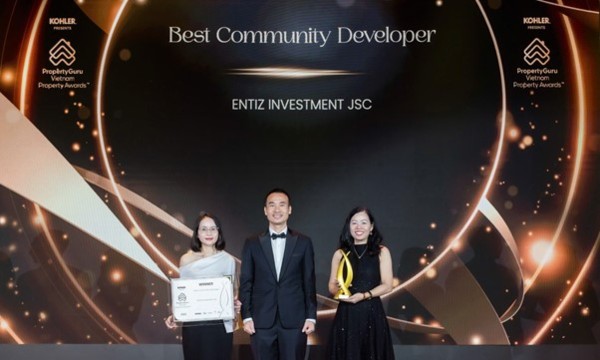
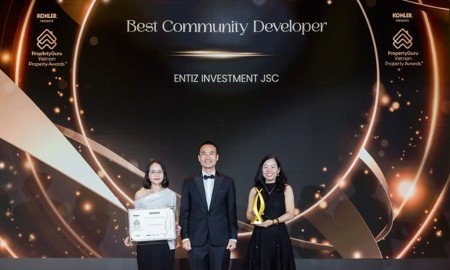
Entiz Group ghi dấu ấn với 3 giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Được vinh danh đồng thời ở 3 hạng mục quan trọng dành cho chủ đầu tư và dự án, Entiz Group tiếp tục khẳng định uy tín trên thị trường với hướng đi riêng: phát triển đô thị hiện đại, gìn giữ bản sắc và kiến tạo cộng đồng bền vững.
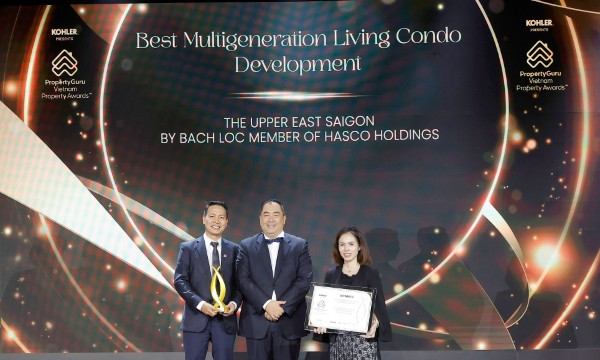
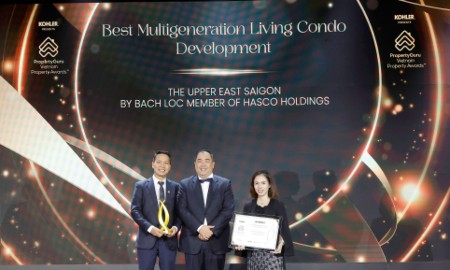
The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026
The Upper East Saigon, dự án đầu tiên của Bách Lộc, chiến thắng hạng mục “Best Multigeneration Living Condo Development” tại Giải thưởng Bất động sản Việt Nam PropertyGuru 2026, diễn ra tối 16/10. Đây là dấu mốc trong hành trình hiện thực hóa tuyên ngôn “Fortune by Design – Kiến tạo thịnh vượng” của nhà phát triển.
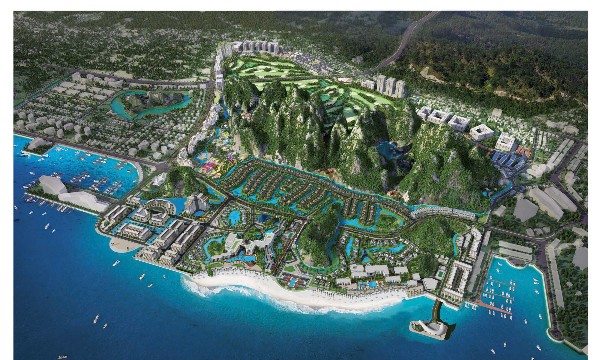
Quảng Ninh chỉ đạo sớm khởi công dự án Monbay Vân Đồn hơn 24.883 tỷ đồng
UBND TP. Quảng Ninh đề nghị nhà đầu tư đẩy nhanh tiến độ, tổ chức khởi công dự án Monbay Vân Đồn ngay khi đủ điều kiện và thi công liên tục, không khởi công hình thức…
Hạ tầng đồng bộ mở rộng không gian phát triển TP. Hồ Chí Minh
TP. Hồ Chí Minh đang đứng trước cơ hội lớn để trở thành đô thị toàn cầu. Tuy nhiên, để biến cơ hội thành hiện thực, Thành phố cần có "siêu năng lực" trong quy hoạch và triển khai các dự án hạ tầng. Đầu tư hạ tầng đồng bộ sẽ là chìa khóa tăng trưởng kinh tế và mở rộng không gian phát triển Thành phố…



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







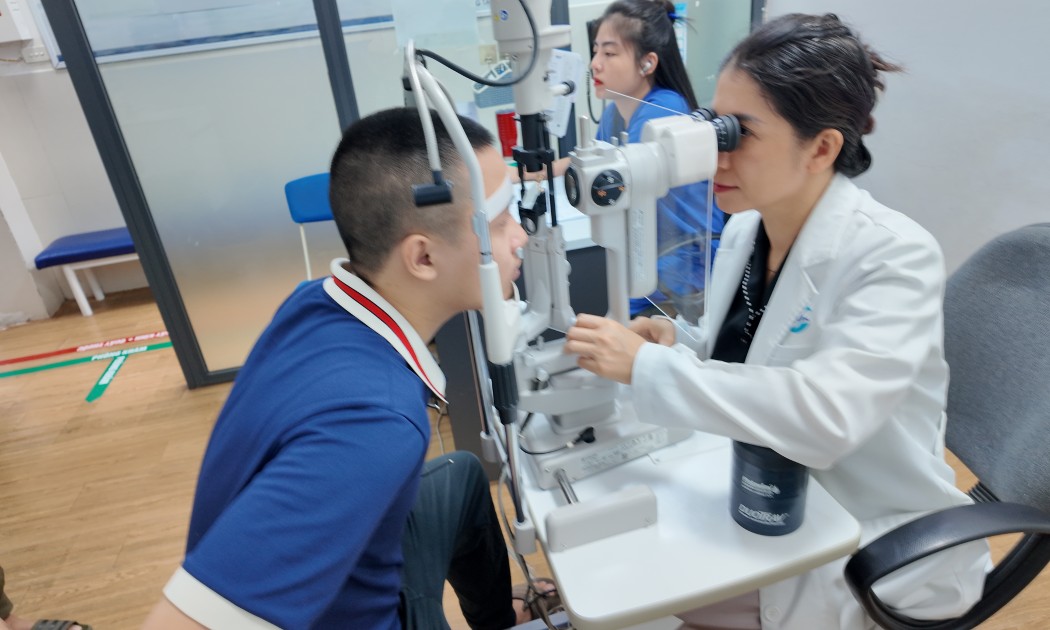
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

