




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bế tắc đầu tư tiền nhàn rỗi


Hiện tại, người dân cầm tiền nhàn rỗi trong tay không biết bỏ vào đâu để có thể kiếm thêm vài đồng lợi nhuận

Giá cả 7 tháng đầu năm ngày càng đắt đỏ, chứng khoán đang bị “mất mùa”, quay sang gửi tiết kiệm gặp ngân hàng bắt đầu “siết” lãi suất, địa ốc cũng không còn là kênh dễ dàng sinh lợi...
Người dân cầm tiền nhàn rỗi trong tay không biết bỏ vào đâu để có thể kiếm thêm vài đồng lợi nhuận.
Sàn chứng khoán đã vắng bóng nhiều nhà đầu tư. Hầu hết họ đang dừng tay ngóng đợi động tĩnh thị trường. Khối lượng và giá trị giao dịch giảm cùng với đà xuống giá 30 - 40% của các cổ phiếu blue-chip so với tháng 3 trước đó.
Sự mất giá của thị trường chứng khoán không đơn thuần ảnh hưởng bởi rủi ro hệ thống, với những nguyên nhân vĩ mô như lạm phát, chính sách điều hành (Chỉ thị 03)... Mà còn bởi niềm tin của nhà đầu tư nhỏ đang dần bị “tước đoạt” qua các vụ vi phạm thị trường của đơn vị trung gian - các công ty chứng khoán - ngày càng bị phát hiện nhiều hơn, với gần 15 vụ từ đầu năm đến nay.
Đồng thời, cách hành xử khuất tất và phân chia quyền lợi không công bằng giữa cổ đông nhỏ và cổ đông lớn (như FPT) càng làm người chơi thêm thất vọng đối với thị trường.
Thuý Phương, một nhân viên văn phòng vừa khoá tài khoản ở công ty chứng khoán cho biết, cô sợ chứng khoán lắm rồi. “Nhiều người chắt chiu từng đồng và rồi bị thị trường giáng cho một bài học về quyền hành của kẻ mạnh và sự “bầy đàn” của lòng tham. Thị trường đang bị các đại gia làm cho “méo mó””, thạc sĩ Lê Đạt Chí, giảng viên Đại học Kinh tế Tp.HCM nói.
Với tư cách cũng là một nhà đầu tư chứng khoán, ông cho rằng, người dân, nếu chưa tham gia thị trường, không nên bỏ tiền vào chứng khoán giai đoạn này.
Chương, một người chơi lâu năm, cho biết anh cố gắng tìm kiếm lợi nhuận khi giá lên và cả khi giá xuống. Nhưng hầu như ai cũng đang “vật vã” và mất mát với sự biến động thất thường của thị trường mấy tháng nay. Ông Lê Đạt Chí cho rằng, người dân nên đợi thời điểm thị trường phát triển ổn định, đi vào quy chuẩn thì hãy tham gia như một kênh tiết kiệm.
Quay về tiết kiệm?
Trong khi thị trường bất động sản chưa dứt cơn trầm lắng, thị trường vàng vẫn kén người chơi, thì lựa chọn đơn giản nhất nằm ở kênh tiết kiệm.
Những ngày này, nhiều người đến gởi tiết kiệm tiền đồng ở các ngân hàng không hề biết mình đang hưởng lãi suất thấp hơn 10 - 20% so với mức lãi suất tiết kiệm cuối tháng 7.
Khoảng 10 ngân hàng đã đồng loạt giảm lãi suất tiết kiệm tiền đồng từ đầu tháng 8, mức điều chỉnh giảm trung bình 0,36%/năm đến 0,6%/năm tuỳ từng kỳ hạn. Như vậy, ví dụ, nếu gởi 100 triệu đồng, thì ở các kỳ gởi ngắn hạn 1 - 2 - 3 - 6 - 9 tháng, người gởi sẽ mất đi từ 205.000 - 281.666 đồng mỗi tháng so với mức lãi suất trước.
Tuy nhiên, vào thời điểm này, mặc dù lãi suất đã hạ, có vẻ tiết kiệm là một kênh đầu tư được dân chúng ưu tiên. “Lãi suất quả là thấp hơn, nhưng không đến nỗi mất vốn như chứng khoán”, Thuý Phương, giờ đã chuyển sang gởi tiết kiệm ở ngân hàng Đông Nam Á nói.
“Khi đã gởi tiết kiệm, đừng so sánh lãi suất thấp và lạm phát cao”, một chuyên gia nói. Theo ông, đúng là lãi suất thực của người gởi bị âm do lạm phát. Nhưng xét về vĩ mô, lạm phát cao đồng nghĩa với tất cả thị trường chịu rủi ro cao hơn, và đều kỳ vọng một mức lãi suất cao hơn.
Nhưng các kênh đầu tư như thị trường chứng khoán khó có thể đáp ứng được khả năng này (lãi suất cao). Như vậy, cách đơn giản hơn là gởi tiết kiệm và mua trái phiếu Chính phủ. Trong khi thị trường chứng khoán đầy rủi ro, khả năng mất vốn lớn, thì gởi tiết kiệm được xem như rủi ro phá sản bằng 0, ông nhận xét, thời điểm này như vậy là quá an toàn.
Dù sao thực tế hiện đang diễn ra là tiền nhàn rỗi trong dân đang “bế tắc” đầu tư và “nằm im” chờ thời.

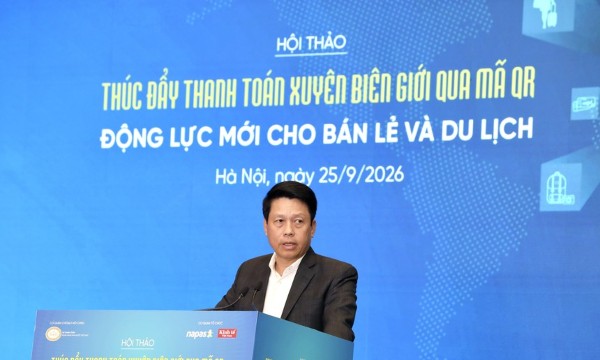
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
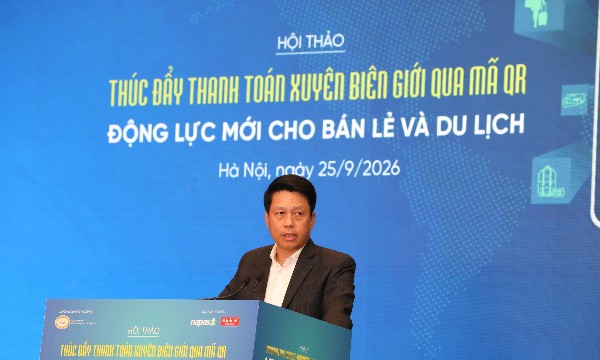
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…
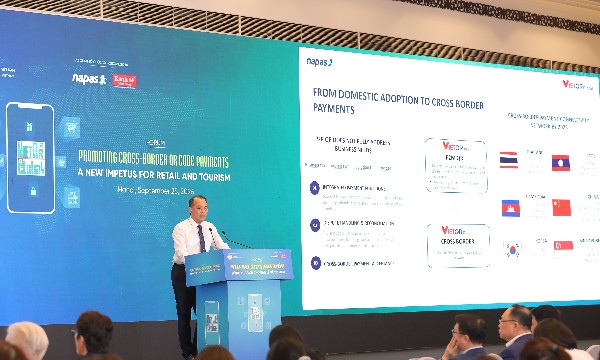
VietQR Global tăng độ phủ, thúc đẩy giao dịch thực
Thanh toán QR đã trở thành phương thức quen thuộc tại nhiều điểm bán trong nước, tạo nền tảng để Việt Nam mở rộng mô hình này sang các giao dịch xuyên biên giới. Tuy nhiên, bài toán tiếp theo là mở rộng mạng lưới điểm chấp nhận, qua đó gia tăng giao dịch thực tế của du khách và người Việt Nam khi thanh toán ở nước ngoài…
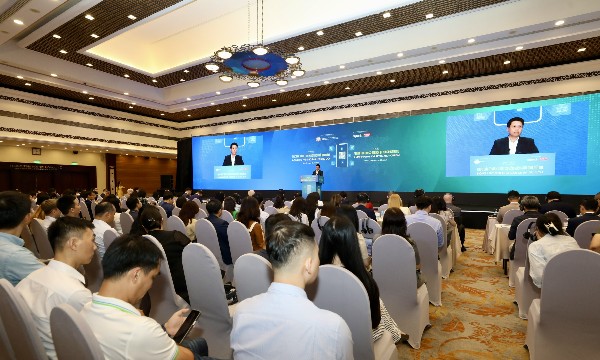
QR xuyên biên giới mở thêm cánh cửa kết nối khách quốc tế
Từ một phương thức thanh toán quen thuộc trong nước, mã QR đang được mở rộng ra các giao dịch xuyên biên giới, giúp khách quốc tế sử dụng ứng dụng thanh toán quen thuộc để chi tiêu tại Việt Nam. Cùng với chi phí chấp nhận thanh toán thấp hơn thẻ quốc tế, phương thức này đang mở thêm dư địa để doanh nghiệp, hộ kinh doanh tiếp cận và phục vụ khách hàng quốc tế...
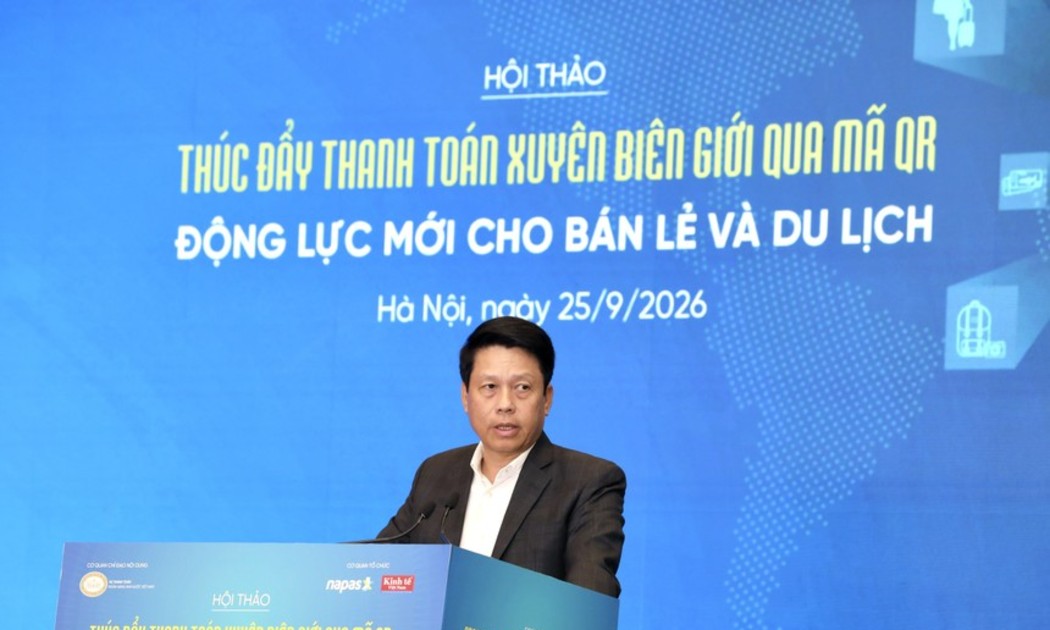
[Trực tiếp] Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Chiều 25/9/2026, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”...




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

