




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cái giá khi Mỹ đánh mất niềm tin của nhà đầu tư toàn cầu


Trên thị trường, niềm tin là thứ giá trị nhất. Niềm tin là nền tảng cho mọi con số, từ các báo cáo thu nhập cho tới số liệu kinh tế vĩ mô, đại diện cho mối liên kết giữa nhà đầu tư và hoạt động đầu tư. Khi lòng tin bị mất đi, phải mất nhiều thời gian mới khôi phục lại được...

Theo ông Davide Serra, người sáng lập kiêm CEO công ty đầu tư toàn cầu Algebris Investments, Tổng thống Mỹ Donald Trump tiếp quản chính phủ ở thời điểm niềm tin của nhà đầu tư vào thị trường Mỹ đang ở mức cao nhưng có xu hướng suy yếu. Tổng giá trị chứng khoán Mỹ nằm trong tay nhà đầu tư nước ngoài tính tới cuối tháng 6/2024 đạt hơn 31 nghìn tỷ USD - một con số cho thấy niềm tin của nhà đầu tư.
Tuy nhiên, theo ông, sau cuộc khủng hoảng tài chính năm 2008 và sự sụp đổ của ngân hàng Sillicon Valley Bank năm 2023 là sự thử thách với niềm tin của nhà đầu tư toàn cầu. Do đó, việc duy trì niềm tin là điều tối quan trọng nhưng cũng không hề dễ dàng.
“Các đợt bán tháo trên thị trường chứng khoán Mỹ do mối lo thuế quan của chính quyền Trump là minh chứng cho nhiệm vụ khó khăn này”, vị chuyên gia nhận xét trong một bài đăng trên tờ báo Financial Times.
Ở thời điểm hiện tại, công tác quản lý nợ công tại Mỹ trở nên khó khăn hơn bao giờ hết. Nợ chính phủ của nước này hiện ở mức tương đương 100% GDP - mức cao nhất kể từ sau chiến tranh thế giới thứ hai và cao gấp gần 3 lần so với mức 36% năm 2005.
Chi phí trả lãi vay của chính phủ tương đương 3,2% GDP Mỹ, cao gấp đôi mức bình quân của thập kỷ qua. Tỷ lệ này gần tương đương với thời điểm giữa những năm 1990, khi lãi suất quỹ liên bang là khoảng 6%. Tuy nhiên, thời điểm đó, chính phủ thặng dư ngân sách và nợ công thấp hơn nhiều so với hiện tại. Kể cả những nhà kinh tế lạc quan nhất cũng dự báo nợ công Mỹ sẽ tăng nhanh trong thập kỷ tới.
Trong bối cảnh đó, nhà đầu tư nước ngoài đóng một vai trò quan trọng. Tính tới cuối năm 2024, khối ngoại hiện nắm giữ khoảng 8,5 nghìn tỷ USD trái phiếu chính phủ Mỹ, tương đương 25% tổng số. Cả thị trường trái phiếu chính phủ và trái phiếu doanh nghiệp Mỹ hiện đều phụ thuộc lớn vào khẩu vị của nhà đầu tư quốc tế.
“Lịch sử cho thấy, dù vị thế đất nước hay câu chuyện thời đại như thế nào, thì luôn có một điểm tới hạn (tipping point) mà khi vượt mức đó, rủi ro nợ tăng lên. Điều này đặc biệt đúng khi đất nước - không chỉ chính phủ - nặng nợ trong thời gian dài. Khi đạt đến điểm tới hạn này, lòng tin của nhà đầu tư có thể đột ngột mất đi, gây tác động tiêu cực cho lãi suất và tiền tệ”, ông Serra phân tích.
Theo vị chuyên gia, dù không thể dự đoán chính xác điểm tới hạn đó, vẫn có cách để giảm thiểu các rủi ro liên quan.
Thứ nhất, Bộ Tài chính Mỹ nên chứng minh cho thị trường những dấu hiệu của sự kỷ luật. Theo ông Serra, Chính phủ Mỹ vẫn chưa bình thường hóa chi tiêu sau đại dịch Covid-19 dù nền kinh tế tăng trưởng ổn định. Thâm hụt ngân sách vẫn duy trì ở mức dưới 4% sau năm 2021, với áp lực an sinh xã hội ngày càng lớn.
“Việc chính quyền Trump gia hạn đạo luật cắt giảm thuế cá nhân năm 2017 sẽ là một thử thách lớn với ngân sách chính phủ Mỹ. Theo ước tính của Văn phòng Ngân sách Quốc hội Mỹ (CBO), việc gia hạn đạo luật này sẽ khiến ngân sách thất thu 4,6 nghìn tỷ USD trong vòng 10 năm, một con số khó được thị trường chấp nhận”, ông Serra nhận xét.
Thứ hai, Mỹ cần có chính sách đáng tin cậy hơn. Từ khi ông Trump nhậm chức vào đầu năm nay, thị trường toàn cầu vẫn đang bối rối về kế hoạch thực sự của Nhà Trắng.
“Tổng thống và quan chức chính phủ Mỹ nhiều lần đưa ra các phát biểu mâu thuẫn về chính sách thương mại, tài khóa và quy định hành chính. Điều này khiến thị trường chao đảo mạnh. Thị trường lao dốc sau các tuyên bố về thuế quan là minh chứng cho điều này”, vị chuyên gia chỉ ra.
Thứ ba, Washington cần quản lý quan hệ quốc tế tốt hơn. Theo ông Serra, Mỹ là quốc gia quyền lực nhất thế giới và việc Chính phủ tận dụng điều này trong quan hệ với các đối tác quốc tế là điều dễ hiểu.
“Tuy nhiên, những hành động gần đây của chính quyền cho thấy sự lạc quan thái quá rằng thế giới cần Mỹ, chứ không phải ngược lại”, ông Serra nhận xét. “Quan điểm này chỉ đúng khi các nhà đầu tư toàn cầu sẵn sàng rót vốn bất chấp sự mất cân bằng ngày càng gia tăng tại Mỹ. Chính sách ngoại giao mang tính bảo hộ có thể khiến các đối tác xa lánh Mỹ".
Theo vị chuyên gia, điều này có thể khiến đầu tư trực tiếp nước ngoài (FDI) vào Mỹ giảm và nhà đầu tư tài chính bán tháo tài sản Mỹ. Đây là điều ngược lại hoàn toàn so với những gì mà Washington mong muốn.
"Trong suốt nhiều thập kỷ, Mỹ đã tận hưởng một đồng tiền mạnh và lãi suất thấp hơn mức mà nền kinh tế có thể chấp nhận, để đổi lấy khả năng cung cấp cho thị trường những loại tài sản an toàn và đáng tin cậy", ông Serra nêu quan điểm. "Các nhà kinh tế gọi đây là 'đặc quyền quá mức' (exorbitant privilege). Nhưng mọi đặc quyền đều đi liền trách nhiệm. Đối với các nhà đầu tư toàn cầu, thứ được lựa chọn là lòng tin. Tốt hơn hết Mỹ không nên để mất đi lòng tin đó”.
Đọc bài theo từ khoá

Nhật Bản lập cơ quan quản lý thảm họa quốc gia, tăng đầu tư cho năng lực chống chịu
Trước nguy cơ siêu động đất, sóng thần và núi Phú Sĩ phun trào, Nhật Bản thành lập cơ quan chuyên trách quản lý thảm họa với hơn 350 nhân sự. Động thái này không chỉ nhằm bảo vệ tính mạng người dân mà còn hướng tới giảm thiểu những tổn thất kinh tế khổng lồ, bảo đảm an toàn hạ tầng và duy trì hoạt động của nền kinh tế…
25 nền kinh tế giàu nhất thế giới 5 năm tới
Từ nay tới năm 2031, GDP bình quân đầu người của những nền kinh tế giàu nhất thế giới được dự báo tiếp tục tăng lên. Tuy nhiên, mức tăng vượt trội tại các nước giàu tài nguyên năng lượng có thể làm thay đổi trật tự trên bảng xếp hạng...
Vì sao Mỹ thiếu điện cho AI?
Tại Mỹ, nhu cầu điện cho trí tuệ nhân tạo (AI) tăng vọt, nhưng tốc độ xây dựng đường dây truyền tải chỉ bằng khoảng 1/4 so với một thập kỷ trước. Lưới điện cũ kỹ cùng những vướng mắc về quy hoạch, cấp phép đang trở thành rào cản đối với tham vọng công nghệ của nước này…
“Đế chế” dầu lửa Vùng Vịnh Saudi Aramco lãi lớn
Dù liên tục bị tấn công và gặp trở ngại trong hoạt dộng xuất khẩu dầu, Saudi Aramco vẫn lãi hơn 36 tỷ USD trong quý 3/2026...
Bầu cử giữa nhiệm kỳ Mỹ: Đảng Dân chủ được dự báo giành quyền kiểm soát cả Thượng viện và Hạ viện
Theo dự báo của nhiều hãng thông tấn và cơ quan truyền thông lớn tại Mỹ, Đảng Dân chủ nhiều khả năng sẽ nắm quyền kiểm soát cả hai viện Quốc hội sau cuộc bầu cử giữa nhiệm kỳ diễn ra vào ngày thứ Ba (3/11)...

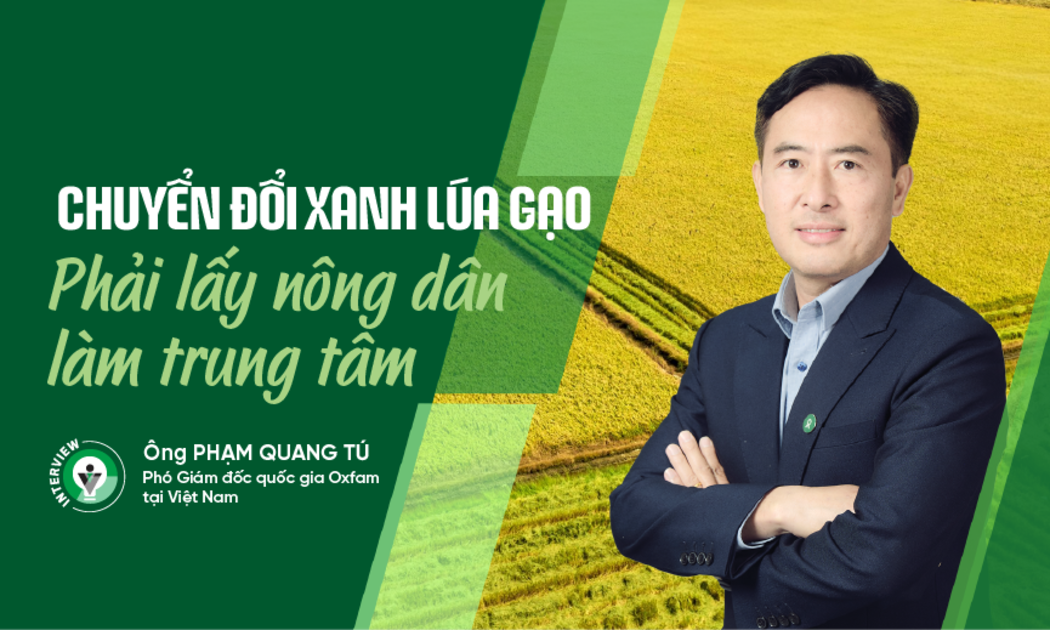

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





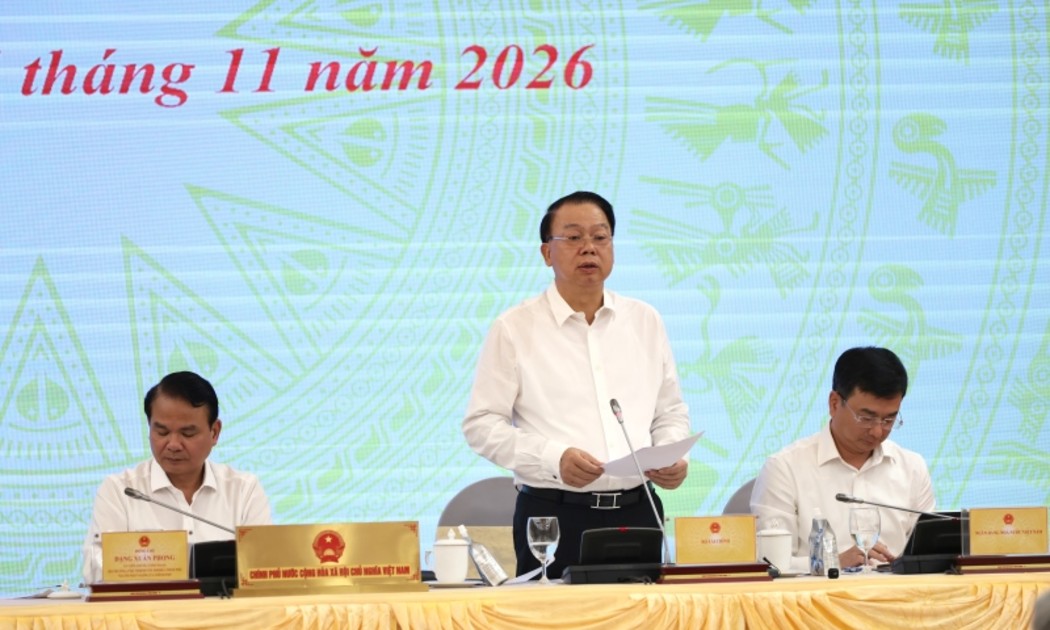
 Họp báo Chính phủ thường kỳ tháng 10
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

